


美元同时受到市场风险情绪降温的支撑——股市普遍下跌,人工智能相关板块承压,此前业内专家建议放缓AI发展以避免对人类未来造成潜在风险。
CME美联储观察工具显示,市场预期周三加息的概率约为93%;油价攀升至每桶107美元附近,接近四个月来的高点;10年期美债收益率在前一交易日首次突破5%的关键心理关口,为2023年10月以来的首次。
油价、收益率与风险情绪共同推动美元走强
某外汇研究机构分析师在最新报告中指出:“油价上涨、美债收益率上升以及风险偏好下降的三重因素,共同推动美元整体走强。”
他进一步表示,短期内这种支撑可能继续存在,但由于加息预期已被充分反映,美元若要继续走高,需美联储释放更多紧缩信号。这种三重驱动机制在当前市场环境中尤为突出。
首先,美伊关系紧张及霍尔木兹海峡供应风险推高油价,加剧全球通胀预期,市场因此加大对美联储维持高利率甚至进一步加息的定价,对美元形成直接支撑。
其次,受通胀压力与加息预期影响,美债收益率持续维持在多年高位,扩大美元与其他主要货币之间的利差优势,吸引资金流入美元资产。
最后,地缘政治局势与能源价格波动导致市场风险情绪减弱,投资者转向美元这一传统避险资产,进一步强化美元走强趋势。
该分析师强调,这三股力量短期内可能继续支撑美元指数。但考虑到9月加息已被高度定价,若美联储仅给出“符合预期”的结果,美元难以出现明显上涨。
只有当美联储在政策声明或点阵图中暗示未来仍有加息空间,美元才有可能突破当前阻力位并延续升势。反之,若措辞偏向鸽派或强调数据依赖性,美元支撑或将减弱,汇市波动也可能加剧。
总体来看,油价、收益率与市场情绪之间的联动,正成为判断美元走势的重要窗口。
油价与美债收益率:通胀忧虑推动加息预期
国际油价已升至107美元/桶,接近四个月来的高点,此前也门胡塞武装袭击沙特石油设施,且伊朗与海湾国家谈判推迟,加剧市场对供应紧张的担忧。
这一走势推动10年期美债收益率在上一交易日突破5%的重要心理关口,为2023年10月以来首次,目前报4.9895%。
这些通胀压力叠加强劲的就业数据与8月CPI回升,进一步强化市场对美联储本周加息的信心。
接受主流财经媒体调查的经济学家普遍预计,至少到明年第一季度还会有一次加息,这与上周五通胀数据公布前市场预期的暂停加息立场形成对比。
一家机构分析师指出,目前通胀前景在很大程度上取决于油价,但从整体宏观经济来看,并不支持比当前市场定价更多的加息举措。
该机构表示:“从当前形势来看,有限的鹰派立场支持收益率曲线陡峭化交易,并限制美元的进一步上行空间。”
机构观点
荷兰国际集团(ING)在其9月外汇展望中指出,目前美联储是否加息仍存在争议,但内部观点更倾向于本月加息25个基点。美债收益率曲线趋于熊平通常利好美元,特别是对低息货币。
该机构表示,美元的周期性回落被推迟,但并未被取消,预计要到明年春季美国通胀接近2%、市场重新评估政策利率至3.25%时才可能发生。若11月中期选举带来不确定性,或美国财政部对债券市场失去控制,回调可能提前到来。
三菱日联(MUFG)在其最新月度展望中维持美元中期内偏弱的观点。根据其预测模型,美元指数(DXY)将逐步回落:预计2026年第三季度末位于100左右,第四季度末降至98-99区间,2027年第一季度进一步下探至96.5,第二季度约为96.2。
报告指出,尽管美联储加息预期升温可能在短期内支撑美元,但随着能源价格回落、就业与通胀数据改善以及全球利率环境变化,美元的进一步上行空间将受到限制。
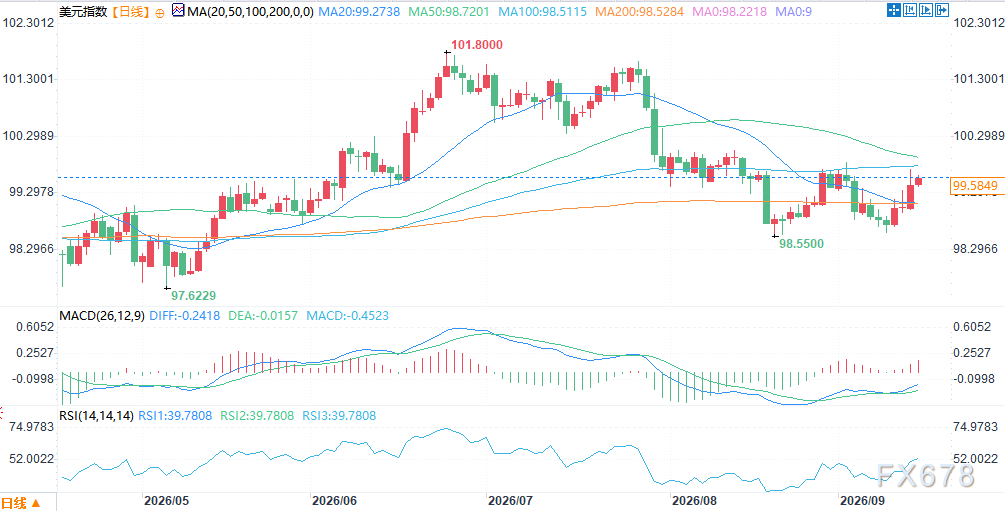
(美元指数日线图,来源:易汇通)
北京时间10:54,美元指数报99.59。







