


油价上涨引发黄金下跌,市场正在重新评估加息预期
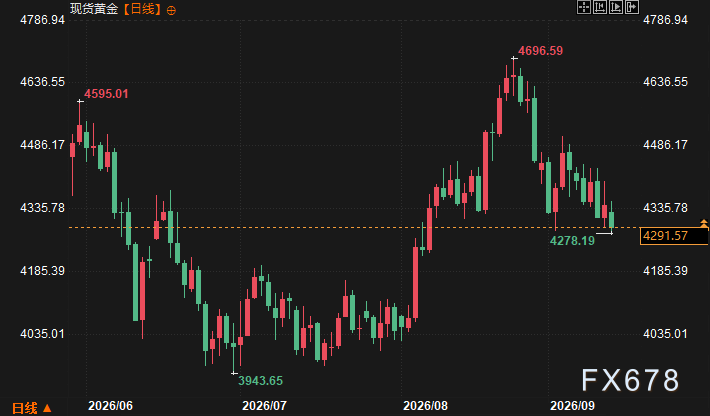
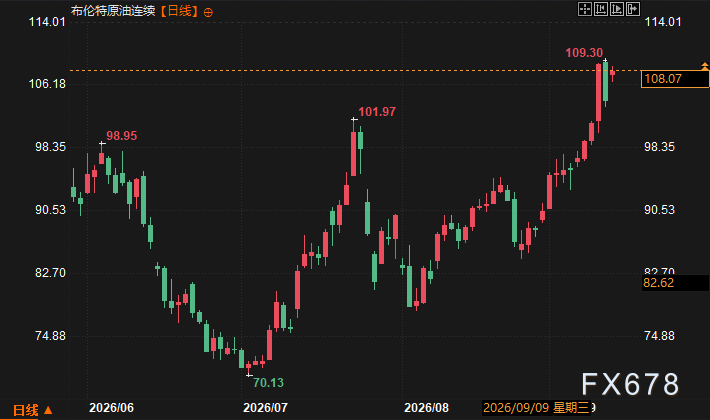
油价飙升通常会引发避险情绪,但当前市场反应却有所不同。此次油价上涨被市场解读为供应短缺问题,而非全面风险事件。这种短缺推动了通胀预期,从而促使加息预期升温,进一步推高实际利率和美元价值。黄金作为无息资产首当其冲受到压制,白银和铜也同步走弱,资金从避险与工业金属转向原油。更关键的是,在美联储周三召开会议前,市场对加息概率的预期已升至约85%至90%。这意味着,油价带来的通胀压力正逐步超越地缘政治避险因素。投资者应关注的,不是金价下跌幅度,而是美元和实际利率是否还能继续走强。如果这两个指标持续上行,贵金属的反弹将缺乏支撑。
管道停运引发替代焦虑,霍尔木兹海峡风险不再遥远
沙特东西输油管道因无人机袭击而关闭,该管道每日输送原油500至700万桶,原本用于绕过霍尔木兹海峡。其关闭让市场意识到,霍尔木兹海峡的风险已不再只是理论推演。海湾国家与伊朗关于临时航运走廊的谈判推迟,胡塞武装也在红海地区进一步控制关键岛屿和港口,导致航运保险费用和绕行成本率先上升。虽然油轮追踪账号在评估修复时间线,但短期内库存和替代路径能否支撑供应,仍存在较大不确定性。从市场表现来看,天然气期货同步上涨2%以上,柴油价格此前已触及历史高点,美国加油站油价一度超过6美元/加仑。这表明,能源冲击的影响并非单一品种问题。投资者应关注管道修复进度、霍尔木兹海峡实际通行情况以及红海地区船舶保费变化,这些因素比油价单日波动更能反映市场对供应紧张的担忧程度。
机构称无系统性风险,但通胀压力已促使交易策略调整
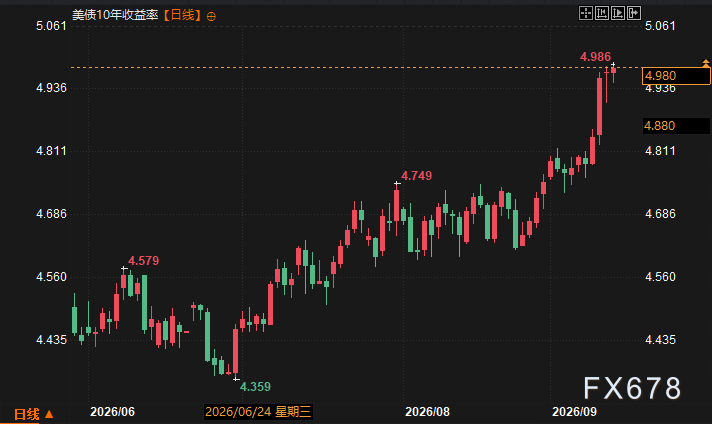
尽管国际清算银行等机构仍表示市场未出现系统性压力,但从盘面来看,机构层面尚未出现大规模去杠杆现象,风险资产下跌更多属于仓位调整,而非流动性危机。然而,央行会议与能源通胀压力正促使交易员重新评估策略。美债长端收益率维持高位,欧洲和英国长端收益率也偏高。美元持续走强,欧元、英镑相对承压;日元则因日本央行潜在加息预期而走强。与此同时,AI放缓担忧压制了芯片股和软银,纳斯达克期货承压,亚洲日经和韩国股市也走低。整体风险偏好受到抑制,但并未引发全面恐慌。投资者应重点关注美联储决议细节,以及能源通胀是否会进一步强化“更高更久”的利率预期。
天然气、柴油与电价传导链尚未被充分定价
虽然原油价格成为市场焦点,但更值得关注的是其传导效应。欧洲TTF天然气价格受中东局势、LNG供应竞争及库存偏低支撑,维持高位运行。欧洲多国日前电价仍处于200至250欧元/MWh以上,气价与天气因素可能进一步推高电价。柴油价格处于历史高位,运输与食品通胀也将随之上升。若霍尔木兹海峡或红海航运进一步中断,气价与电价可能接棒原油,将能源通胀由单一驱动转为全面驱动。南美方面,油价上涨利好巴西、哥伦比亚、圭亚那等出口国,但整体股市与货币仍保持谨慎。投资者应关注欧洲天然气冬季前库存水平,以及美国柴油价格与欧洲日前电价是否继续上涨。
厄尔尼诺持续加码,农产品通胀可能迟到但不会缺席
除了能源因素,厄尔尼诺现象概率已超过90%,可能成为一代最强之一。其影响已显现于南美:智利铜矿停产、秘鲁渔业暂停导致鱼粉价格飙升、巴拿马运河通航减少。亚洲地区也面临稻米、糖和棕榈油的供应风险。短期来看,这属于天气事件;中期内,可能演变为食品通胀压力。若能源通胀尚未退潮,农产品通胀又接踵而至,将使央行决策更加复杂。投资者应关注南美铜矿与秘鲁渔业的恢复进度,以及亚洲作物产区的降雨与库存变化。目前市场对这一链条的定价仍较为薄弱。
趋势展望
若输油管道修复时间表仍不明朗,油价的地缘溢价将维持,天然气、柴油与电价也将跟随上涨,黄金则继续受实际利率压制。若霍尔木兹海峡航运恢复且谈判重启,则原油价格可能回落,通胀交易降温,美元与美债收益率也将回调,黄金与铜或迎来反弹机会。短线关注市场情绪与事件变化,中线则需紧盯现货供应节奏与运力情况。若AI放缓担忧持续压制科技股,则纳指期货将弱于能源板块,风险偏好呈现分化。若欧洲天然气冬季前库存仍低于正常水平,则电价对气价的敏感度将提升。若厄尔尼诺持续影响南美铜矿与亚洲作物,则能源通胀之后可能出现第二波食品通胀压力。
【拓展阅读】
问:油价上涨为何引发黄金下跌?
答:市场未将其视为全面避险事件,而是归因于供应冲击。供应冲击推升通胀,通胀推动加息,加息进一步推高实际利率与美元,黄金作为无息资产首当其冲受到压制。
问:胡塞控制红海岛屿,影响到底在哪?
答:影响并非体现在油价单日波动,而是航运保险与绕行成本的上升。船东将提高保费并调整航线,运力周转减缓,天然气与柴油价格更容易被带动。
问:厄尔尼诺对市场意味着什么?
答:它影响南美铜矿、秘鲁渔业以及亚洲稻米和糖的供应。短期内是天气新闻,中期内可能演变为食品通胀压力。若能源通胀尚未缓解,农产品通胀接力将使央行决策更加困难。







