


据中国人民银行数据显示,截至6月底,中国储备约为2113.48吨,环比增加21.15吨。自2022年11月起,中国储备已经连续增加8个月,合计增加约165吨。
根据世界协会数据显示,2020年至2022年,全球央行对的需求分别为254.9吨、450.1吨和1135.7吨,2021和2022年同比增速为76.58%和152.32%。2022年无论从绝对数量还是增速上看,都是自2010年以来全球央行需求的峰值年份。
1月至2月,中国、新加坡和土耳其央行继续购入,分别达到39.8吨、51.4吨和45.6吨。
回顾历史上央行储备的变化,主要受国际货币金融体系变化的影响。1816年,英国最早实行金币本位制,成为国际经济中心。英国于1816年通过了《金本位制度法案》,以法律的形式承认了作为货币本位。
到19世纪末,世界形成国际金本位货币体系,成为各国主要的国际储备资产,而英镑成为国际主要的清算手段,英国也成为国际经济与金融活动中心。直到第一次世界大战爆发,各国停止银行券兑换并禁止自由输出,金币本位制随之宣告结束。
1944年,44国政府代表签订《布雷顿森林协议》,将美元与挂钩,各国货币与美元挂钩,美元起到世界货币的作用。是稳定这一货币体系的最后屏障,的价格及流动仍受到较严格的控制,各国禁止居民自由买卖。
1971年,布雷顿森林体系解体。20世纪70年代初,日本、西欧相继崛起后,美国经济实力相对削弱,特里芬难题的出现意味着布雷顿森林体系难以为继。美元危机再度爆发,为了稳定美元,尼克松政府实行新经济政策,宣布单方面关闭了美元直接兑换的窗口,标志着战后以美元为中心的货币体系瓦解。
20世纪90年代,央行是的净卖家。这一阶段,央行的抛售给价格造成严重压制,为了限制央行过量抛售,欧洲主要央行于1999年签署了中央银行协议(CBGA),限制了签署国在任何一年内允许集体出售的数量,“央行售金协议”起到了稳定金价的作用。
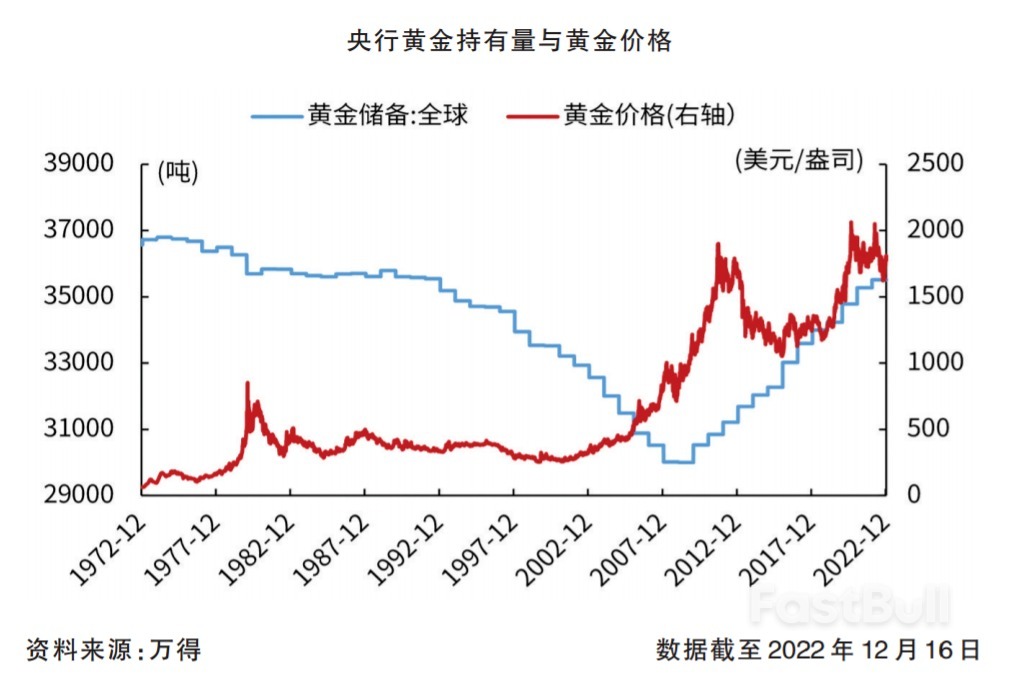
自2007年6月次贷危机爆发后,随着世界各国特别是发展中国家越来越重视外汇资产,对全球法定货币体系的替代作用显著上升。储备在全球外汇储备中的占比从10%持续上升至14%,国际金价从650美元/盎司上升至2012年12月的1675美元/盎司。
2020年至2023年受到全球货币政策宽松影响和“去美元化”的影响,央行购买规模持续增加,对应金价出现大幅攀升,央行储备量与金价总体呈现出正相关的走势。具有货币属性,在储备功能上与美元存在替代关系,央行增加的购金规模,可以起到稳定汇率、稳定货币信用的作用。
复盘历史,国际储备与价格总体上呈正向联动关系,即储备占比越高,金价越高。央行购金的趋势上行对金价上涨产生积极影响。
文章来源法布财经由指股网整理发布,转载请注明出处。







