


•时隔10个月,MLF再跟随逆回购同步降息
•增量降价续做释放政策加码稳增长积极信号
•MLF降息后,LPR走低将是大概率
•LPR非对称降息预期升温,扶地产料五年期降幅领先
时隔10个月,中国中期借贷便利(MLF)一如市场预期再度跟随逆回购同步降息10基点。5月经济数据全线走弱印证实体经济羸弱局面,继逆回购抢跑降息后,MLF利率亦毫无意外跟进,而在资金宽松同时MLF仍保持小幅增量续做,释放政策加码护航经济稳增长积极信号。
分析人士并认为,MLF降息将锚定LPR(贷款市场报价利率)走低将是大概率,而且考虑到目前房地产行业仍疲弱不振,一年及五年期LPR非对称降息预期逐步升温,五年期LPR降幅有望领先。
“考虑到目前宏观经济修复的形态、节奏与力度,社会有效需求需要包括货币政策在内的宏观政策继续呵护与刺激,后续一年期和五年期LPR非对称下降的概率较高。”仲量联行大中华区首席经济学家庞溟称。
他指出,MLF降息释放出加强逆周期调节、全力支持实体经济的政策信号,有利于促进金融机构在资产端继续让利实体经济,推动实际贷款利率、企业综合融资成本和个人消费信贷成本稳中有降,促进货币信贷投放总量适度、节奏平稳,有利于更好地稳投资、促消费。
央行周四稍早公告称,为维护银行体系流动性合理充裕,今日开展了2,370亿元人民币一年期MLF操作和20亿元七天期逆回购操作,充分满足了金融机构需求,利率分别降至2.65%和持稳于1.90%。对冲到期MLF后,加上逆回购因素,今日公开市场全口径净投放370亿元。
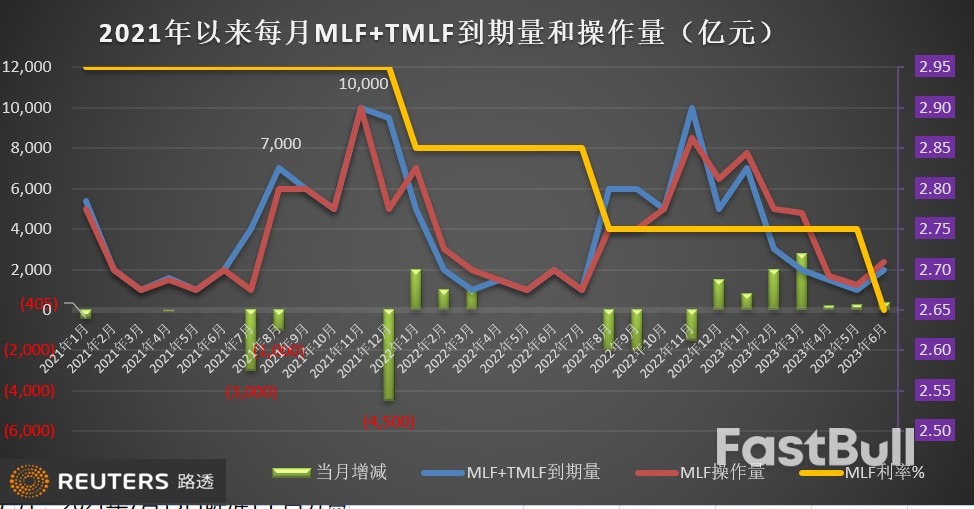
东方金诚首席宏观分析师王青等亦称,本月MLF实施了370亿净投放,为连续第七个月加量续做,增幅较此前两个月200-250亿的水平有所扩大;而本月MLF加量续做,并非源于市场资金面收紧,“当前银行体系资金面处于较为充裕状态,无需MLF加量‘补水’。”
他们认为,本月MLF加量幅度扩大,能够提前补充银行体系中长期流动性,增强其信贷投放能力,为接下来的信贷投放再度提速做好准备;预计6月新增信贷规模有望与去年政策发力期的高水平基本持平,从而结束4月和5月新增信贷放缓势头。
“这意味着伴随政策性降息落地,宽信用进程将再度提速,进而为三季度经济复苏势头转强积蓄力量。”他们称。
继4月大降温之后,中国5月金融数据依旧未能改变疲弱态势,当月新增社融和人民币贷款双双弱于预期;而最新公布的5月经济数据亦全面逊预期走弱,加之出口正因弱外需承压,反映出经济修复动能放缓,稳增长仍需政策发力提供保障。
在MLF如期降息后,中国债市短期利好出尽,止盈盘续发威,收益率延续昨日午后的反弹走势。银行间10年国债收益率续升逾1个bp(基点);中金所国债期货全线转跌。
LPR非对称降息概率大
光大证券首席分析师张旭表示,当前中国经济景气水平有所回落,恢复发展基础仍需巩固,政策利率的接连下调非常明确地释放出了提振市场信心、加强逆周期调节、全力支持实体经济的信号。
他并指出,LPR是在MLF利率基础上按照市场化方式加点形成的,MLF利率代表银行的平均边际资金成本。叠加前期存款利率下调、同业存单(NCD)利率低位运行等因素,下周二(20日)公布的6月一年期和五年期以上LPR均可能有所下行。
路透数据显示,继此次一年期MLF利率下调之后,一年期NCD利率仍与其倒挂逾30bp。
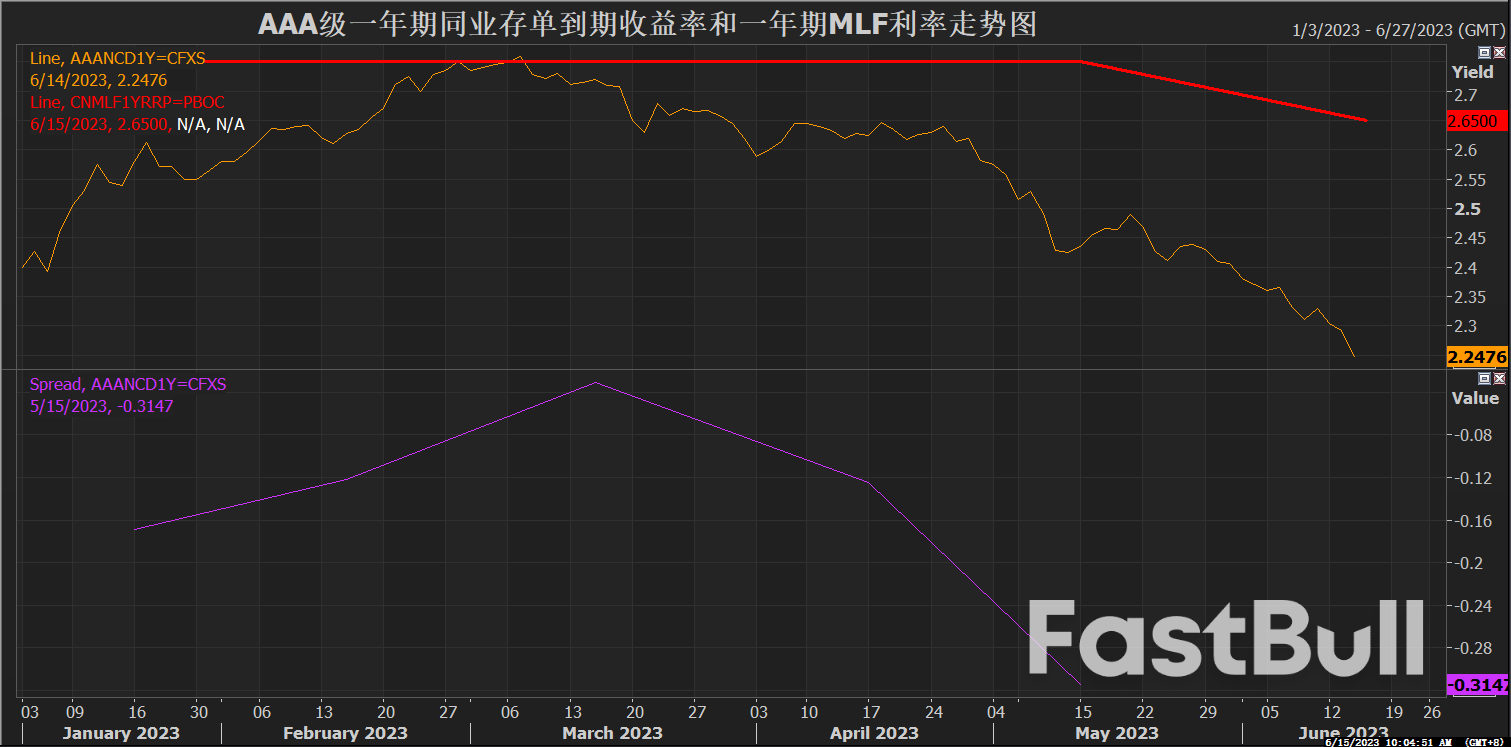
继国有大行、股份行调降存款利率后,部分城商行也在快速跟进,定存利率已基本告别“3%时代”。
东方金诚的王青等人也认为,6月LPR报价将跟进MLF降息。考虑到当前企业贷款利率已处历史低点,且明显低于居民房贷利率,加之近期楼市再度转弱,当月报价有可能出现非对称下调,即一年期LPR可能下调0.05个百分点,而五年期以上LPR则下调0.15个百分点。
中国宏观经济修复弱于预期、青年失业率攀升等影响下,居民购房情绪偏低迷,房地产市场5月再延续下行趋势。当月的房价指数环比涨幅收窄,开发投资同比创逾20年来最大跌幅。
去年12月至今年5月,中国央行已连续六个月超量平价续做MLF,每月增量分别为1,500亿元、790亿元、1,990亿元、2,810亿元、200亿元和250亿元。
文章来源法布财经由指股网整理发布,转载请注明出处。







