


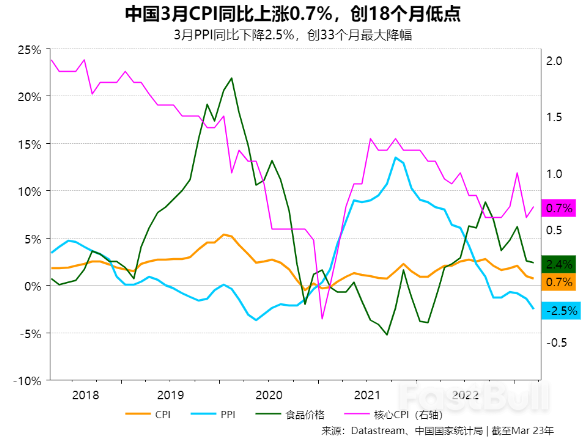
•3月CPI同比涨幅再度跌破1%关口,创18个月新低
•受高基数影响PPI同比续降,创33个月最大降幅
•经济恢复仍较弱,内需不足是主要制约
•预计政策面续发力稳经济,降息概率升高
受生产生活持续恢复、市场供给充足等影响,中国3月CPI同比涨幅再度跌破1%关口,创18个月新低;当月PPI受高基数效应影响,同比亦延续下跌,创33个月最大降幅。分析人士指出,这表明中国经济恢复仍比较弱,内需不足是主要制约因素。
他们认为,后续预计政策仍将发力托底经济,而相对有限的通胀压力不会对宏观政策形成掣肘,中国货币政策宽松的空间依然充足,降息的概率在升高。
“我认为中国现在面临的不是通胀而是通缩,”华创证券顾问部总经理屈庆称。
他指出,新冠疫情管控放开后通胀并未上行,显示经济仍比较差;从政策来说确实需要降息,因为PPI同比为负、企业比较差,尽管贷款利率已为历史最低,但较差情况下企业实际贷款利率其实在上升,企业所承受的成本压力比较大。
中国国家统计局周二公布,3月居民消费价格指数(CPI)同比上涨0.7%,低于路透调查预估中值1%,并创2021年9月以来最低水平。其中,食品价格同比上涨2.4%,非食品价格同比上涨0.3%。
统计局网站新闻稿并显示,3月工业生产者出厂价格指数(PPI)同比下降2.5%,和路透调查预估中值相符,并创2020年6月以来最大降幅。
一位官方研究机构的专家表示,3月CPI和PPI总体符合预期、甚至略显低迷,一方面与春节后物价正常回落的季节性因素有关,另一方面也反映出中国当前依旧面临需求不足,这也是制约中国经济的主要因素。
“较低的物价意味着货币政策可操作的空间加大,有利于结构性政策工具的运用,”他称。
CPI料温和回升
中国国家统计局城市司首席统计师董莉娟解读通胀数据称,3月生产生活持续恢复,消费市场供应充足,食品价格同比上涨2.4%,涨幅比上月回落0.2个百分点。其中,鲜果价格涨11.5%,猪肉价格涨9.6%;鲜菜价格下降11.1%,降幅扩大7.3个百分点。
当月非食品价格同比上涨0.3%,涨幅比上月回落0.3个百分点。其中,服务价格涨幅扩大至0.8%,其中飞机票、宾馆住宿、交通工具租赁费、旅游价格分别上涨37%、6.1%、5.9%和5.3%;工业消费品价格由涨转为下降0.8%,主要受能源和汽车价格下降影响。
“毕竟三年疫情无论是宏观经济还是百姓收入都元气大伤,需要时间慢慢恢复,”前述专家指出,随着经济的逐步恢复,预计CPI会逐步回升,PPI的走势则取决于工业领域的恢复程度。
光大银行金融市场部宏观研究员周茂华亦预期,未来CPI同比料呈现温和回升态势,主要是国内消费活动趋势回暖;PPI同比先抑后扬走势,全年维持低位。
降息的概率升高
中国总理李强日前主持召开国务院常务会议称,当前经济恢复正处于关键期,要适时出台务实管用的政策措施,进一步稳定市场预期、提振发展信心。
保银资本管理公司总裁兼首席经济学家张智威认为,CPI同比涨幅再度跌破1%,PPI则早已在通缩区间,“经济仍在复苏轨道,但并没有强劲得足以推升价格。”
他指出,这也意味着中国经济仍在潜在增速下方运行,财政和货币政策仍有进一步发力提振经济的空间。
“中国通胀向下走的同时,美国加息周期近尾声,中国央行降息的概率在升高,”他表示。
河南等省份中小银行在年初为揽储阶段性上调存款利率后,进入4月后再次下调利率水平,将存款利率调回至之前水平。
仲量联行大中华区首席经济学家庞溟亦称,CPI涨幅与核心CPI涨幅保持温和态势,说明国内商品和服务供给充分,主要消费品供应充足;CPI同比中枢前低后高的小幅抬升不会影响物价水平总体温和可控的趋势,年内CPI非食品项与核心CPI有望在低位继续徘徊波动。
“数据也说明内需仍处于企稳恢复阶段、修复动能有待进一步增强,政策需继续加力呵护与扩大内需,把恢复和扩大消费摆在优先位置,”他说。
不过凯投宏观(Capital Economics)认为,“鉴于通胀仍在政策目标下方,预计中国央行将维持政策利率不变。”







