近期的金融风险事件意味美欧融资条件紧缩,经济衰退的动能增加,带来货币政策放松的压力,但在通胀仍在高位的情况下,美欧经济滞胀的风险增加。
近期,美国硅谷银行遭遇储户恐慌和大规模挤兑,在全球引发了一系列连锁反应。为全面解读本次事件及其影响,本文将从此次事件及后续全球金融市场反应的回顾、风险暴露原因,对欧美金融体系和经济的影响,以及对中国经济和市场的影响等角度展开讨论。
一、对硅谷银行事件及全球金融市场反应的回顾
硅谷银行,一家表面上经营良好的、以服务科创企业为主的知名商业银行,为应对美联储加息带来的债券市场波动而调整资产负债表,进而遭到挤兑,此后迅速被监管当局接管并宣告破产。整个事件从爆发到监管当局救市,不过三天时间,其中包含了四个关键节点。
(一)硅谷银行为应对加息带来的美债市场下跌,在美国当地时间3月9日宣布已出售210亿美元可供出售证券(长期国债为主),用于再投资期限更短的证券。同时,为应对利率曲线倒挂下这一操作的18亿美元亏损和可能的存款减少,硅谷银行宣布再融资22.5亿美元。
(二)硅谷银行的上述举动引发市场担忧和储户挤兑。3月9日,硅谷银行股价暴跌超60%,储户试图从该银行提取420亿美元存款(相当于2022年末其存款的23.9%)。当天营业结束时,硅谷银行现金余额为-9.58亿美元。此外,市场担忧波及到了整个美国银行业板块,当天富国和美银股价跌幅都在6%以上。
(三)美国联邦存款保险公司(FDIC)于3月10日因“流动性不足与资不抵债”接管硅谷银行。后续处置采取FDIC先支付受保存款、事后再出售银行资产回收成本的存款偿付方式。从FDIC官员开始介入到硅谷银行被接管用时不到一天,反映出FDIC对事态的高度重视。
(四)为防止风险扩散,美国财政部和美联储于3月12日亚洲市场开盘前推出救市措施。财政部、美联储和FDIC发布联合声明表示,3月13日起硅谷银行储户可全额支取存款。同时,美联储也为与加密货币紧密相关、濒临倒闭的签名银行(Signature Bank)提供类似支持。此外,美联储宣布创设“过桥”抵押贷款工具(BTFP),为所有符合条件的存款机构提供最长达一年的贷款(图表1)。该贷款以美国国债、机构债务和抵押支持证券(MBS)等为抵押品,按票面值而不是市价,贷款利率按一年期隔夜指数互换利率(OIS)外加10个基点计算。通过上述措施,美联储将确保银行有能力满足存款人的提现需求,防止挤兑风险在银行体系进一步扩散。
值得关注的是,此次事件存在向规模更大金融机构和范围更广的全球金融市场蔓延的趋势。3月14日,瑞士信贷因新披露财报中的不利信息导致股价大跌,跌幅一度高达30%,五年期信用违约互换合约(CDS)跳涨至创纪录的448bp。在全球投资者因硅谷银行事件精神高度紧绷的当下,瑞士信贷股价大跌进一步刺激了全球金融市场的恐慌情绪,欧洲银行股价普遍下跌,多家欧洲大行跌幅均在10%左右,与美国银行板块一度形成恐慌共振。此外,有别于硅谷银行等美国区域和中小银行,瑞士信贷是全球系统重要性银行,对全球金融稳定具有更重要的意义。为了阻止恐慌,瑞士央行紧急向瑞士信贷提供500亿瑞士法郎的贷款,以“预先加强”其流动性。3月18日,英国《金融时报》报道在瑞士当局的协调下,瑞士银行将兼并瑞士信贷,一家老牌大型银行将就此消失,其对欧洲甚至世界的金融格局的影响有待观察。
二、硅谷银行风险暴露的归因分析
硅谷银行的本意是为释放积极的资产负债表调整信号,但投资者和储户更关注其投资亏损和再融资需求,以及短债长投风险,并以大规模挤兑作为反应。作为随后一系列全球性事件的导火索,硅谷银行风险的暴露,直接原因是该机构自身的问题,根源在于宏观和监管环境变动。
第一,硅谷银行的经营模式导致其资产负债期限错配幅度严重。2022年,硅谷银行负债端的96%是活期存款或货币市场存款,资产端的35%是贷款,其余则大部分配置到久期大于10年的债券上。在过去的宽松流动性环境下,高期限错配帮助硅谷银行取得了较好的回报和规模扩张(图表2),但也意味着宏观流动性收紧对该行盈利和流动性的冲击更大,美联储过去一年快速紧缩导致该经营模式的缺陷暴露无遗。
此外,硅谷银行的风险集中度较高,加剧了经营脆弱性。在负债端,硅谷银行的储户主要来自于科技行业的初创企业以及股权和风险投资基金(PE/VC)机构,去年以来科技行业景气度下降驱使储户大量提现,该银行的流动性压力加剧。在资产端,硅谷银行持有大量国债和MBS,这些资产市值与利率高度相关,导致该银行资产对资本市场波动相当敏感。
第二,美联储货币政策从极度宽松到剧烈紧缩的大转换,对美国银行业和金融稳定形成冲击。过去十多年,美联储维持了超宽松的货币环境,尤其是为应对2020年新冠疫情,美联储将利率降至接近0.25%的水平,并向实体经济和金融体系注入天量流动性,M2增速在2020年达到25%。超低利率和天量流动性驱动了资产价格上涨,为金融机构过度扩张,甚至是可能的不行为提供了土壤,整体金融风险加大。2022年,美联储为应对高通胀采取了剧烈加息操作,短短一年时间内将利率从0.25%提升至4.50%,同时开始缩表,使得M2增速在2022年底转负。短时间内美国货币政策的急剧宽松和紧缩导致金融环境如“过山车”般剧变,刺破了资产价格泡沫并对金融、经济系统产生冲击,蕴藏在金融体系内的风险随之暴露出来,体现为美国银行业的流动性普遍承压。
图表2:宽松流动性和PE/VC行业高景气度背景下,硅谷银行存款规模快速增长

资料来源:硅谷银行公告,中金研究院
第三,监管放松的同时,美国中小银行积聚了相当的风险。2008年金融危机主要体现为银行等金融机构之间的挤兑,或者说交易对手风险驱动的挤兑,FDIC在避免中小储户挤兑方面发挥了关键作用。2008后,美国金融监管改革针对“系统重要性”大银行出台更严格要求,以确保它们在未来可能的机构挤兑中保持坚挺。但到了2018年,时任美国总统特朗普将“系统重要性银行”的门槛从500亿美元大幅抬高至2500亿美元,资产低于该门槛的“中小”银行则免于定期开展流动性压力测试和维持一定的流动性覆盖率。考虑到2022年末硅谷银行总资产为2118亿美元,正好低于2500亿美元的门槛,部分人士因此认为本次硅谷银行事件是2018年“监管倒退”的必然结果。事后来看,2018年监管放松后,美国中小银行积聚了相当的风险,此次事件中FDIC不得不打破仅对25万美元以下存款进行保障的原则,以避免储户对中小银行的进一步挤兑,这是显著区别于2008年金融危机的一个特点。
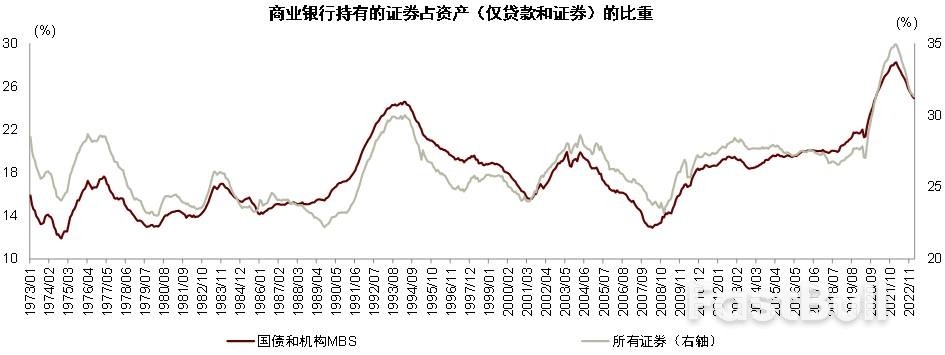
第四,更长远来看,过度金融化和混业经营不利于金融稳定。如果说硅谷银行受2018年美国监管放松的影响,瑞士信贷作为系统重要性金融机构,严格受到2008年全球金融危机监管加强的约束,为什么也出现了挤兑,背后有更深层次的原因。此次事件中,硅谷银行因在资产端持有大量国债和MBS从而加大了市场风险暴露,可能是美国商业银行面临的一个共性问题。过去40多年时间里,过度金融化和混业经营使得商业银行与资本市场联系加强,在美国体现为资产端持有的证券比重相比贷款有长足的提升,尤其是过去两年美联储大幅宽松更是极大助推了这一趋势(图表3)。
尽管经济下行期间贷款也存在坏账之虞,但贷款的价格重估节奏远慢于证券,后者的市场价格波动更快被传导至商业银行资产净值的波动。此外,金融机构通过混业经营将资本市场业务和商业银行业务置于同一个“屋檐”之下,资本市场业务一旦出现巨额亏损极易拖垮规模更为庞大的商业银行业务。换句话说,混业经营下,资本市场波动在商业银行业务端被放大,风险在金融体系内的传染性被显著增强,危及整体金融稳定。以瑞士信贷为例,2021年初该行因Archegos基金倒闭承受了50亿美元的损失,自此之后市场对瑞士信贷资本不足和流动性风险的担忧就持续存在,这也是瑞士信贷被硅谷银行事件波及的原因之一。
图表3:美国商业银行在资产端持有的证券占比稳步上升,近两年尤为明显