


纳斯达克综合指数与道琼斯工业平均指数本周累计回落均超6%,标普500指数周内跌幅为5.75%。在股市承压之际,部分者选择卖出黄金变现,以填补其他资产的。股市下挫的同时推动国债需求升温,国债率随之走低。
美国10年期国债基准率回落逾13个基点,已跌破5%关口。率走低令美元承压,在一定程度上减轻了黄金的下行压力。衡量美元对六种主要货币汇率的美元指数(DXY)从周四触及的19个月高位103.97回落至103.75。
尽管如此,金价本周仍可能录得八个月以来表现最弱的一周,市场正为美联储更趋强硬的紧缩周期做准备。CME美联储观察工具显示,市场几乎已完全计入美联储12月加息25个基点的预期。多位美联储官员对高企的通胀表示忧虑,市场还预计2027年利率将进一步走高。
费城联储主席安娜·保尔森周四表示,通胀水平仍明显偏高,美联储有必要再度加息。芝加哥联储主席奥斯坦·古尔斯比也指出,几乎找不到通胀会自行回落至2%目标的证据。
黄金本身不产生利息,加息预期会削弱其持有吸引力。美联储的鹰派立场还将为美元提供整体支撑,而美元走强会推高以其他货币计价的买家购金成本。
接下来,者将关注密歇根大学消费者信心指数终值报告(重点看通胀预期分项),以及美联储理事莉萨·库克的讲话,以寻找利率路径的新信号。
道明证券的瑞安·麦凯与巴特·梅莱克认为,市场厌恶情绪升温,叠加美联储的强硬表态,使黄金承受了较大的抛售压力。目前对冲基金已持有黄金多头的空头头寸,其后续继续加仓的空间也随之收窄。两位分析师认为,这并不意味着金价的上涨趋势已彻底终结,因为一些结构性因素依然存在。股票财政主导格局与滞胀环境仍将为金价提供长期动能,而强劲的ETF持仓情况以及CTA基金可能的回补操作,则有望在短期内为金价带来支撑。
技术分析:RSI逼近25显示超卖,但空方仍占据主导
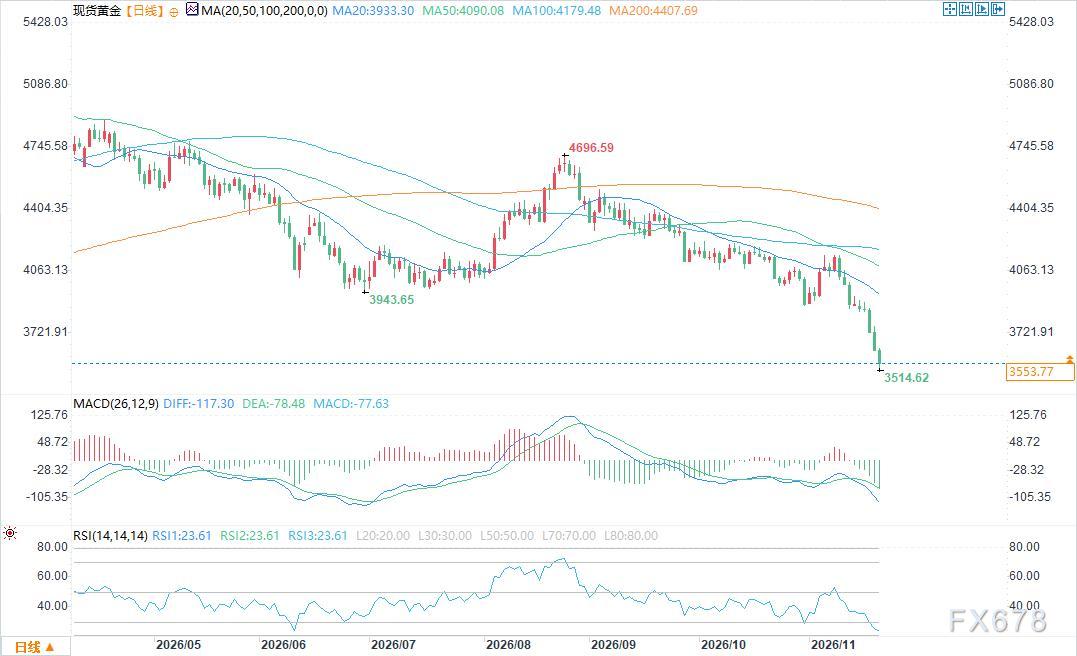
日线图显示,现货黄金报价3586.84美元,下跌走势仍在延续。金价明显运行于21日、50日、100日及200日简单移动平均线下方,这些均线自上而下层层压制价格,表明下行趋势具备延续性。
动量指标同样印证了这一空头格局:相对强弱指数RSI滑落至25附近的超卖区间;MACD指标处于深度负值区域;平均趋向指数ADX升至30以上,显示当前下跌动能正在增强,而非单纯的技术性回调。
上方来看,初步阻力位于3600美元,其次为3700美元;供应压力较强的区域位于21日均线附近的3938美元。再往上,50日均线4091美元、100日均线4180美元与200日均线4408美元层层叠加,将限制金价的反弹空间。
下方来看,3500美元是关键支撑位。只要金价持续受制于上方多条均线的压力,空方便仍将主导行情。







