


能源成本仍是推动通胀抬头的核心因素
当前欧元区物价走高主要源于能源板块。10月整体通胀率由9月的3.8%攀升至4.0%,能源项目同比涨幅走阔,这与中东地区供应受阻、航运隐患未散有关。在此背景下,通胀回落的进程更显曲折,政策面仍倾向维持较为紧缩的姿态,价格下行时也给欧元带来一定托底作用。
市场目前关注能源涨价向核心通胀的传导情况。虽然整体通胀的抬升主要由能源拉动,服务业与非能源工业品价格却较为平稳,核心通胀大致保持在2.5%上下。若能源冲击延续,或将借由成本途径波及更多商品与服务定价,进而左右政策决策的节奏。
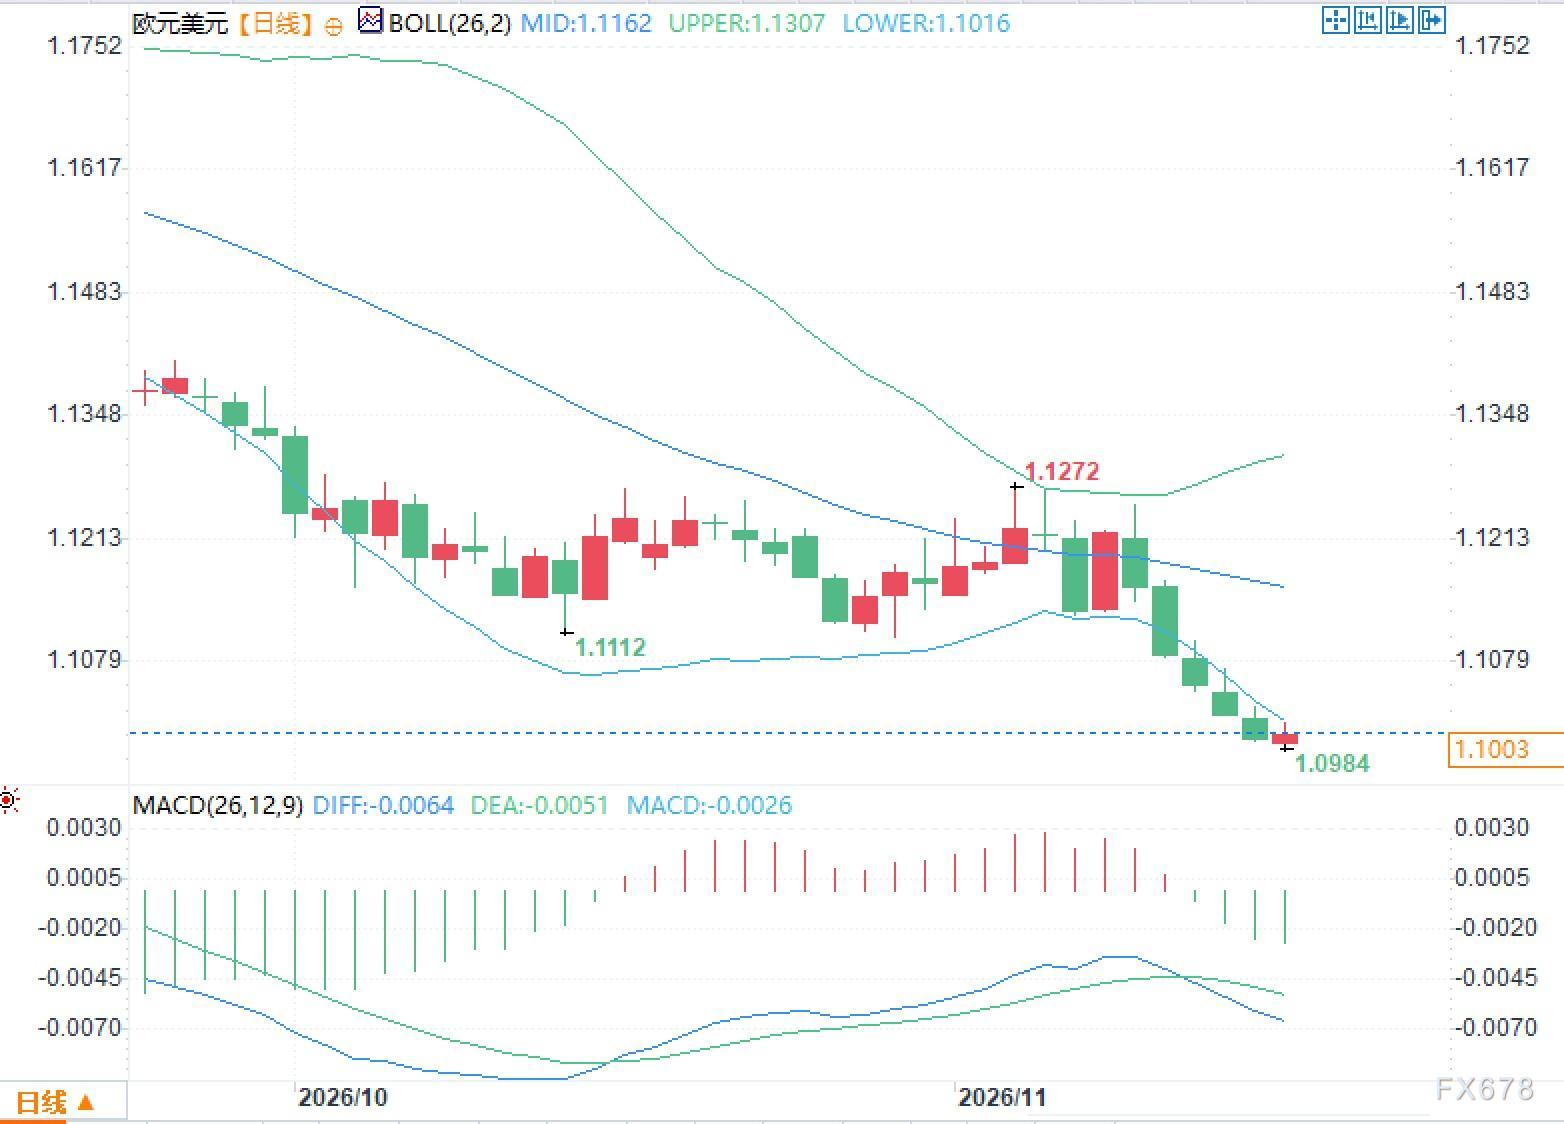
从日线走势来看,欧元兑美元位于布林带下轨附近,中轨约1.1162,上轨1.1307,下轨1.1016。MACD方面,DIFF为-0.0064,DEA为-0.0051,柱状线贴近零轴。
欧洲央行副行长表态带有温和鹰派色彩
武伊契奇于11月16日发表讲话时提到,近期能源价格走向可能推升通胀,这为维持较为紧缩的政策立场提供了更多依据。他还强调,AI与主权债务“十分突出”,二者可能借非银行金融渠道彼此放大,对金融稳定形成挑战。
武伊契奇进一步指出,信心减弱与借贷成本上行将通过压缩增长空间来抑制过度通胀。这一说法既承认了通胀上行的,也点出了增长端承压的现实,因此整体语气虽偏鹰,力度却有所收敛。欧元区银行的资本缓冲目前较为充裕,但非银行部门的杠杆水平与流动性问题仍需额外留意。
在主权债务层面,武伊契奇表示,大西洋两岸的债务脆弱性有所加深,长期率走高已反映出部分市场担忧。与此同时,AI相关融资规模庞大,可能与政府债券竞争资金,进而推高融资成本。上述因素相互交织,使政策在控制通胀与缓解增长压力之间需要寻求平衡。
欧元区率普遍走高,折射情绪变化
欧元区核心国债率整体抬升。德国10年期国债率在3.38%附近徘徊,法国与意大利10年期率同步走高,核心国家与外围国家的率曲线均有调整。率的普遍上行与当日偏好减弱相互呼应,体现出市场正在重新评估通胀能否持续以及政策立场的走向。
能源价格走高与债务可持续性的担忧共同推动了率上扬。借贷成本升高可能进一步挤压高负债国家的财政空间,并进而传导至增长与通胀预期之中。
原油供应过剩预期与地缘并存
国际能源署预计,全球石油市场将在第四季度重新转为供应过剩,过剩规模约为每日170万桶。全球供应平均料达到每日1.05亿桶,主要因中东出口恢复速度快于全球需求增长。尽管霍尔木兹海峡的航运受阻以及相关设施遭袭击的状况仍未结束,中东出口已借助替代航线实现部分回升。
目前布伦特原油价格在92美元/桶附近震荡。供应过剩的预期压制油价,但航运与库存变化仍使油价维持一定的溢价。油价回落对商品类货币构成压力,同时经由能源渠道影响欧元区的通胀预期,对欧元形成双向影响。
常见问题解答
问题一:武伊契奇的表态会对政策预期产生哪些影响?
答:他的表态偏向温和鹰派,既提醒能源可能推高通胀,也指出AI与主权债务及增长下行因素,从而降低了政策迅速转向宽松的可能性。
问题二:原油供应过剩与航运如何相互作用?
答:供应过剩的预期压低油价,而霍尔木兹海峡的中断与设施袭击使局势仍具不确定性,二者通过能源渠道影响通胀走向及相关货币的定价。







