


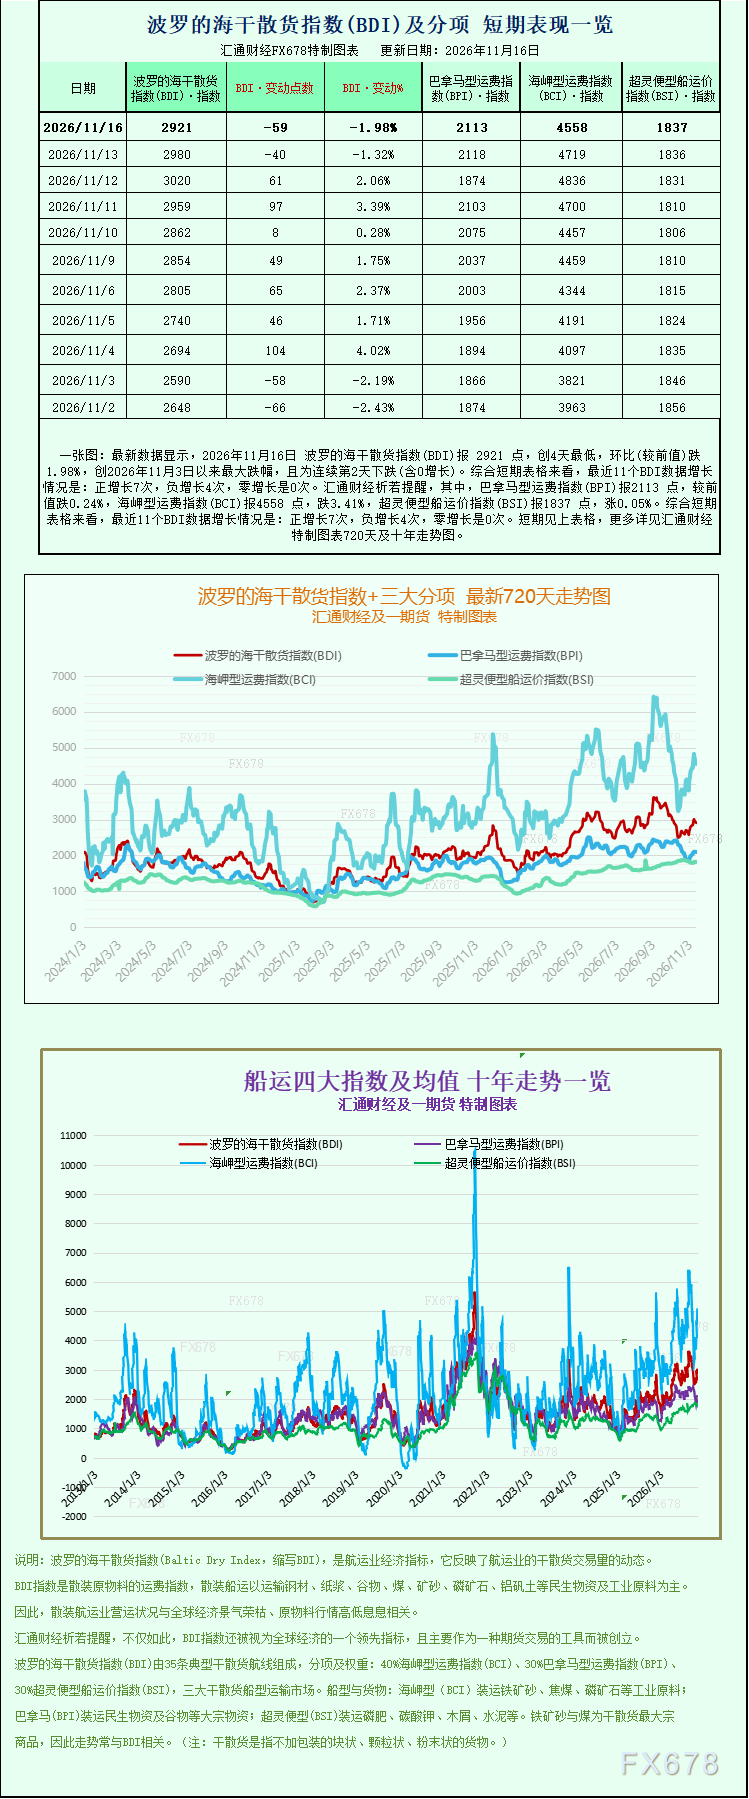
周一,波罗的海所干散货主力运价指数小幅走低,主要拖累来自好望角型船与巴拿马型船即期租金的同步下调。在钢材及原料需求预期偏弱的背景下,市场承压明显,仅小型超灵便型船运价保持些许韧性,但不足以抵消整体下行压力。
综合好望角型、巴拿马型及超灵便型三类主流干散货船运价表现,当日BDI减少59点,跌幅2%,收于2921点。此前指数维持一段震荡偏强的走势,此番回调则凸显出明显的结构分化:大型船运价跌幅较大,中小型船相对稳健,反映出不同货种与航线的供需基本面正在走向分化。干散货航运被视为全球大宗商品贸易的风向标,指数波动可直接映射铁矿石、煤炭、粮食等基础商品的跨境运输节奏。作为全球煤炭与铁矿石的主要进口国,中国下游需求预期始终是左右好望角船市场情绪的关键变量之一。
分船型来看,好望角型船指数跌幅居首,下滑161点、降幅3.4%,收报4558点。该船型是干散货船队中载重吨位居首的主力船型,常规载重约15万吨,主要运输铁矿石与动力煤,航线多连接澳洲、巴西等矿产地与中国港口,运价对钢铁产业链景气变化尤为敏感。相关数据显示,好望角型船日均减少1464美元,降至37831美元/天。回落意味着船东短期租金收入收缩,也在一定程度上说明矿山发运与钢厂补库节奏出现错位:海外矿山出货保持平稳,但国内钢厂采购意愿不足,货源增量有限,租家议价能力增强,船东不得不让利以促成成交。
同一时段,国内大连商品所铁矿石期货价格跌至逾16个月以来的低点。国内经济数据表现偏弱,进一步强化了市场对钢铁终端需求的悲观预判。钢材作为基建、房地产与制造业的基础原料,在地产修复乏力、基建开工节奏放缓、制造业订单疲软等因素叠加下,钢厂原料采购趋于谨慎,多数企业维持低库存运行,按需少量采购,缺少主动补库的动力。矿价走弱进而传导至航运端,贸易商减少远期租船锁货,远期航线货源随之萎缩,长距离大型矿船运价因此持续承压。目前市场参与者多持观望态度,等待稳增长政策落地及下游用钢需求回升的明确信号。在利好出现之前,好望角板块难以独立走出上涨行情。
巴拿马型船指数同样走弱,但仅减少5点,收于2113点,跌幅远小于好望角型。该船型载重多集中在6万至7万吨之间,主要运输动力煤与粮食,航线横跨大西洋与太平洋,货源结构更为多元,并受粮食出口季节性因素及亚太火电补库需求支撑,因此波动通常小于以铁矿石为主导的好望角板块。巴拿马型船日均下降46美元,报19017美元/天。该板块的温和调整说明煤炭与粮食贸易并未全面萎缩,只是新增货量不足,难以推动运价继续走高。北半球已进入秋冬供暖季,亚太煤炭进口本应迎来传统旺季,但部分预期已提前计入价格,加之部分电厂前期已完成储煤,本轮拉运力度不及往年,限制了巴拿马船运价的上行空间。粮食方面,南北美谷物出口节奏平稳,为板块提供了一定底部支撑,因此运价仅小幅回调,未出现大幅跳水。
超灵便型船指数是当日唯一收涨的板块,上涨1点、涨幅0.1%,报1837点。该船型属中小型干散货船,航线灵活,可靠泊水深有限的中小港口,货种分布更加分散,除少量煤炭、粮食外,还承运水泥熟料、化肥及零散矿砂等杂货,受单一大宗商品周期冲击较小,区域短途贸易的活跃度则是其韧性来源。东南亚及印度洋沿岸的小批量货运需求与区域内短途货源形成托底,抵消了远洋大宗需求疲软带来的压力,使其在大盘下行时仍保持微涨,体现出航运市场内部的结构性差异。
整体来看,当前干散货市场处于“旺季预期逐步兑现、实际需求偏弱”的博弈阶段。供给端短期内没有大规模新船集中交付,船队增速维持温和;矛盾主要集中在需求端,尤其是中国钢铁产业链的需求前景。好望角船的明显走弱,实质上是对铁矿石需求预期的定价反映;巴拿马船的震荡表明煤炭旺季力度未达预期;超灵便型船的抗跌则得益于区域分散贸易的缓冲作用。后续走势一方面取决于国内宏观政策能否有效带动地产与基建用钢需求,进而推动铁矿石采购回暖;另一方面需关注北半球煤炭需求兑现情况、南美谷物发运节奏以及全球工业活动的整体变化。若国内钢材需求持续低迷、铁矿石维持弱势,好望角板块大概率继续承压,并拖累BDI走低;反之,若下游需求出现边际改善,大型船运价有望率先修复,带动整体指数回暖。
航运参与者还需关注多项潜在变量,包括海外矿山发运计划调整、港口拥堵状况、燃油价格波动及远洋保险成本等,这些因素都可能影响船东的实际。当前市场情绪偏谨慎,租家观望氛围浓厚,成交以短期即期租约为主,长期租船订单偏少,市场缺乏推动运价持续上行所需的增量资金与货源支撑。指数呈现的结构性分化也提示者,干散货内部不同船型、不同货种的周期节奏已明显拉开差距,判断航运板块行情时不宜采用单一视角。







