


USD/JPY目前在159.7至160之间高位波动,多次尝试突破160整数关口。对外汇者而言,决定后续走势的关键并非单一GDP数据,而是美日利差能否维持、东京是否会在160附近再度入市干预,以及12月美联储与日本央行议息会议的先后次序。尽管短期上涨动能有所放缓,但利率差与干预之间的较量仍是当前主线。
GDP下滑未能撼动收紧路径
日本内阁府数据显示,三季度实际GDP年化下降0.1%,大幅低于市场预期的增长0.3%,也是四个季度以来的第一次负增长,环比大致持平。主要拖累来自两方面:私人消费下滑0.3%(占GDP比重超过一半),以及净出口减少0.6个百分点。能源进口增加、中东局势引发的油价上涨与供应链成本抬升是重要背景;资本支出则增长1.6%,好于预期,人工智能及省人力相关提供了一定支撑。
多数经济学者对此偏向紧缩立场。消费乏力被视为通胀压力的表现,而非暂停加息的依据。日本央行已于6月和9月两次加息,政策利率目前约为1.25%,市场仍预计12月可能再加息至1.5%。日本经济大臣表示,就业和收入状况改善有助于经济稳步恢复,同时提醒需警惕中东。真正的变数在于政策委员会内部立场是否进一步分化:若后续消费数据持续走弱,鸽派声音可能增强,进而推迟加息步伐。对者而言,日元贬值空间受到干预与加息预期的双重制约,但任何偏鸽的表态都可能迅速推动USD/JPY走高。
160关口依然是东京的底线
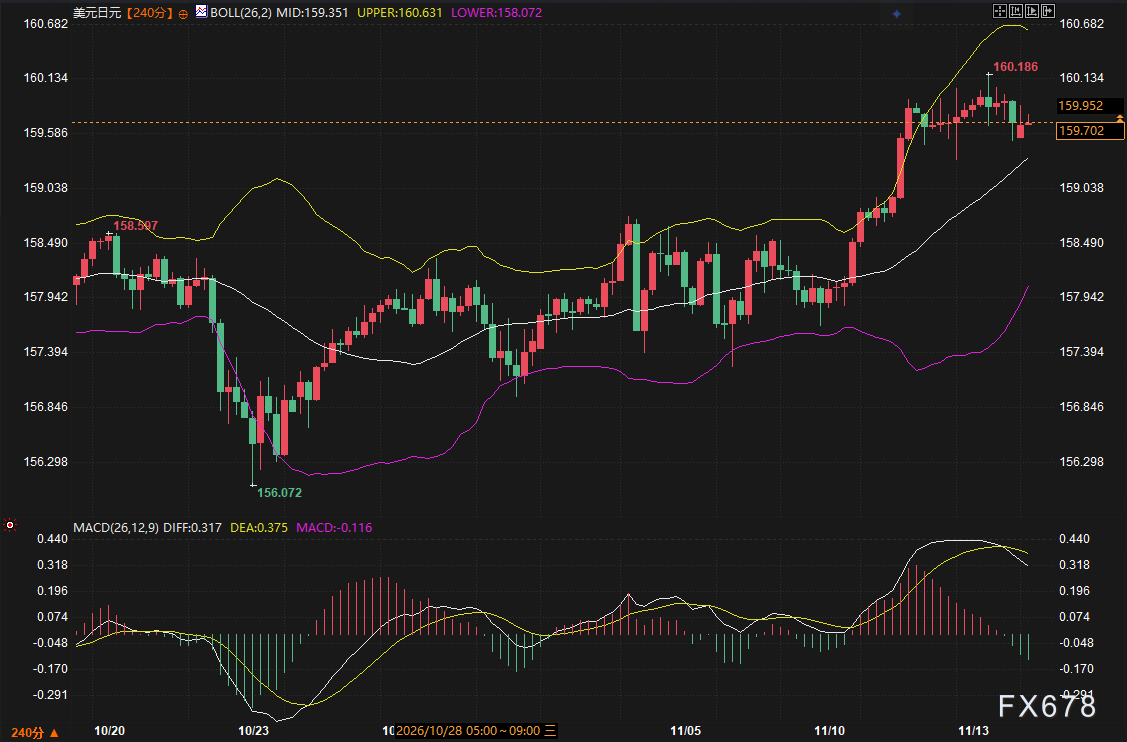
USD/JPY本轮自10月下旬156附近的低位反弹,11月中旬加速站上160,最高触及约160.19,随后回落至159.7至160区间。这已是今年第三次明显试探160。年内日本已多次买入日元进行干预,累计规模约27万亿日元,其中夏季还有美方联手行动。财务省官员近期再度口头警示,称“现在还不是忘掉夏天的时候”。
160并非普通的整数位,而是市场与官方反复检验过的心理及行动阈值。只要价格运行在此附近,做空日元的一方就面临随时可能出现的大规模抛售美元;做多美元的一方则担心突破失败后快速回落。4小时图上价格仍运行在布林中轨(约159.35)上方,整体上行结构尚未被破坏,但MACD柱状线已转为负值,显示短线上涨动能有所减弱。者更需关注的是:利差相关仍在支撑美元,而干预与12月加息预期构成上方压力。历史经验表明,干预通常只能压制汇率数周,若利差没有明显收窄,价格很容易重新回到高位。
12月央行双会议前的核心逻辑
当前市场焦点已从单次GDP数据转向12月9日美联储与12月18日日本央行的议息会议。美联储因通胀数据偏强,加息预期已较为充分;日本央行大概率小幅跟进。若两者均加息25个基点,利差大体保持不变,USD/JPY仍可能继续挑战160上方,并促使东京考虑第三次大规模干预。若美联储释放更鹰派的信号,或日本央行明确后续加息路径,日元才有望获得更持久的支撑。
以下几项现实约束尤为关键:
干预:160附近任何快速上涨都可能引发口头或实际干预,波动会瞬间放大。
事件节奏:日本央行审委高田创的讲话,以及后续CPI与就业数据,都将影响12月的加息定价。
利差与资金流向:只要美日利差维持在较高水平,日元的结构性压力就难以迅速消退。
日元行情的核心从来不在于一次GDP是否低于预期,而在于高利率环境下东京愿意为汇率付出多少代价,以及美日利差何时真正收窄。对活跃的外汇者而言,这仍是当前值得持续关注的品种之一。







