


供应回暖助力市场重新平衡
国际能源署将2026年全球石油供应预测上调92万桶/日,主要得益于中东出口回升。10月全球供应量升至1.054亿桶/日,较9月增加230万桶/日,其中海湾出口(不含阿曼)达到1840万桶/日,约为冲突前水平的74%。沙特阿拉伯10月产量回升至约1000万桶/日,伊拉克产量则升至460万桶/日,为七年来的高位。供应恢复速度明显领先于需求,使本季度供需状况由上月预测的约200万桶/日赤字转为规模相近的过剩。全年仍保持小幅赤字,但缺口较上月报告收窄60%。冲突期间针对油轮的袭击尚未完全中断恢复进程,供应端的韧性正成为市场再平衡的核心推动力。
出口反弹与库存结构分化
10月可观察库存增加5200万桶,为6月以来首次回升,但增量几乎全部来自海上浮仓,陆上库存仍降至近十年低点。自冲突爆发以来,库存累计去化已达4.62亿桶。出口回升主要依靠船对船转运等方式绕开运输瓶颈,使区域装船量快速回升,但基础设施与油轮安全风险依然存在。这种库存结构分化意味着,表面上的供应宽松更多体现在运输途中,而非终端可用库存的实质性补充。10月炼厂开工率降至8130万桶/日的季节性低位,预计12月将回升,但全年仍同比下降。供应恢复与库存位置之间的错位,已成为当前市场平衡的关键变量。
需求回落与成品油市场边际改善
预计2026年全球石油需求将减少268万桶/日,平均降至1.023亿桶/日,降幅较上月预期略有扩大。高油价、电气化推进及燃油效率提升,共同抑制了车用燃料需求的反弹,需求增长主要集中在石化原料领域。柴油与燃料油市场前景呈现“边际改善”态势,高价已对消费形成压制,但欧洲柴油价格仍比冲突前高出约77%。国际能源署成员国将加快释放此前承诺的应急储备,至2月底前额外释放7100万桶。需求端的结构性疲软与供应端的阶段性恢复相互叠加,使全年赤字明显收窄,但成品油特别是中间馏分油的紧张状况,仍需关注后续出口与炼厂恢复节奏。
技术指标与应急库存释放观察
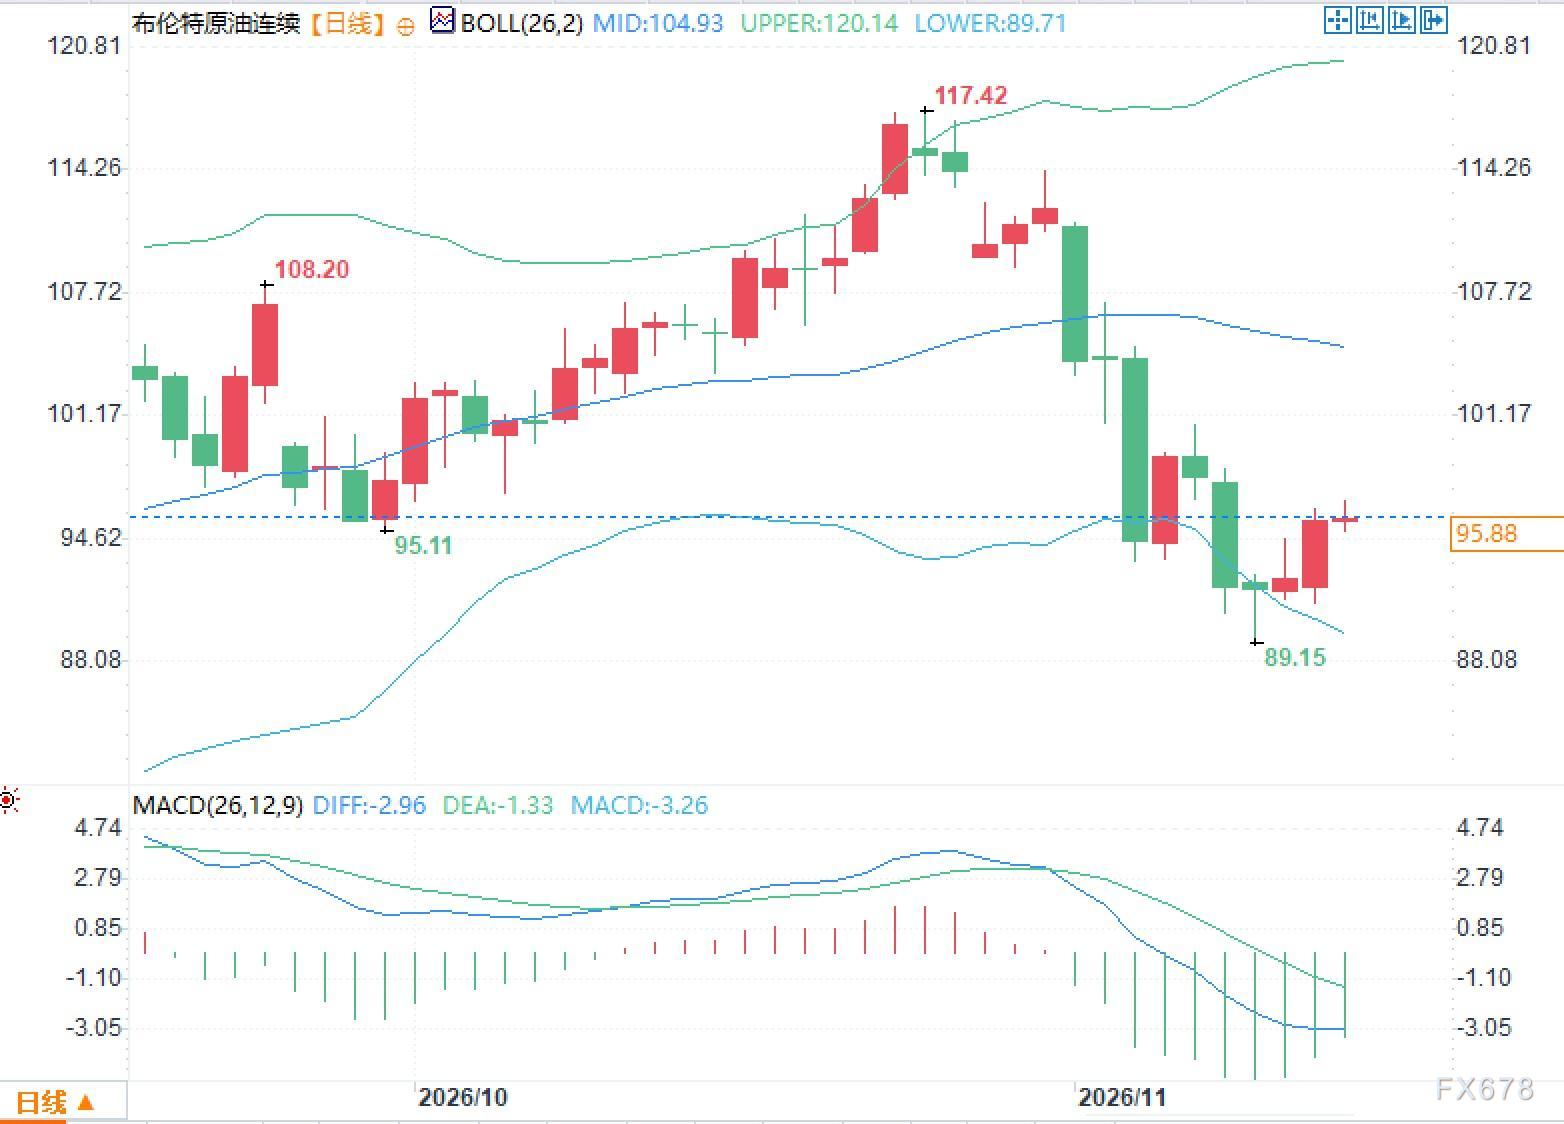
日线图上,布林带中轨位于104.93,上轨为120.14,下轨为89.71,当前价格处于中轨与下轨之间。MACD指标中DIFF为-2.96,DEA为-1.33,柱状图为-3.26,动能仍处于负值区间。近期高点出现在117.42附近,低点触及89.15。价格本月回落与供应恢复预期升温相呼应,但技术指标仅反映既有的价格波动与均线关系,并不能预示后市走向。应急库存加速释放有助于缓解短期成品油紧张,但陆上库存低位与运输风险仍构成潜在制约。市场参与者需关注海湾出口能否持续、库存去化是否停止,以及需求复苏是否仅局限于石化领域。
常见问题解答
问题一:国际能源署为何判断本季度将出现供应过剩?
答:海湾出口已恢复至冲突前约74%的水平,10月供应增至1.054亿桶/日,增速超过需求下滑节奏,推动本季度由赤字转为约200万桶/日的过剩,全年赤字也大幅收窄。
问题二:库存回升为何仍被视为结构分化?
答:10月增加的5200万桶主要来自海上浮仓,陆上库存仍处近十年低位,自冲突以来累计去化达4.62亿桶,说明终端可用库存并未同步回补。
问题三:需求端下滑对成品油市场意味着什么?
答:高价格抑制了车用燃料消费,需求增长集中于石化原料,柴油市场仅呈边际改善。应急库存进一步释放7100万桶有助于缓冲压力,但炼厂开工与出口节奏仍是关键变量。







