


英国央行节奏明确:先加息后降息,利差仍对英镑形成短线托底
ING的基准预测较为清晰:英国通胀将于2027年初升至4.5%附近,并在夏季前后维持在4%上下。天然气价格走高将推动4月家庭公用事业账单上涨约30%,仅能源一项就为通胀贡献超过1个百分点;食品价格涨幅预计在4%至5%之间。值得肯定的是,劳动力市场和工资增速保持平稳,二次通胀效应有限,这使英国央行有望在夏季之后调整立场,并于11月开启降息进程。
对GBPUSD交易者而言,短期内利差仍对英镑有利。英国央行上周已将基准利率升至4%,市场预计2月还将加息25个基点至4.25%。相较于美联储当前的利率区间,英镑依旧具备一定的收益吸引力。目前GBPUSD在1.3400至1.3450区间内整理,技术面上仍运行于100日均线上方,短线多头仍有施展空间,上方需关注1.3500这一关键阻力位。若今晚美国CPI低于预期,美元走弱,英镑有望向该位置发起冲击;若CPI高于预期,则可能回踩1.3400甚至1.3370的支撑区域。
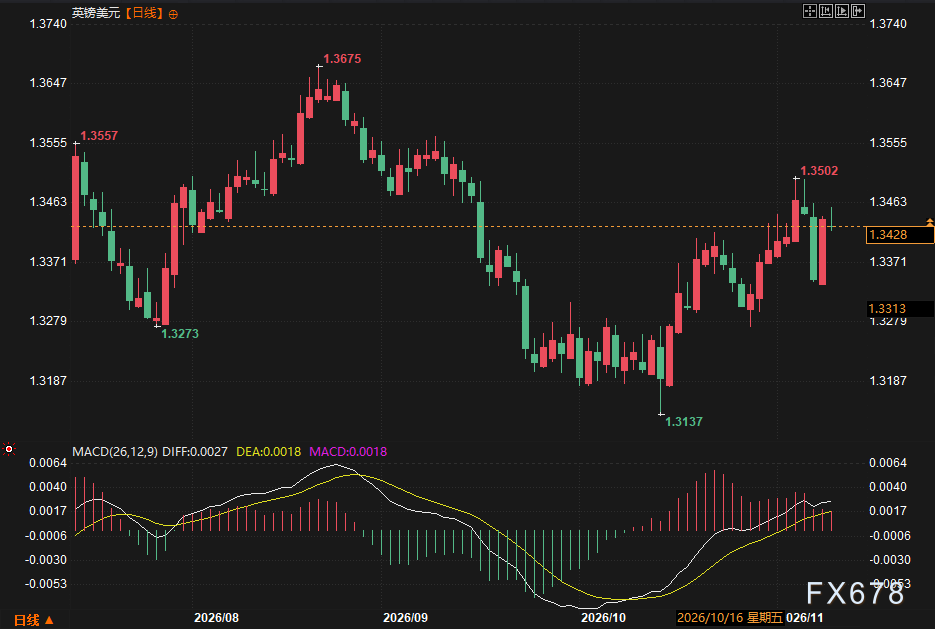
外汇交易者可以围绕利差进行布局:在英国央行偏鹰的阶段,英镑对日元等低息货币,或对相对偏弱的美元,仍存在波段交易机会。不过,也需警惕市场提前计价2027年的降息预期,这可能导致英镑中长期承压。
增长与财政双重承压:内需乏力制约英镑上行空间
ING指出,英国经济增长受到两股方向相反的力量牵引。数据中心与人工智能相关专业服务持续受益于全球需求,构成利好;但紧缩性货币政策、实际工资负增长以及收紧的财政政策,将压制国内需求,使2027年经济增速放缓。
这意味着,英镑难以走出单边大涨行情。即便短期加息提供支撑,疲弱的经济基本面也会限制资本流入。者应关注英国GDP、零售销售等数据,一旦内需进一步走弱,市场可能加速定价降息,从而对英镑形成压制。
政治风险抬头:提前大选与“重返欧盟”情景并存
ING提出的风险情景值得外汇交易者重点留意。首相伯纳姆提出了“英国十年计划”,但这一目标与2029年的大选时间表存在矛盾。社会护理改革、国有化等重大举措,通常需要新的五年任期才能推进。加之支出审查被推迟到明年,以及伯纳姆推动与欧盟建立更紧密关系,被外界解读为争取中左翼选票的信号,提前大选的可能性随之上升。
右翼阵营分裂,叠加工党民调走高,为执政党提供了一个狭窄的窗口,但这同时也是一场高风险的政治博弈。市场大概率不会乐见这种局面,因为它会将长期借贷需求问题推至台前,而英国公共财政目前只是“表面尚可”。提前大选往往会带来波动率上升,GBPUSD可能出现快速跳空或日内振幅扩大。
更具想象空间的情景是:英国同意重返欧盟关税同盟。脱欧虽已不受欢迎,但全面回归仍然遥远。若提前大选在事实上演变为一场关于欧洲关系的全民表态,工党获胜后伯纳姆迅速行动,再加上民粹情绪与地缘局势的不稳定,让欧盟领导层看到契机,关税同盟谈判有可能启动。这将明显降低货物贸易壁垒,并配合监管规则的动态对齐,使英国在2027年底时在经济上比现在更加贴近欧盟。ING认为,一旦此情景成真,英镑很可能获得更强的市场青睐。
对交易者而言,政治风险是把双刃剑:短期不确定性会压制英镑,中长期若英国走向与欧盟更紧密的关系,则对英镑构成利好。建议持续关注相关民调、政府公告以及欧盟的回应,必要时可借助期权或收窄止损来管理尾部风险。
今晚CPI与整体策略:美元走向主导英镑短期表现
今晚公布的美国10月CPI是市场焦点。市场普遍预期环比增速放缓,但核心通胀仍是关注重点。若数据偏弱,美元承压,GBPUSD、EURUSD等非美货币有望集体受益;若数据偏强,则会强化市场对美联储12月加息的预期,压制英镑表现。此外,受美伊谈判进展影响,油价大幅回落,通胀预期整体降温,风险偏好有所回升,对高利率货币的短期走势形成支撑。







