


- 金价在美元走弱之际攀升至 4100 美元上方,涨幅接近 1%。
- WTI 原油大跌近 6%,12 月美联储加息概率升至 84%。
- 中国央行在美国 CPI 公布前增加 25.8 公吨黄金储备。
周一,现货黄金(XAU/USD)受美元走弱提振,涨幅超过 1.50%,升至 4130 美元上方。上周五美国非农数据表现强劲,令市场对美联储政策的判断略微转向鹰派,并加大了对 12 月加息的押注,但金价依然走高。
油价下挫拖累美元,尽管美联储紧缩预期升温,黄金兑美元仍走强
美股出现反弹,市场偏好有所回升。美国总统唐纳德·特朗普表示,他下令对伊朗发动新一轮打击的可能性“极低”,这一表态带动与美元通常呈正相关的美国原油基准西德克萨斯中质原油(WTI)下跌近 6%,报价跌至 85.00 美元,进而压制美元走势。
据报道,美伊核问题谈判已经恢复。阿拉比亚电视台援引知情人士消息称,一项由卡塔尔与巴基斯坦提出的方案,允许伊朗将铀浓缩至 3.67%,据悉华盛顿已同意该条款,德黑兰方面也表示接受。
跟踪美元对一篮子主要货币表现的美元指数(DXY)下跌 0.46%,报 101.81。与此同时,美国 10 年期国债率上涨 2 个基点,至 4.889%,员在上周五就业报告出炉后,开始将进一步收紧政策的可能性纳入定价。
非农就业人数大幅超出预期,失业率由 4.2% 回落至 4.1%。CME FedWatch 工具显示,12 月加息的概率为 84%,高于上周五的 76%。
黄金本身不产生利息,在高利率环境下往往表现欠佳,但各国央行的买盘为其提供了支撑。世界黄金协会数据显示,中国人民银行 10 月向储备中增加了约 25.8 公吨贵金属,为近三年来单月最大增幅。
美联储官员陆续发声。里士满联储主席托马斯·巴尔金表示,12 月并不存在利率维持不变的基准情形,并指出更多集中在通胀这一使命上。
此前,芝加哥联储主席奥斯坦·古尔斯比言辞偏鹰,他提到服务业通胀已开始“反弹”,这成为一个“重大问题”,美联储必须正视其在通胀控制上的不足。
市场目光转向周二公布的美国消费者物价指数(CPI)。预计 10 月 CPI 同比将由 3.7% 升至 3.9%,核心 CPI 则预计由 2.6% 升至 2.8%。
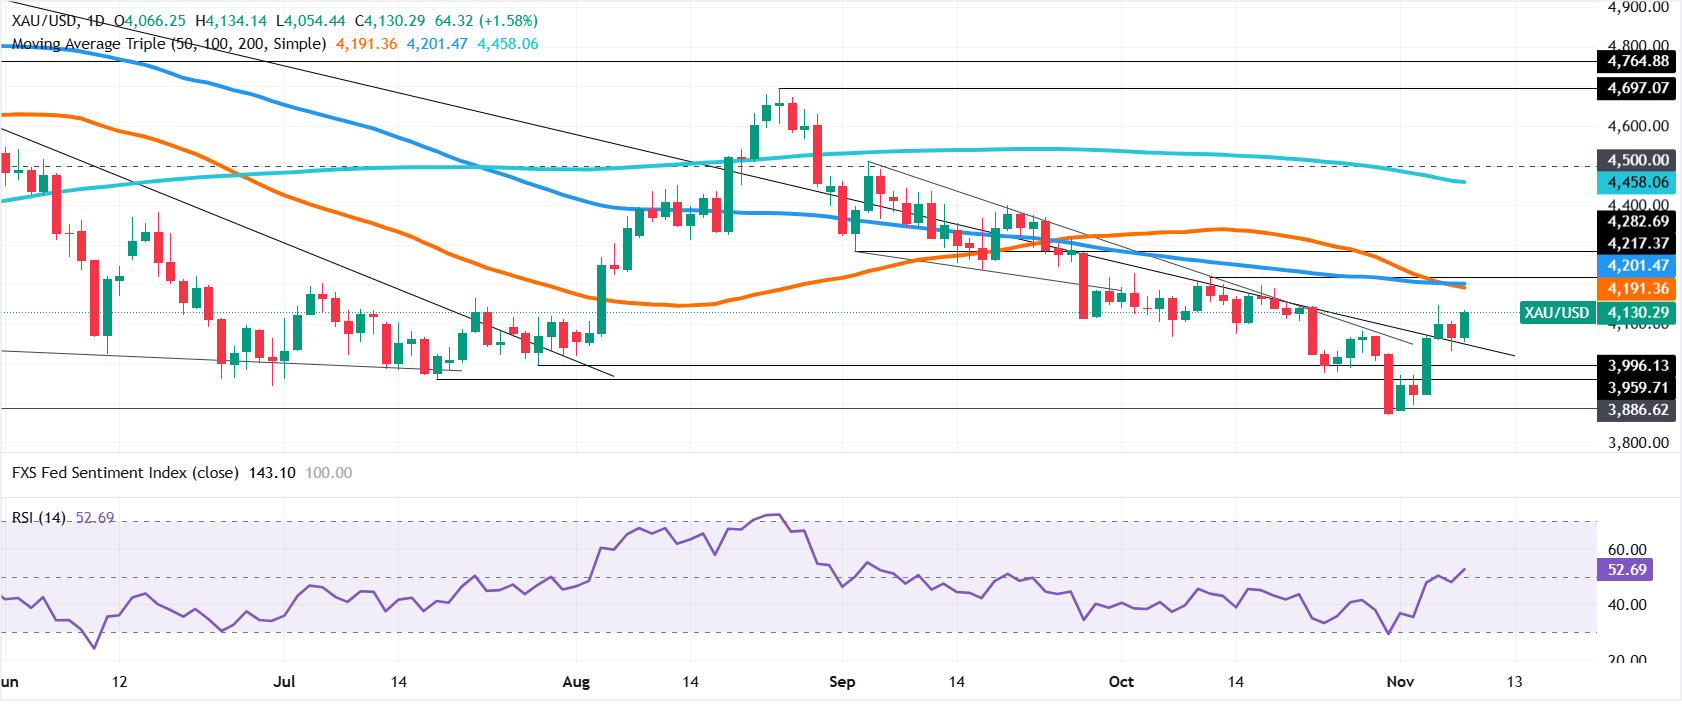
黄金/美元技术面:金价在 4100 美元附近受阻回落
本周金价开局走强,但仍未能重返上周四 4146 美元的高点。价格温和回升,不过动能有限,后续或将延续震荡整理,相对强弱指数(RSI)正逼近 50 的中性水平。
若要延续看涨走势,黄金/美元需要突破 4191 美元与 4201 美元附近,由 100 日和 50 日简单移动平均线(SMA)形成的叠加阻力。一旦有效突破,下一目标将指向心理关口 4300 美元。
下行方面,空方需要将金价压至 4100 美元下方,之后的关注位为 4000 美元。若该位置也告失守,下一关注区域为 11 月 4 日的日内低点 3919 美元,再往下则是 10 月 30 日的年内低点 3879 美元。
黄金常见问题解答(FAQ)
黄金长期以来被用作价值储存与媒介。除装饰与珠宝用途外,它通常被视为避险资产,在市场动荡时期具有一定的配置价值。由于黄金不依附于某一特定发行机构或政府,也常被用来应对通胀和货币贬值的。
各国央行是黄金的主要持有者。局势不稳时,央行通常通过分散储备、增持黄金来稳定本国货币,并增强市场对其经济和货币实力的信心。较多的黄金储备有助于提升外界对一国偿债能力的信任。世界黄金协会数据显示,2022 年各国央行合计增持 1136 吨黄金,价值约 700 亿美元,创下有记录以来的年度增持规模新高。中国、印度、土耳其等新兴经济体的央行近年来增持步伐较快。
黄金与美元及美国国债通常呈负相关,三者同为主要的储备资产和避险工具。美元走弱时,金价往往上涨,这使者和央行能够在动荡时期分散资产配置。黄金与资产同样呈负相关:股市反弹时金价往往承压,而高市场出现抛售时,黄金则通常受益。
金价波动受多种因素驱动。地缘政治紧张或对经济深度衰退的担忧,会因黄金的避险属性而迅速推高金价。黄金属于无息资产,利率下行时往往更具吸引力,融资成本上升则通常对其形成压制。此外,由于黄金以美元计价(XAU/USD),多数走势取决于美元表现:美元强势时金价往往承压,美元疲软时则可能获得支撑。







