


本文将论证,各类资产与原油之间的关联度已明显提升。当前这一时点尤为关键:中期选举结束后,或许能促使美国政府意识到,应当考虑从这场冲突中脱身。文章首先梳理一套决策逻辑框架,探讨油价若要出现实质性回落,需要满足哪些前提;随后呈现东西向输油管道遭袭之后,各类资产与原油的相关性上升到了何种程度。
相关性如此之高意味着:一旦冲突平息、油价随之走低,风险资产普遍有望走强,涵盖标普500、法国国债与贵金属;而美元、美债等避险资产则可能承压走弱。
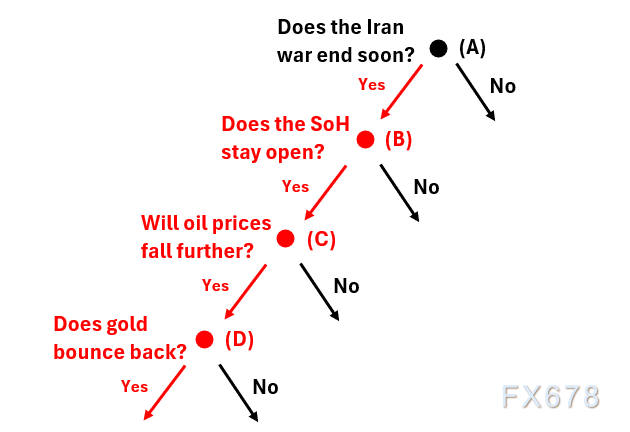
复杂局面从来没有简单的解法,结束这场冲突同样并非易事。上图是我整理出的完整推进路径。
决策框架的第一个分支(A),在于美国能否看清形势并作出结束冲突的决定。我认为这一可能性正在增大:共和党内反对冲突的声音日益高涨,万斯副总统在推文中表示这场冲突将导致共和党在中期选举中失利,便是一例;与此同时,封锁措施的成效也在减弱。伊朗已经清楚,只要撑到新一届国会于明年年初就职,局势便可能随之改变。
第二个分支(B)关乎霍尔木兹海峡能否在无需美国海军大规模重兵驻守的情况下保持通航。在我看来,其核心是一种利益交换。伊朗国内经济状况极为困难,政权急需资金;沙特及该地区其他石油出口国正借高油价赚得可观收益,具备充足的资金推动谈判、安抚伊朗。
第三个分支(C)是:上述条件落地后,油价能否出现明显下跌。我们其实已有一个现成的参照:今年6月谅解备忘录签署时,油价曾大幅回落。我认为,若历史再度上演,油价仍有回落的可能。
第四个,也是最后一个分支(D),是过去几周资产与原油之间的强联动关系能否延续。这正是接下来我要重点论证的内容。
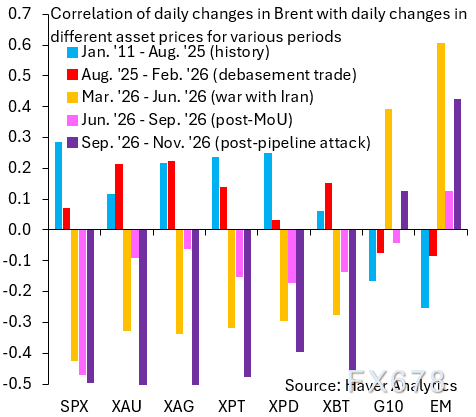
上图列示了各类资产的日内涨跌幅,以及它们与近月布伦特原油期货日内涨跌幅之间的相关系数。纳入统计的标的包括标普500(SPX)、黄金(XAU)、白银(XAG)、铂金(XPT)、钯金(XPD)、比特币(XBT),以及美元兑G10货币和美元兑新兴市场货币。统计共划分为五个时段:
(1)长期基准区间:2011年至2025年年中,即去年贬值交易浪潮兴起之前(蓝色柱);
(2)贬值交易的鼎盛阶段:2025年年中至2026年初(红色柱);
(3)伊朗冲突爆发,直至6月谅解备忘录签署(橙色柱);
(4)备忘录达成后的停战阶段,该停战状态在9月10日东西向输油管道遭袭后彻底破裂(粉色柱);
(5)管道遭袭至今,布伦特油价重新回升至三、四月份高点的这段时期(紫色柱)。下文分析聚焦最新这一时间窗口,即紫色柱所对应的相关性。
在最新时段,也就是管道遭袭后的两个月里,标普500、黄金与其他贵金属,与原油呈现显著的负相关。这一相关程度多少出乎我的意料。按常理,2025年金价大涨后入场的不少散户资金本应逐步离场,但数据显示事实并非如此。即便后续相关性有所弱化,我仍有理由判断:油价回落,将带动这批风险资产上行。
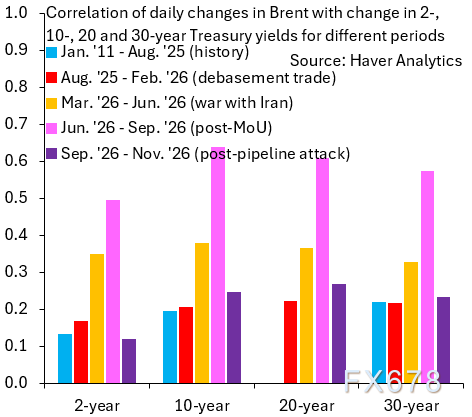
下一张图采用同样的方法,统计2年期、10年期、20年期、30年期美债收益率日内变动与原油价格的相关性。值得注意的是,在本轮局势升级期间,美债收益率与原油的相关性反而有所下降。正如我昨天直播中提到的,原因在于这段时间法国国债遭遇猛烈抛售,资金涌入美债与美元寻求避险。
因此,油价下跌时,美债收益率的降幅会小于其他品种。美债的避险买盘随之消退,相较于法国、意大利等高风险国债,美债可能表现疲软。
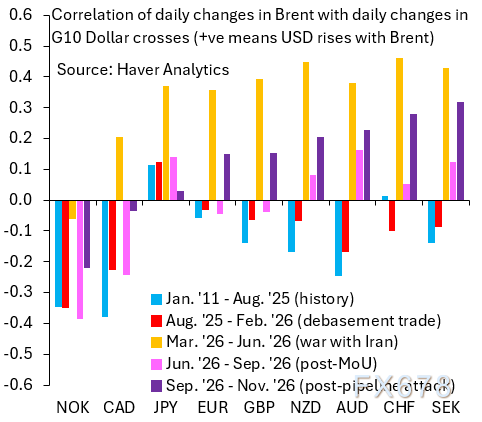
最后这张图延续我昨天关于中期选举后美元走势的分析,统计G10主要货币兑美元与原油的相关性。统计币种包括挪威克朗(NOK)、加元(CAD)、日元(JPY)、欧元(EUR)、英镑(GBP)、新西兰元(NZD)、澳元(AUD)、瑞郎(CHF)和瑞典克朗(SEK)。
油价上涨时,美元兑瑞典克朗的升值幅度最大(图表最右侧),其次是瑞郎和澳元;反过来,油价回落时,美元兑这几种货币的跌幅也最快。
与之相反,美元兑挪威克朗或许会走强:挪威克朗是G10货币中与原油联系最紧密的货币,油价下跌时,克朗会受到拖累而走弱。
总结来说,当下的行情取决于油价最终能跌到什么程度。自2月27日以来,整个市场实际上就是一场规模庞大的原油交易。







