


高盛近期调低了金价中期预期:2026年底目标由每盎司4650美元降至4150美元,2027年底目标由5400美元降至4800美元。该行认为,美联储政策立场日趋强硬,削弱了者借助黄金对冲的意愿。
该行策略分析师在11月5日的研报中指出,此番下调以美联储维持更紧缩政策为前提,其中包括市场预期的12月加息。这将限制黄金作为货币贬值及政策不确定性对冲工具的吸引力。
他们预计,这类对冲需求将回落至历史平均水平,难以恢复到今年早些时候的高点,同时黄金看涨期权的热度也在降温。
与2022年的相似之处:央行增持撑底,利率却压制需求
高盛将当前行情与2022年做了对照。那一年,各国央行大举购入黄金,为金价筑起牢固底部,但利率同步攀升,明显压低了私人部门的热情。
黄金本身不支付利息,在加息周期中,它相对债券、现金等生息资产的持有成本随之上升,进而导致ETF资金流出,投机性多单也随之减少。
眼下的局面与当时相似:官方购金为价格提供下方支撑,而美联储的强硬路线则压制了需求,限制了金价的上涨空间。
由此推断,黄金短期内很难再现全面的需求高涨行情,其价格走势更多受制于利率水平,而非单纯由避险情绪驱动。
策略师表示,这一格局决定了近期金价更可能呈现区间震荡,而非单边突破。者应当区分结构性支撑与周期性阻力。
央行购金:月均约60吨,远超2022年前水平,是涨势的核心来源
即便短线需求承压,高盛对黄金的长期前景依然保持乐观,其判断主要建立在官方部门的购金力度之上。
该行预计,2026至2027年各国央行每月购金量约为60吨,明显高于2022年之前约17吨的历史均值。按季节因素调整后的三个月滚动数据显示,目前实际购买规模已达每月约85吨。高盛将这一持续性买盘视为其预测中、到2027年底约15%涨幅的主要推动力。
该行特别提到,新兴市场央行,尤其是中国,其黄金储备占比相较于长期目标仍然偏低,未来仍有较大增持空间。
另外,市场讨论的焦点也正从“要不要持有黄金”转向“黄金存放在哪里”,这反映出各方对储备安全及地缘政治信任的深层顾虑。官方需求的韧性,使黄金即便在利率承压之下,仍具备结构性的底部支撑。
后市路径与:2027年底降息将是催化剂,近端阻力依然存在
高盛认为,一旦美联储开启降息(其经济学家预计始于2027年底、延续至2028年初),黄金有望获得进一步提振。
然而就近期而言,该行判断未来三至六个月,商品顾问(CTA)和宏观对冲基金将面临阻力,包括利率上行、能源价格波动以及限额收紧等因素。该行警告,油价走高可能促使系统性策略加速抛售。
层面,高盛指出:若美联储于2027年3月再度加息、降息时点推迟,或终端利率预期进一步上修,金价在2027年底可能下探至约4660美元,低于基准预测;反之,若市场重新担忧政府债务的可持续性,金价则可能升至基准水平之上。回顾本轮行情,黄金2025年上涨约64%,是1979年以来表现相当亮眼的一年,今年1月触及约5600美元的高点,随后于11月6日回落至约4070美元,较高点下跌近27%。
高盛表示,希望获取央行购金敞口或对政策进行防护的长期者,或可将此番回调视为潜在的布局时机。
结论
高盛将2026年底和2027年底的金价目标分别下调至4150美元和4800美元,主要原因在于鹰派美联储(包括市场预期的12月加息)压制了黄金作为政策对冲工具的需求,对冲需求预计回落至历史均值附近,看涨期权的兴趣也在减弱。不过,该行对长期仍持建设性看法:2026至2027年央行每月购金约60吨,远高于2022年前17吨的均值,当前已达约85吨/月,构成到2027年底约15%涨幅的主要支撑;新兴市场央行尤其是中国的配置仍偏低,市场讨论也正由“是否持有”转向“存放何处”。未来三至六个月,利率上行、能源价格不确定性及限额收紧将构成阻力,油价走高或引发系统性卖盘。2027年底的降息是进一步的支撑来源;情景下,若加息提前或终端利率走高,2027年底金价或降至约4660美元,而债务可持续性担忧则可能将金价推高至基准之上。
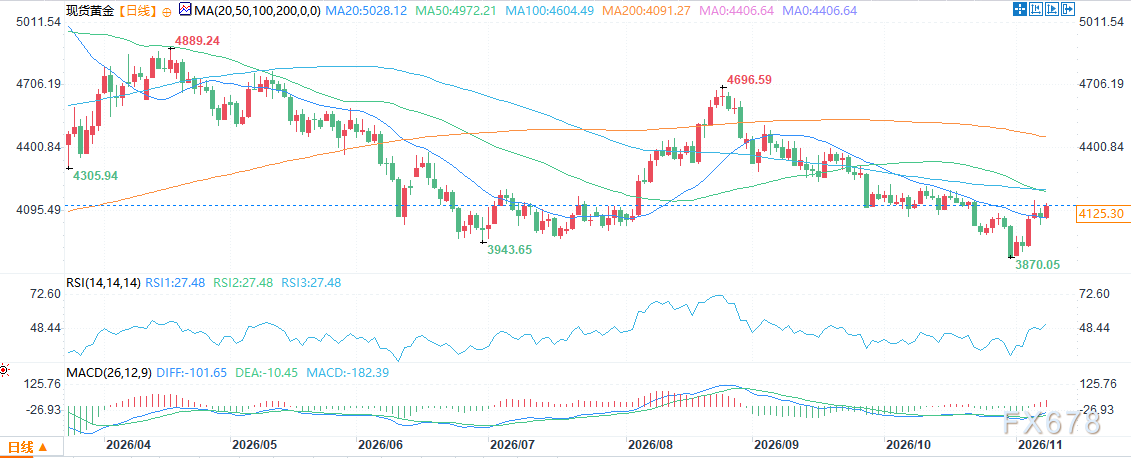
(现货黄金日K线图,图片来源:易汇通)
截至北京时间10:44,现货黄金报4129.48美元/盎司。







