


另外,大选结果让市场预计中东冲突有望尽快平息,油价随之显著回落,对美元形成额外压力。
不过,美国国内经济数据表现稳健,强化了市场对美联储再度加息的预判,美元的下行空间或因此受到限制。
ADP数据显示,10月私营部门新增岗位8.6万个,超出6.9万的市场预期;9月数据则由9万修正为8.6万。
同期,ISM服务业PMI由54.9微降至54.5,低于54.8的预期值,但仍稳居荣枯线以上的扩张区间。
美元承压:政局僵持忧虑与油价回落的双重打压
民主党横扫两院,是美元走弱的主要原因之一。政局僵持意味着重要法案推进困难、政策延续性减弱,美元的风险溢价因此抬升。
与此同时,大选结果催生了中东冲突即将结束的预期,油价应声大跌。市场押注新一届国会将推动与伊朗的军事对峙降温。
特朗普已承认共和党在选举中遭遇挫败,选民对冲突引发的汽油涨价颇为不满。他同时释放信号,暂不打算立即加大军事打击力度。
据悉,民主党掌控的国会或将对中东军事行动的拨款提出质疑,参议院民主党领袖舒默也公开表态,将力推结束此次冲突。
另外,波斯湾原油出口已逐步恢复,当前市场供应量高于近期需求水平。
政治不确定性与油价下行这两条路径,共同施压美元。
制约因素:ADP好于预期与约82%加息概率限制美元跌幅
不过,美元的下跌空间可能有限。ADP就业数据优于预期,ISM服务业PMI虽不及预期,但仍处于扩张区间,这些稳健数据推高了美联储的加息预期。
CME FedWatch工具显示,市场当前给出的12月再度加息概率接近82%。投资者目前将目光转向即将公布的美国经济数据,包括周四的初请失业金人数以及周五的非农就业报告。
综合来看,政治与油价两条线压低美元,而利率因素则为其提供托底,三方力量相互牵制。
加元处境两难:美元走弱带来利好,油价下跌形成拖累
加元目前面临两难局面。一方面,美元转弱为其创造了上行空间;另一方面,作为商品货币,加元受油价下滑牵制。加拿大是美国最大的石油出口来源国之一,能源价格走低会直接削弱加元。
正是这种相互抵消的关系,使美元兑加元尽管已连续两个交易日走低,下跌幅度依然有限。
短期内,油价走势对加元的影响或许大于美元指数的波动。
机构观点
有机构策略师指出,近期加元虽有反弹,但表现仍落后于其他主要货币。
该策略师认为,加元“与同行相比表现稍显逊色,体现出其低贝塔风险与商品货币的属性”。即便市场环境偏向支持,加元相较高贝塔货币仍显得更为审慎。
这意味着,即便美元整体走弱、风险偏好回暖,加元的涨幅也可能持续跑输澳元等高贝塔商品货币。这一表现主要由其货币属性决定,而非短期基本面变化。
结论
加元走强,使美元兑加元连续第二日回落至1.3950附近。其主要推动力来自民主党掌控两院后的政局僵持担忧,以及大选后油价的大幅回落。后者一方面借中东冲突降温预期压低美元,另一方面又拖累商品货币加元,两者相互抵消。
ADP就业超预期以及12月加息概率约82%,为美元提供了支撑,限制了其跌幅。机构认为,加元作为低贝塔风险与商品货币,其涨幅系统性落后于其他主要货币。短期走势将取决于油价方向(其对加元的影响或超过美元指数波动)、政局僵持的定价深度,以及周五非农数据引发的加息预期重新定价。
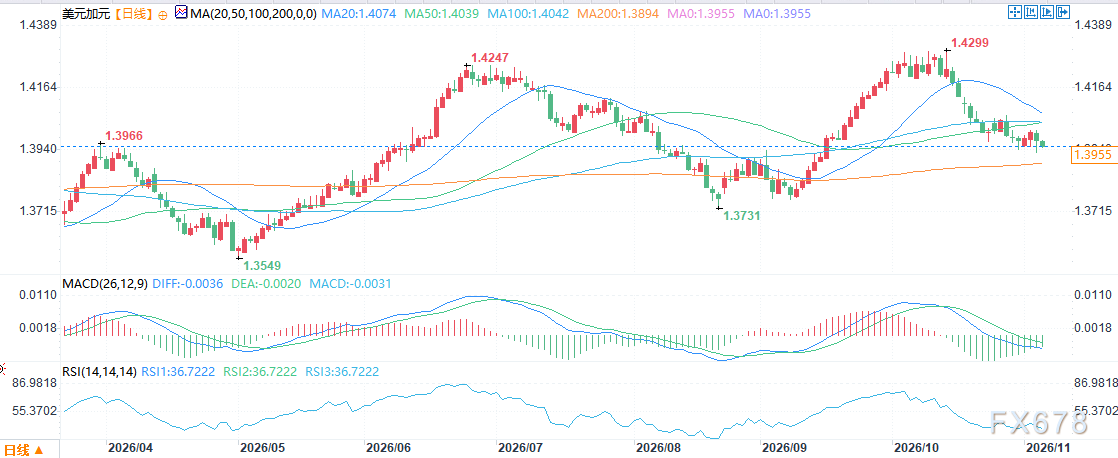
(美元兑加元日线图,来源:易汇通)
北京时间11:19,美元兑加元报1.3950/51。







