


期货市场目前给出的定价显示,美联储下次议息会议加息的概率逼近八成。在这一关键时点,10月份非农就业报告的公布显得尤为重要。
该报告很可能深刻改变投资者对美联储政策走向的研判,其影响将延续至12月首周11月份就业数据公布之时。若就业表现亮眼,美联储便能更加专注于通胀目标的实现;与此同时,市场也需要重新审视当前已计入价格的另外两次加息预期。
此前市场原本预估,本周五公布的10月就业数据表现不会太过强劲。不过,过去一年间,每月新增职位数量已持续走低。可以确定的是,2025年秋季显露的经济降速早已过去,就业市场重新回到增长轨道,只是步伐变得更加平稳。
市场预估:整体偏平稳
分析人士预计,10月非农新增职位约6.5万个,高于9月的2.9万个;失业率则保持在4.2%的水平。薪资环比增幅预计为0.3%,前值为0.1%;同比增幅预计为2.9%,前值为3.0%。平均每周工作时长仍为34.4小时。
近段时间,分析人士一直认为就业增速会逐步放缓。自2025年10月以来,市场对非农月均新增人数的预期约为6.4万人;相比之下,2023年1月至2025年7月期间,月均预期曾达到17.1万人。该年春季,就业增长的下行态势便已显现。
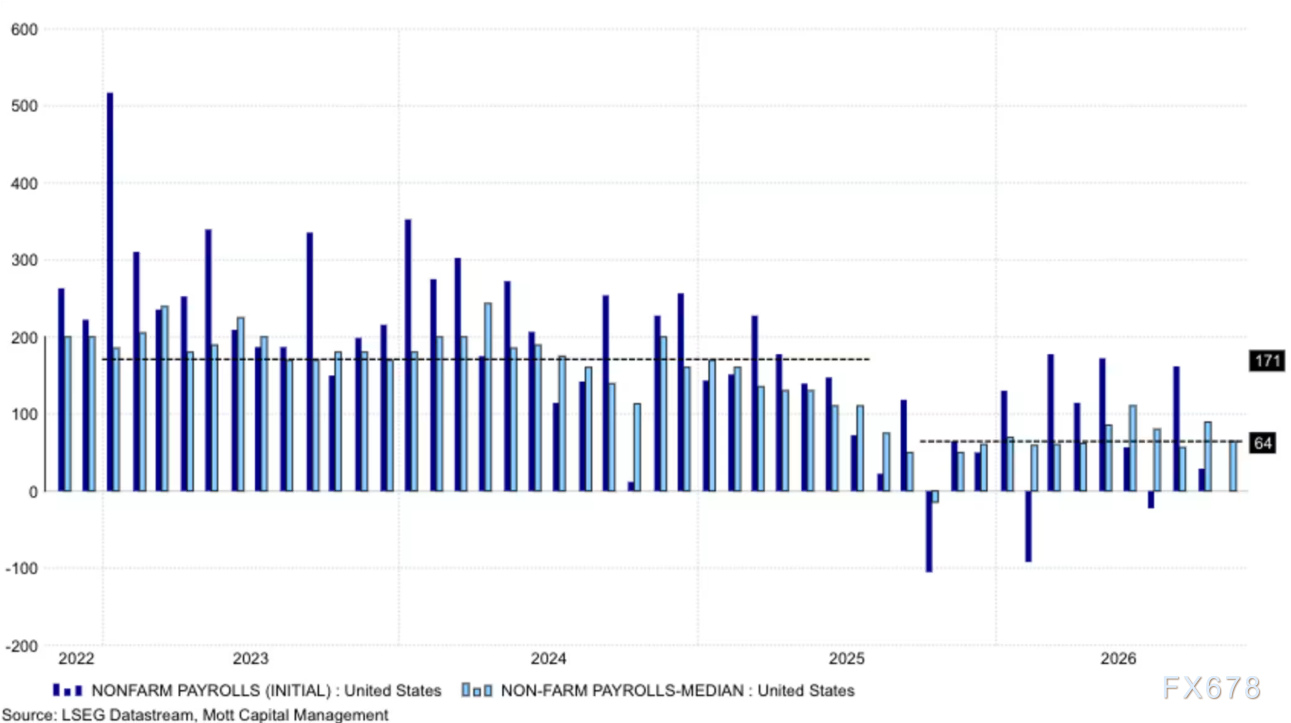
图表解读:此图对照了2021年末至2026年间美国非农就业初值(深蓝色柱)与市场预期中位数(浅蓝色柱)。可以看出,非农初值整体呈波动走低,而市场预期的中枢则较为平稳。
然而,数据的起伏并未让分析人士的预测准确率有明显提升。2025年1月至今,非农数据优于预期的情形出现11次,逊于预期的情形出现10次。超预期时,实际数据平均高出预期6.3万人;不及预期时,平均低于预期5.9万人。
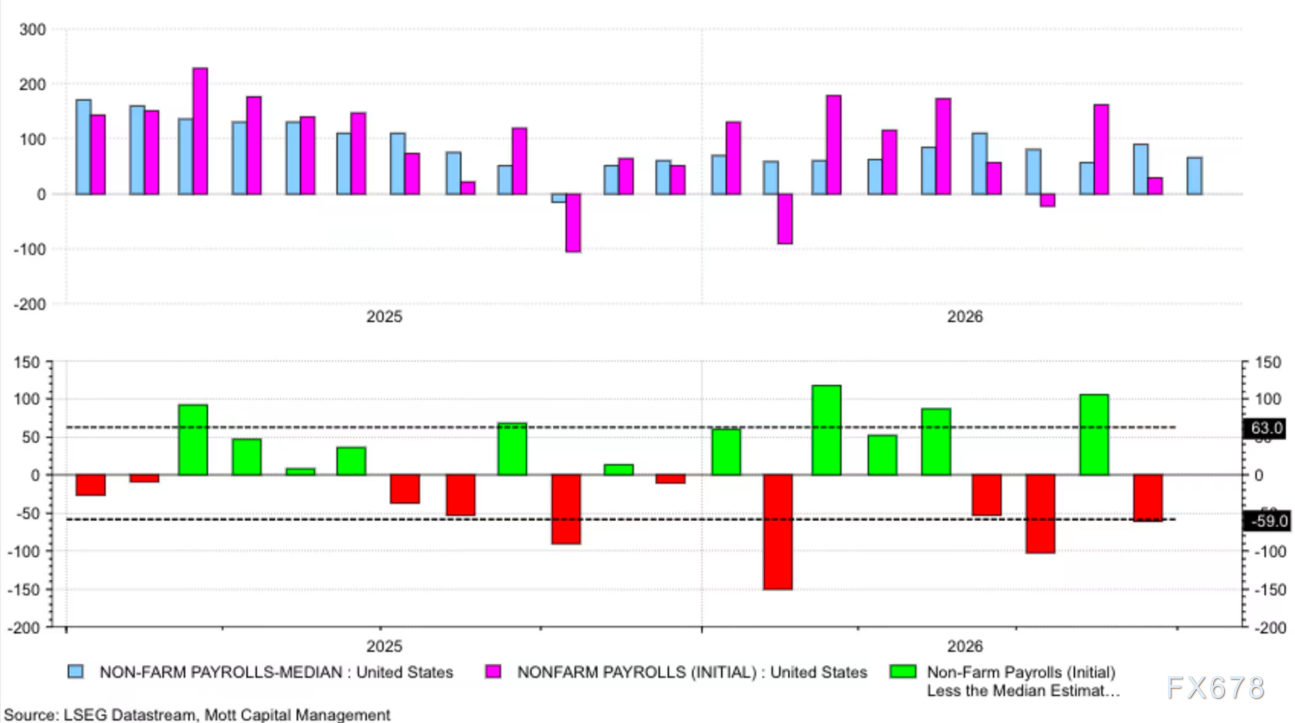
图表解读:该图展示了2025至2026年美国非农就业实际数值与预期的对比情况。上方图表中,蓝色柱代表非农预期中位数,洋红色柱代表非农初值;下方图表呈现实际值与预期值的差额,绿色表示正向偏差,红色表示负向偏差,波动大致介于-150至+120千人之间。
信号:劳动力市场依然稳健
在衡量劳动力市场健康程度时,更具参考价值的是私营部门周薪总额指数。该指数在2025年12月见底后逐步企稳,并保持平稳增长。此后指数有所回升,表明劳动力市场降温、薪资增速放缓的过程已经得到遏制。
由此可见,虽然整体新增就业与薪资涨幅有所放缓,但目前的增速与新冠疫情爆发前的劳动力市场大体持平,年化增速处于4%至5%之间。问题在于,通胀仍维持在高位,不断蚕食实际工资水平,这也正是美联储必须将注意力牢牢放在通胀目标上的原因。
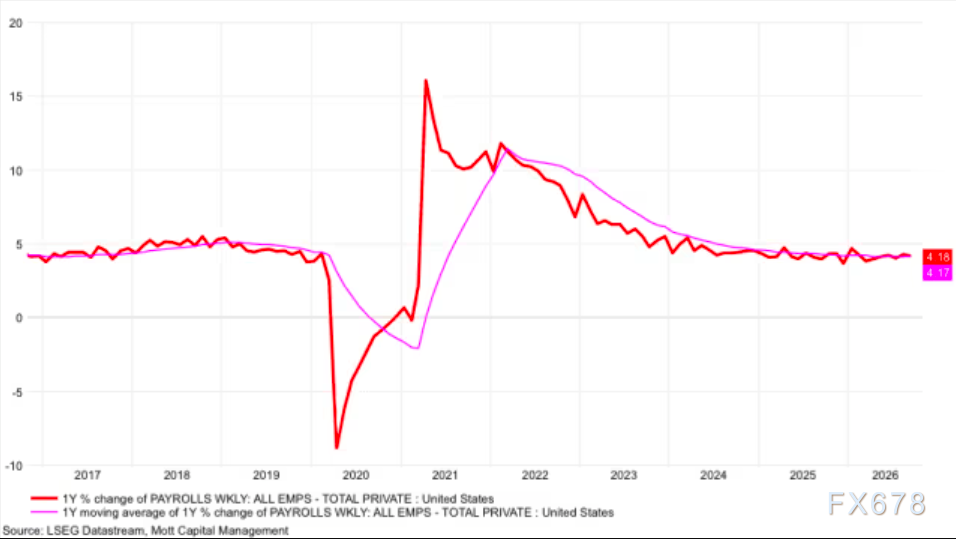
图表解读:呈现2017至2026年美国私人部门周薪总额同比增速(红线)及其12个月移动平均线(洋红色线)。
换言之,除非就业报告中出现失业率明显上升或非农人数意外大幅下滑,否则市场对美联储政策路径的定价难以出现大幅改变。
真正有可能扭转加息预期的情形,是就业数据大幅优于预期且失业率明显回落。一方面,这会推高12月加息的概率;更关键的是,市场可能提前加息的时间点,甚至上调加息的总次数。
美联储还需再加息几次?
目前市场定价为:12月加息一次,2027年再加息一次,加息周期预计于2027年结束。虽然12月初美联储召开议息会议前,还将公布11月份就业报告,但若10月数据表现亮眼,将为进一步收紧货币政策提供依据;如果11月就业数据同样超出预期,则可能释放更强烈的信号,加息次数或将超过两次。
由此引出一个关键问题:市场押注“仅再加息两次”是否站得住脚?美联储后续的加息次数,是否已被市场充分消化并计入价格?
再加上9月份的那次加息,市场之所以计入两次加息,其底层逻辑在于认为美联储不过是将2025年末的降息举措原样收回。但这一假设或许难以成立:在美联储当年降息之前,通胀便已迟迟无法降至2%的目标水平。核心PCE物价指数于2025年3月降至2.3%的低点后便迅速反弹,且这一回升早在美联储降息之前就已发生。
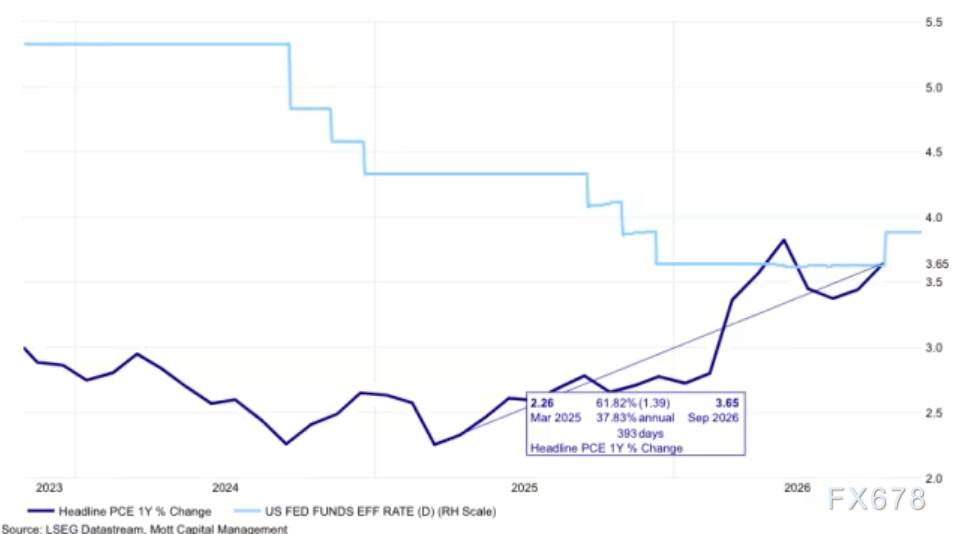
图表解读:展示2023至2026年PCE物价指数同比增速(紫线)与美国联邦基金有效利率(浅蓝线)的走势对照。
值得深思的是:在联邦基金有效利率处于4.3%的水平时,PCE通胀尚未能回落至2%;那么,又有什么理由认为,这一次仅将利率升至4.3%就足以压住通胀?







