


美元与收益率齐涨,金价承压
本身不产生利息,其价格走势通常与美元及美债收益率呈反向变动,周二的行情再次印证了这一规律。衡量美元对一篮子货币汇率的美元指数上涨0.07%,报101.83。美元此前一度回落0.17%,但美国劳工部公布的职位空缺与劳动力流动调查(JOLTS)显示,9月职位空缺激增33.3万个至752.3万个,大幅高于710万个的市场预期,市场据此认为劳动力市场依然稳健,美元随即转强。
与此同时,美国长期国债收益率明显攀升。10年期美债收益率上行5.4个基点至4.948%;30年期收益率上行5.2个基点至5.321%;2年期收益率上行3.1个基点至4.614%。
Blue Line Futures首席市场策略师Phillip Streible指出,美元走强与收益率上行合力给带来直接阻力。实际收益率的抬升提高了持有国债等生息资产的吸引力,进而削弱了在与保值方面的相对优势。
值得一提的是,油价回落对金价形成了一定的缓冲作用。布伦特原油期货下跌约1%,收于103.60美元/桶,创近四周以来的最低收盘价;美国原油收于96.09美元。油价走弱主要源于市场对乌克兰与伊朗相关冲突谈判的乐观情绪,通胀担忧因此有所降温,金价盘中一度获得反弹动力。不过,这一支撑最终未能抵消美元与收益率带来的压制。
中期选举成市场焦点,财政政策不确定性抬头
当前市场的目光集中在美国中期选举的结果上。民调机构与独立分析人士普遍认为,民主党有望从共和党手中夺回众议院多数席位,而参议院的归属仍存在较大变数。从历史经验看,在任总统所属政党在中期选举中往往会失去国会议席,特朗普领导下的共和党此次面临的压力尤为突出:美国与伊朗的冲突推高了燃油价格,选民对生活成本普遍不满。
选举结果将直接左右美国未来两年的财政走向。若形成两党分别掌控参众两院的“分裂国会”格局,任何一方推动大型政策议程的能力都将受到制约,进而影响美债发行规模、债务上限谈判以及整体财政扩张节奏。
Sage Advisory联席首席投资官Thomas Urano表示,待选举结果尘埃落定,市场才能更清晰地判断美国财政政策、债务上限及国债供应的方向。这些因素会直接冲击债券市场,并间接影响定价。
临近选举,投资者多持观望态度,市场流动性有所收缩。Columbia Threadneedle固定收益投资组合经理Ed Al-Hussainy认为,在结果未明之前,没有必要大举布局,这使得任何消息都可能引发收益率的大幅波动。这种谨慎情绪同样传导至市场,放大了价格的震荡幅度。
地缘政治与央行购金预期:支撑与压制并存
地缘局势同样错综复杂。伊朗高级官员称,伊朗与美国之间距离达成停火协议仍有明显差距,卡塔尔正积极斡旋,以防止中期选举后局势再度恶化。美国对伊朗格什姆岛实施了有限的“防御性”打击,特朗普也重申,必要时不排除采取军事行动。另一方面,俄罗斯已确认将于11月10日至11日在阿布扎比与乌克兰、美国举行三方和平会谈。上述信号彼此交织,既带来了和谈的希望,也保留了冲突升级的可能,油价与的溢价因此仍处于动态调整之中。
需求层面,世界协会将今年投资增长预期由400吨下调至200吨,同时上调了对央行购金量的预估。在全球储备多元化趋势不变的背景下,央行持续买入仍是中长期的重要支撑。
总结
综合来看,周二金价走低,是美元走强、收益率上行与情绪阶段性降温共同作用的结果。短期内,美国中期选举的最终结果将是金价走势的核心变量:若选举加剧了财政不确定性或政治博弈,美元或将承压,为金价带来反弹空间;反之,若市场对经济韧性的信心进一步增强,收益率与美元的上行压力可能持续压制。中长期来看,央行购金、地缘政治风险溢价以及实际利率的演变,仍将决定金价能否重返更高的价格平台。投资者需密切跟踪选举后续进展、本周就业数据及中东谈判动向,在震荡行情中寻找方向明确的信号。
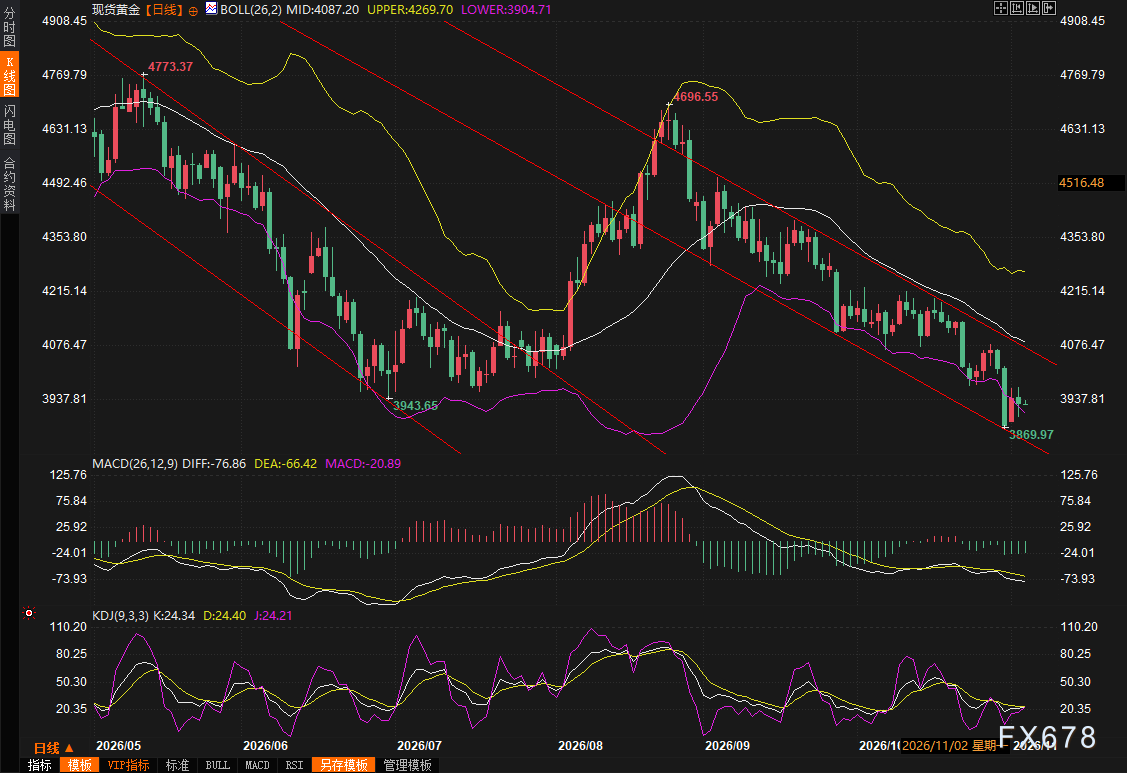
(日线图,来源:易汇通)
北京时间07:51,现报3934.24美元/盎司。







