


美元指数持续承压的市场表现
过去三周,美元指数对偏多的基本面消息和诉求都没有做出持续反应。美国第三季度GDP增速由上一季度的2.2%提升至3.4%,9月整体与核心通胀也双双回升,按以往经验,这种组合通常能推动美元相对其他主要货币走强。但本期指数仍在101.6至102.3之间窄幅震荡,没能突破前期高点区域。市场对美联储后续加息的预期已计入较多因素,短端利率期货显示12月加息25个基点的概率约为75%,而2027年的额外加息次数预计不超过一次。尽管地缘局势仍存在不确定性,美元却没有像过往周期那样获得明显的溢价,说明资金的关注重心正转向后续的政治与财政变量。
美联储决议与数据解读
美联储上周以10票赞成、2票反对维持利率不变,反对票分别来自理事库克和克利夫兰联储主席哈马克,二人均主张加息25个基点。声明将经济活动评估上调为强劲扩张,同时指出通胀仍处于高位,需要更多信息来判断合适的政策立场,以确保通胀及时回落至2%的目标。会后,主席沃什强调抗通胀立场,不接受软性通胀目标,也未就12月给出明确指引,并宣布从2027年起逐步减少利率决议会议的次数。美国9月个人消费支出价格指数环比上涨0.5%、同比上涨3.6%;核心指数环比上涨0.3%、同比上涨3.1%,整体与核心均较前值走高。第三季度GDP年化增速3.4%好于预期,增长主要来自、消费和政府支出,净出口则形成拖累。美联储关于此前紧缩政策已开始发挥作用的表述,为市场将12月加息视为“可能的最后一次”提供了依据。决议后,多位地区联储主席公开表示,至少还需要一到两次加息,但主张循序渐进,以减少对经济活动的不必要冲击。这种内部分歧与数据组合,使政策路径的不确定性更多集中在就业市场的后续表现上,而非单纯的通胀粘性。
美国中期选举与本周风险事件
周二举行的中期选举是本周的核心政治变量。预测市场显示,共和党失去至少一个议院控制权的概率约为95%,共和党同时掌握两院的概率仅约5%至6%。若出现共和党全面获胜的小概率情景,市场往往会重新评估减税、扩大支出与财政赤字的路径,并重新衡量美联储独立性相关的担忧,历史上这类组合通常会对美元形成阶段性支撑。不过,当前价格已较充分地反映了基准情景,选举结果若与预期一致,对美元的边际影响将相对有限。周五公布的美国非农就业报告是另一项主要数据风险:若就业增速与工资增幅持续强于预期,可能进一步巩固12月加息的定价;若出现明显放缓,则可能压缩2027年进一步收紧政策的空间。在选举与数据公布前,市场普遍倾向于降低风险敞口,这也是利好数据之下美元缺乏持续动能的原因之一。财政前景与政策独立性的潜在变化,与利率路径一样,构成美元定价中的重要维度。
技术指标观察
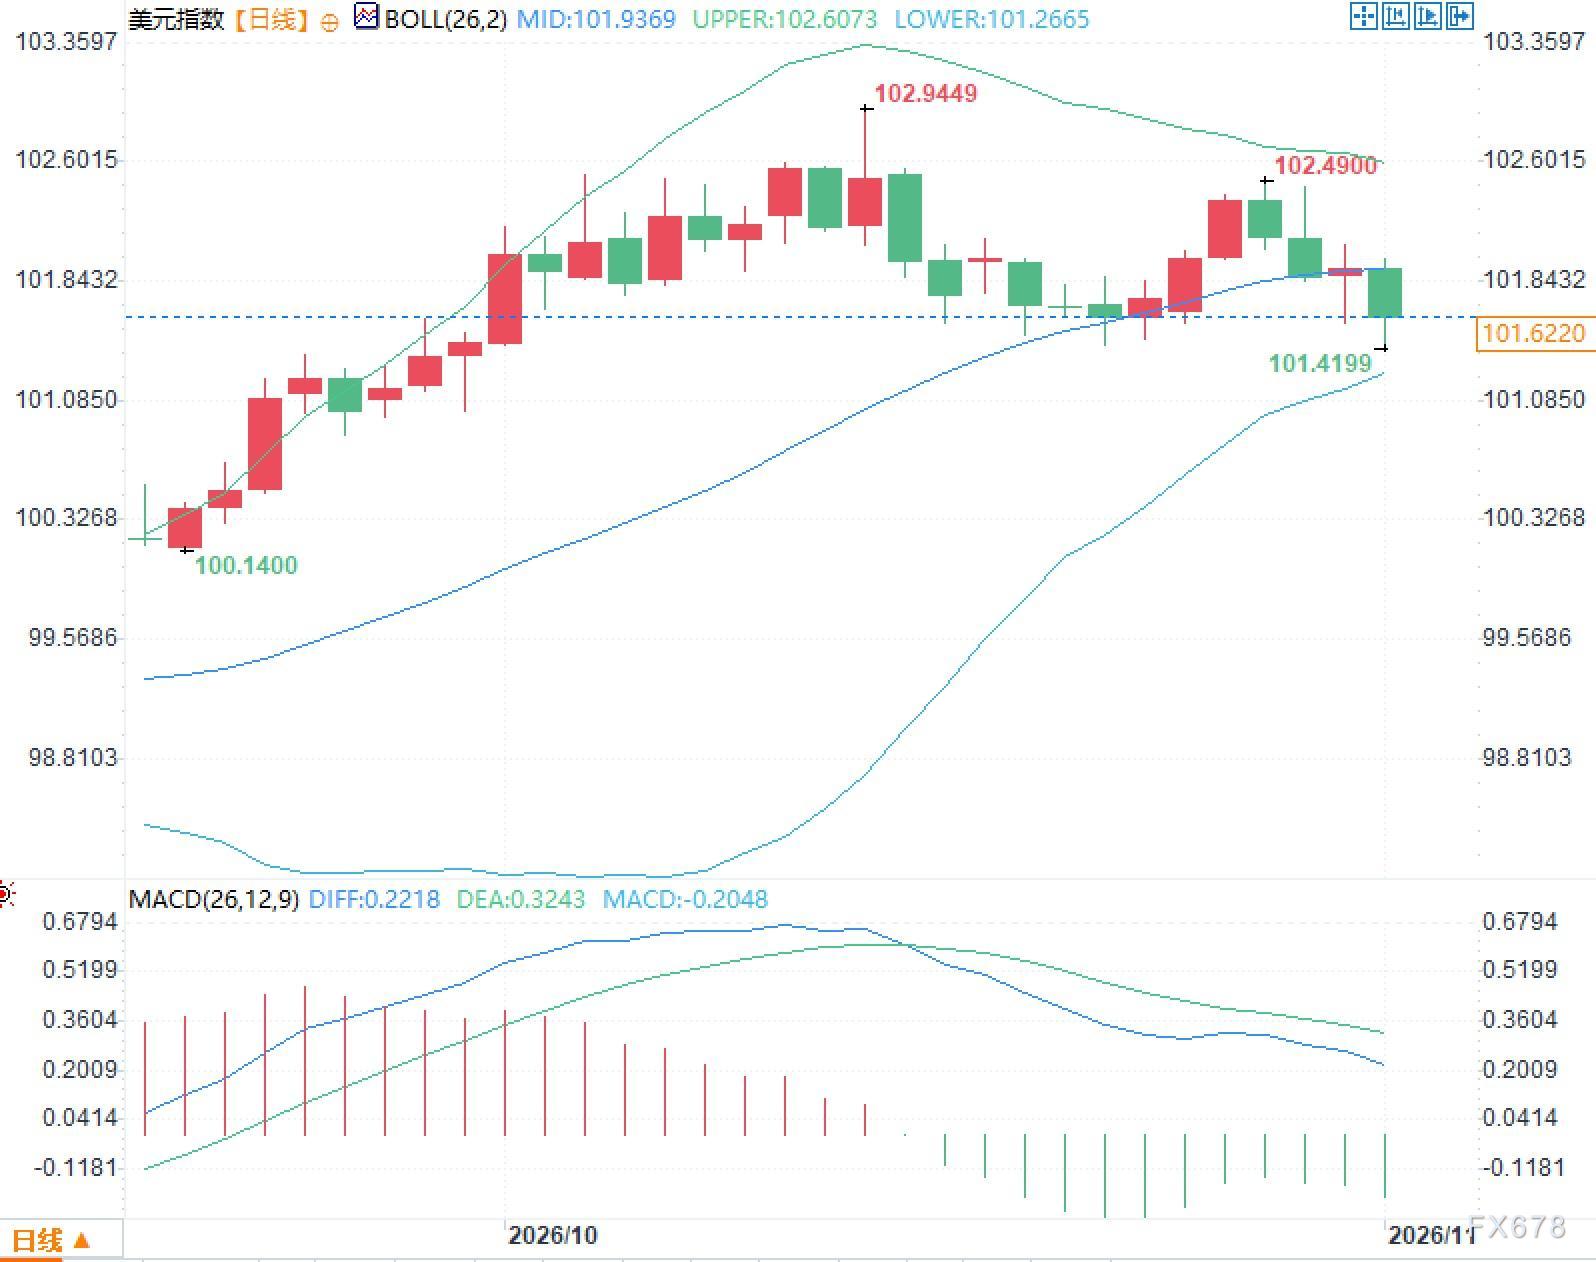
日线级别上,布林带中轨位于101.9369,上轨为102.6073,下轨为101.2665。当前价格位于中轨下方并贴近下轨区域,波动率处于中等水平。MACD指标中,DIFF读数为0.2218,DEA读数为0.3243,MACD柱状值为-0.2048,柱线位于零轴下方。价格与均线的相对位置显示近期波动区间有所收窄,指标交叉状态则反映出短期动能与中期趋势之间的差异。
常见问题解答
问题一:美联储维持利率不变但有两票主张加息,市场该如何理解这一分歧?
答:这一分歧说明委员会内部对通胀粘性与政策效果的判断并不一致。库克与哈马克主张立即加息,多数委员则选择观察此前紧缩政策的传导效果。市场据此将12月加息概率上调至约75%,同时对2027年的额外加息空间给出的定价较为有限。
问题二:美元指数连续三周对利好数据与情绪缺乏持续反应,主要原因是什么?
答:利率路径已被充分计入价格,市场对“加息一次后暂停”的预期趋于一致;同时,中期选举与财政变量的不确定性上升,资金在事件落地前普遍收缩风险敞口,削弱了传统支撑因素的边际作用。







