


从压制因素来看,核心矛盾在于“短期按兵不动”与“中期不放松”之间的落差。按兵不动已被市场充分消化,因此决议本身难以提供增量利好,真正牵动价格的是年末路径的预期修正。尽管期货市场已不再完全计入本轮周期内的三次加息,但12月加息的概率仍然维持在高位,美债收益率也处于高位区间。OCBC指出,当前金价的回升“尤其需要考虑美元走强与美债收益率上行的影响”,科技板块的反弹或许缓解了更广泛的抛售压力,但“美债收益率仍处高位,市场继续给予12月加息较高概率”。该机构同时提醒,“鹰派的美联储或引发新一轮股市去杠杆,从而迅速打破此次反弹”,这一风险提示在沃什讲话之后显得尤为突出。情绪指标的走高表明,市场将此次发布会解读为比以往更坚决的反通胀立场,美元的低位买盘因此获得支撑,黄金则被动承压。
不过,金价的下行空间同样受到一定限制。一方面,贵金属整体仍处于历史高位区间,中东地缘风险溢价并未消退,胡塞武装对拉斯坦努拉炼油厂及亚丁机场的袭扰、霍尔木兹海峡通行量的波动,以及美国中期选举后的政策窗口,都为底仓配置需求提供了现实来源。另一方面,若周四公布的PCE数据显示核心通胀回落速度快于预期,那么由油价与美联储措辞构筑的利空基础将被削弱,而油价进一步缓和正是OCBC列出的金价修复条件之一。横向对比来看,黄金的处境优于白银:黄金仍可凭借避险属性与通胀对冲获得一定缓冲,白银则因工业属性,在“增长放缓叠加成本上升”的组合下更易遭到抛售,这也是近期金银比走阔的内在原因。
从跨资产联动角度看,当前金价的波动本质上是四条线索的叠加:其一,实际利率与美元指数构成的估值压力;其二,油价经由通胀渠道传导的持有成本变化;其三,股市去杠杆引发的流动性抛压;其四,地缘溢价提供的底部支撑。值得注意的是,这一结构决定了黄金更适合分批布局于两端,而非单边押注:当美元、美债收益率与油价同步走强时,金价往往陷入缓慢下行;只有实际利率回落且地缘溢价开始流向避险资产时,趋势性反弹才具备基础。投资者不宜孤立看待单日回调,而应将其放入“美联储措辞—PCE—实际利率—油价—避险需求”的传导链条中加以评估。
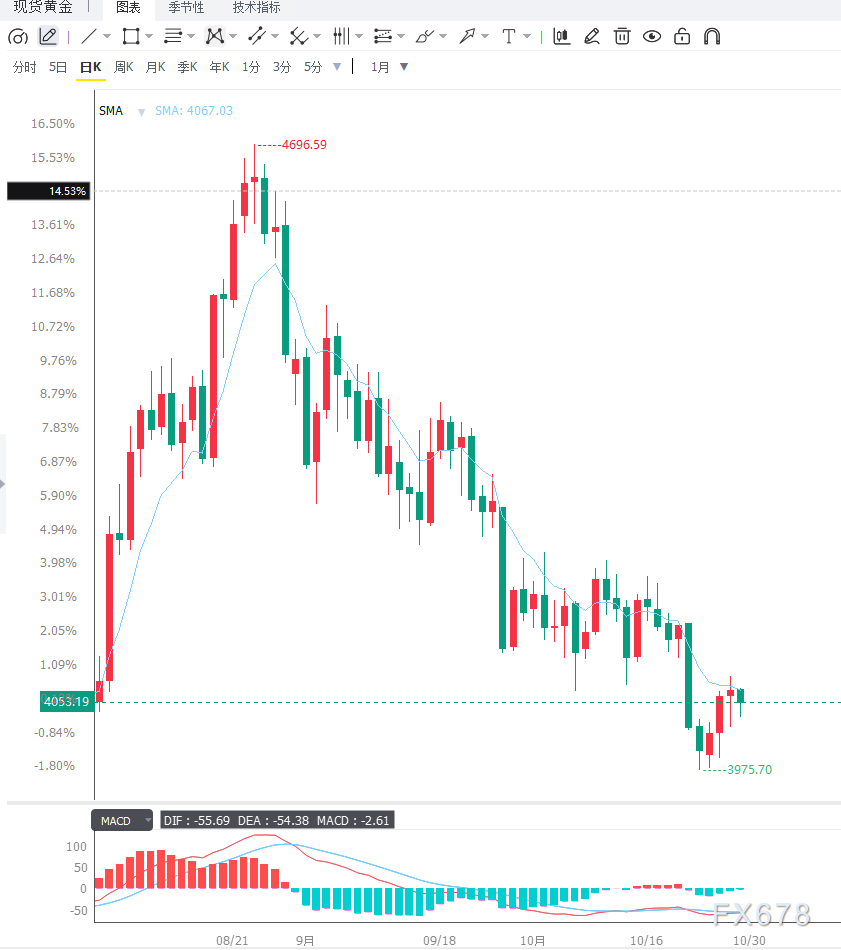
日线图上,金价在4050美元附近运行,整体偏向空头。价格位于20日布林中轨约4120美元与100日均线约4218美元下方,说明反弹持续受限,整体处于回调修正阶段。RSI(14)约为40,位于50中线下方但尚未进入超卖区域,显示空方占据主导,下行空间犹存,过程中容易出现间歇性修复反弹,属于典型的“趋势偏空、指标待修复”形态。上方阻力依次关注20日布林中轨约4120美元、100日均线约4218美元,以及布林上轨约4235美元,只有有效突破才能重新开启多头基调。下方支撑首先看布林下轨约4005美元,失守则将强化偏空格局,其后为3980与3950等心理关口。4小时图上,金价沿短期均线缓慢下移,MACD柱体贴近零轴下方,快慢线反复交织,动能偏弱。当前价格在4040—4070之间窄幅震荡,若回踩4005—4020获得支撑,短线仍有机会再度冲击4090—4120;若放量跌破4005,则可能转向3980甚至3950寻求支撑。
编辑总结
黄金短线的核心矛盾在于美联储偏鹰措辞、高位美债收益率与12月加息预期形成的压制,而地缘风险溢价、PCE可能带来的利好以及科技股企稳则构成托底。双向博弈之下,金价更可能在4005—4120区间内蓄势,待数据落地后再寻求突破。后续需重点关注三个变量:一是即将公布的美国9月PCE物价指数,尤其是核心PCE,其强弱将检验沃什“货币良药正在发挥作用”的判断,并直接决定实际利率走向;二是金价能否守住布林下轨4005美元,这是判断空方动能能否延续的首要技术依据;三是中东局势与油价走势,这决定了避险底仓需求能否持续。此外,美元指数与美债实际收益率、股市去杠杆风险、白银能否止跌企稳,以及中期选举后的政策窗口,也需同步跟踪。







