


上周金价为何大幅回调
回望上周,现货黄金盘中最低下探至3975美元附近,最终收报约3996美元,一周跌幅约4%,为6月以来最差单周表现,美国12月期金同步走软。引发这轮抛售的关键,来自能源市场的剧烈波动:胡塞武装对沙特阿拉伯的袭击,令市场再度担忧中东能源供应可能中断,布伦特原油借势冲高至五个多月以来的高位。油价上行直接推升了通胀预期,投资者开始重新审视主要央行放松货币政策的节奏。
美国黄金交易所市场分析师Jim Wyckoff表示,通胀忧虑抬头意味着全球主要央行或许难以按照原有节奏推进宽松,这对黄金与白银的多头来说都是明确的利空。与此同时,科技股尤其是人工智能相关板块的深度调整,也带来了一定的保证金压力——部分交易员与投资者在收到追加保证金通知后,选择减持金银头寸以筹措资金,进一步放大了贵金属的卖压。上周白银、钯金与铂金同样走弱,分别回落至阶段性低位,反映出整个贵金属板块正同时承受风险偏好下降与实际利率预期上行的双重挤压。
债券市场的走势亦可作为参照。10年期美债收益率上周四一度创下近四年最大单日跌幅,周五则小幅回升,仍运行在5%下方。市场对人工智能行情能否持续的疑虑,曾短暂推动资金流入国债等避险品种,但偏强的通胀数据与高企的油价又压制了收益率的下行空间。两年期与10年期美债利差维持正值,说明市场对经济前景的判断仍属稳健,这在一定程度上削弱了无息资产黄金的吸引力。
政策预期与数据窗口成为关键焦点
进入本周,市场目光迅速聚焦于美联储10月27日至28日的议息会议。交易员普遍预期联邦基金利率将维持在3.75%至4.00%区间,CME FedWatch工具显示按兵不动的概率一度超过90%。不过,市场对12月加息的定价依然充分,概率接近八成。此前公布的消费者与生产者通胀数据均强于预期,已使“更高更久”的利率叙事更加牢固。本周晚些时候出炉的个人消费支出(PCE)物价指数,作为美联储更为看重的通胀参考,将继续提供指引。若PCE读数偏高,再叠加油价维持高位,市场对后续加息的押注可能继续升温,金价也将因此承压。
除美联储之外,本周欧洲央行、日本央行、新西兰央行与加拿大央行也将相继公布利率决议,堪称一轮超级央行周。欧洲央行大概率按兵不动,但法国政局与财政方面的担忧已对欧元构成拖累。日本9月核心通胀率时隔九个月重回2%目标上方,强化了短期内继续收紧政策的理由,市场对日本央行12月加息的预期随之升温。这些政策信号的细微调整,都可能经由汇率与全球流动性渠道传导至黄金定价。
地缘风险仍是潜在支撑,但短期难敌宏观压力
地缘政治方面,中东局势并未真正降温。特朗普近期多次表态,暗示美国可能对伊朗采取新的军事行动,同时也不排除达成协议的可能。围绕霍尔木兹海峡的传闻与辟谣,以及胡塞武装或扩大袭击范围的担忧,继续为油价注入上行的风险溢价。乌克兰方向,泽连斯基透露乌、俄、美三方谈判代表计划于11月上半月在阿布扎比举行技术层面会晤,外交努力仍在推进,但短期内对金价的支撑作用有限。
放到更长的时间维度,黄金仍具备一定的结构性支撑:全球地缘冲突的不确定性、主要经济体财政赤字的扩张,以及部分央行的黄金配置需求,均为中长期利多因素。但就短期而言,实际利率与美元走向才是主导变量。只要市场仍在定价美联储年内存在加息可能,黄金的反弹空间便难以充分打开。
后市展望:震荡寻底,关注关键数据与政策表态
综合判断,金价失守4000美元后已进入新的交易区间。短期市场将密切关注美联储政策声明、主席记者会以及PCE数据的具体表现。若通胀指标继续偏强、政策基调偏鹰,金价可能进一步测试6月低点(3943美元)附近区域;反过来说,若数据温和、美联储强调数据依赖并淡化近期加息的必要性,黄金有望在4000美元一带获得支撑并展开技术性修复。
对投资者来说,眼下更适合保持谨慎。能源价格与通胀预期的联动、科技股波动带来的流动性扰动,以及地缘事件的突发风险,都可能短期内放大黄金的波动幅度。与其急于抄底或追空,不如紧盯本周的央行表态与关键数据,等待方向更为明朗的信号。黄金作为传统避险资产,其长期价值不会因短期回调而消失,但在“更高更久”的利率环境下,耐心与纪律远比情绪重要。
本周的超级央行周,或许会成为观察黄金短期方向的重要窗口。多头能否在4000美元关口附近站稳,取决于通胀叙事与政策预期之间的再平衡。
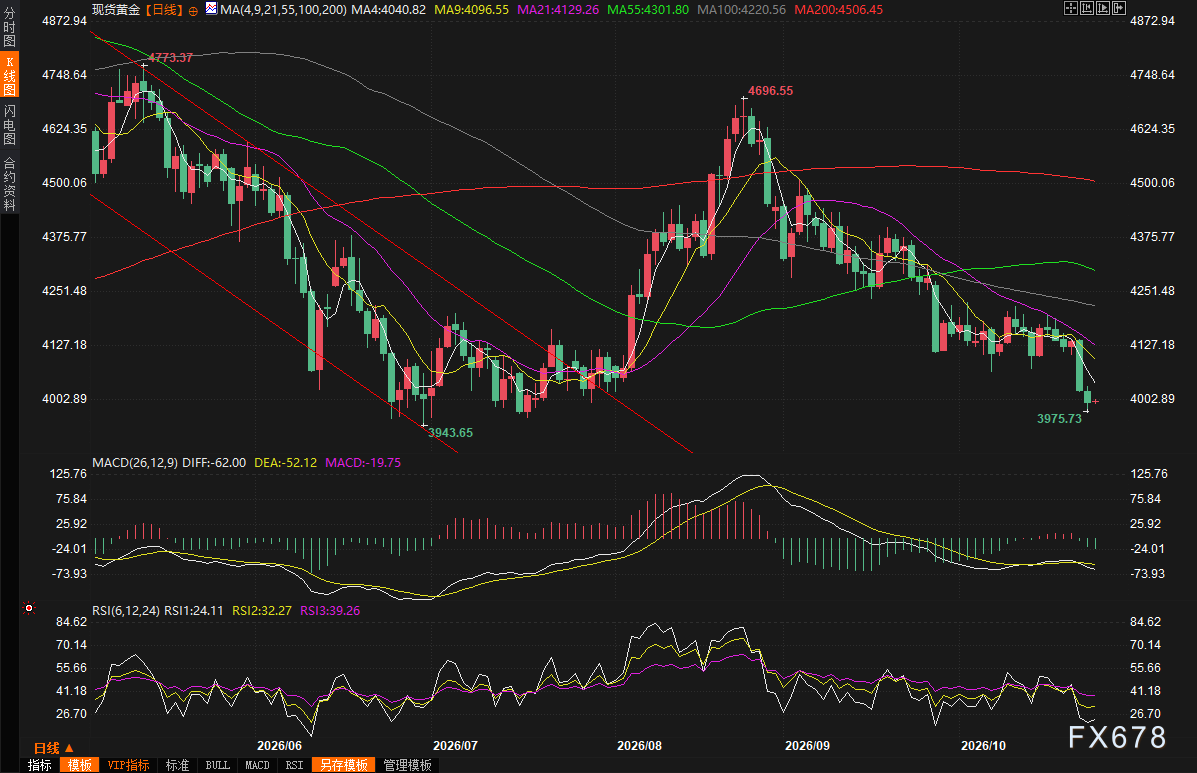
(现货黄金日线图,来源:易汇通)
北京时间07:37,现货黄金现报4001.07美元/盎司。







