


- 受美元走弱带动,澳元兑美元在 0.6985 一带维持前两个交易日的涨幅。
- 三菱日联金融集团(MUFG)分析认为,与人工智能相关的乐观情绪降温,削弱了美元的吸引力。
- 中国人民银行决定将一年期和五年期 LPR 分别保持在 3.00% 和 3.50%,维持不变。
周二欧洲早盘时段,澳元(AUD)兑美元(USD)在 0.6985 附近稳住,已连续两个交易日上涨。受人工智能(AI)相关担忧持续拖累,美元承压,澳元/美元走势因此保持坚挺。
以下表格呈现了美元(USD)相对于所列主要货币在近七日内的涨跌百分比,其中美元对新西兰元的跌幅最为明显。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.68% | -0.94% | -0.30% | -1.43% | -0.37% | -1.61% | -1.21% | |
| EUR | 0.68% | -0.23% | 0.41% | -0.74% | 0.34% | -0.92% | -0.50% | |
| GBP | 0.94% | 0.23% | 0.65% | -0.49% | 0.58% | -0.69% | -0.21% | |
| JPY | 0.30% | -0.41% | -0.65% | -1.12% | 0.00% | -1.30% | -0.77% | |
| CAD | 1.43% | 0.74% | 0.49% | 1.12% | 1.08% | -0.22% | 0.29% | |
| AUD | 0.37% | -0.34% | -0.58% | 0.00% | -1.08% | -1.26% | -0.79% | |
| NZD | 1.61% | 0.92% | 0.69% | 1.30% | 0.22% | 1.26% | 0.54% | |
| CHF | 1.21% | 0.50% | 0.21% | 0.77% | -0.29% | 0.79% | -0.54% |
热力图反映的是各主要货币之间的百分比变化。左侧一列为基准货币,顶部一行为报价货币。例如,若从左列选中美元,再横向移动至日元,方格内的数值即代表 USD(基准)/ JPY(报价)的变动幅度。
截至发稿,用于衡量美元兑六种主要货币汇率的美元指数(DXY)下跌 0.2%,报 101.77 附近。
分析人士指出,美元对人工智能题材的反应愈发敏感,原因在于与AI相关的股票吸引了大量海外资金流入。因此,该板块近期的回调也削弱了美元的吸引力。
美元受AI驱动的资金流动影响加深,反转风险随之上升
三菱日联金融集团(MUFG)分析师表示,美国金融市场“是受人工智能相关乐观预期推动的海外者强劲需求的主要受益者”。数据显示,截至7月的过去12个月,海外者买入美国股票9420亿美元,同期买入美国公司债券的规模则大幅攀升至4520亿美元。MUFG认为,“这些可观的资金流入表明,美元与者在美国市场追逐更高回报的需求联系日益紧密,而非主要依托其传统的属性”。同时该机构提醒,“若市场对人工智能的情绪转差,这一态势可能使美元更容易出现逆转”。
与MUFG的看法不同,布朗兄弟哈里曼(BBH)的策略师并不认同近期“科技股与美元同步回落”意味着美元在结构上容易受到AI驱动的股市抛售冲击这一说法。
BBH承认,部分者担心海外持有者减持美国股票后,美元可能变得脆弱,但他们认为,“AI及科技股的抛售只会促使外国者转向的美国国债,从而维持美元的防御性吸引力。”在他们看来,AI相关股票的去风险化更有可能强化美元的避风港地位,而这一地位又得益于外国对美债的持续需求。
虽然澳元兑美元走势较为稳健,但在中国人民银行将一年期和五年期贷款市场报价利率(LPR)分别维持在 3.00% 和 3.50% 不变之后,澳元的表现相较其他主要货币有所逊色。
由于澳大利亚经济高度依赖对华出口,澳元对中国人民银行的政策决定格外敏感。
澳元/美元技术面分析
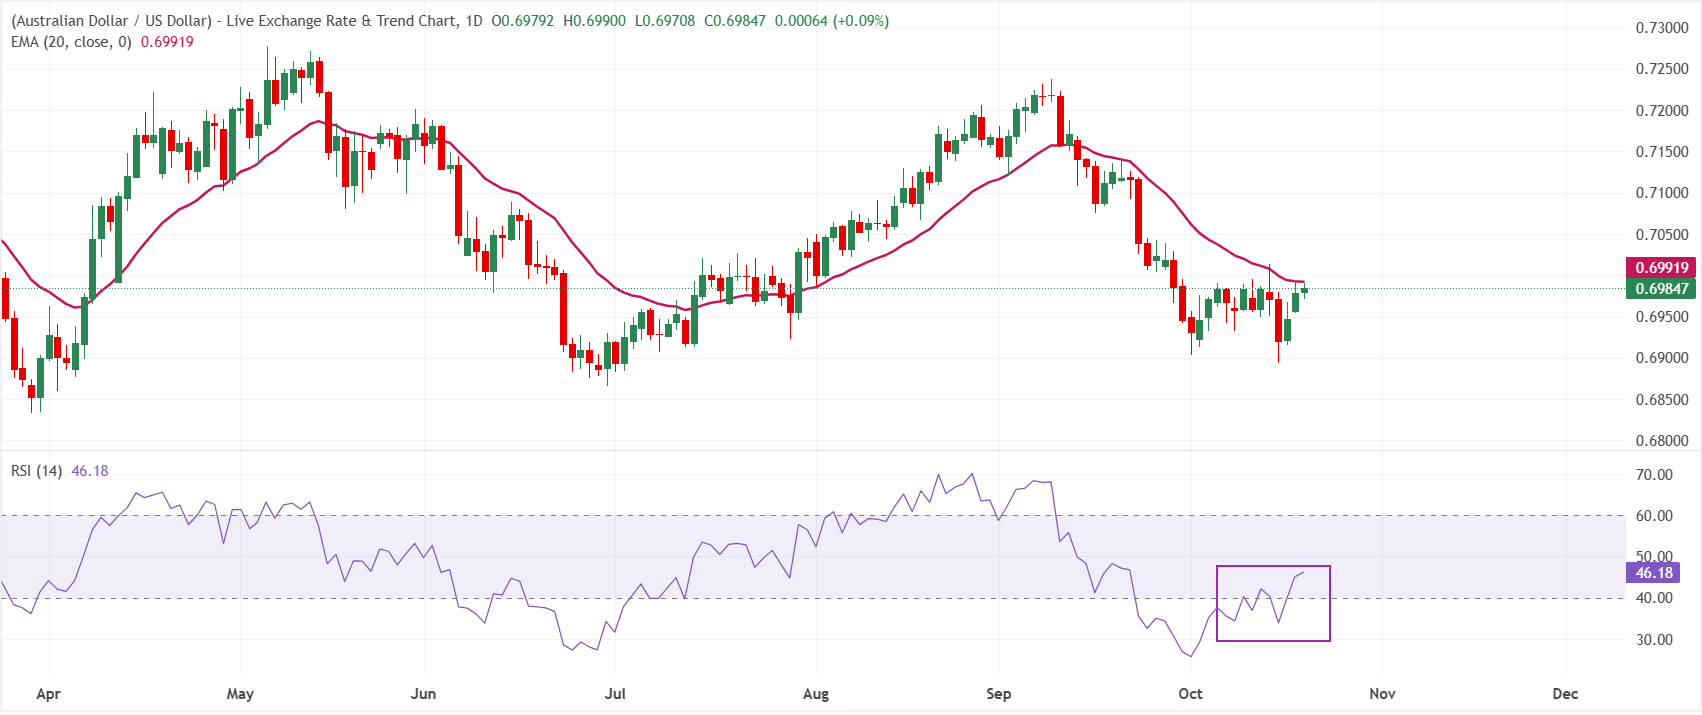
日线图上,澳元/美元报 0.6984,短线仍偏空,现价略低于 20 日指数移动平均线(EMA)0.6992。汇价未能重新站上这条短期均线,说明反弹动能仍受压制;相对强弱指数(RSI)位于 46 附近,处于中性区间,显示下行压力有限,尚未进入超卖状态。
上方阻力首先来自 20 日 EMA 0.6992,这是任何反弹能否延续的第一道关口。若能有效站稳该水平,卖压有望缓解,并为更具建设性的走势打开空间;反之,若无法突破 0.6992,汇价仍可能继续回落至日内更低位置,而目前数据中尚未明确划定有效的结构性支撑位。
(本篇技术分析借助 AI 工具辅助撰写。详细了解。)
美元相关问答(FAQ)
美元(USD)是美国的法定货币,同时在不少其他国家与当地货币并行流通,事实上承担着“通行货币”的角色。2022 年的统计显示,美元是全球交易最活跃的货币之一,在交易总额中占比超过 88%,日均成交规模约 6.6 万亿美元。 二战结束后,美元接替英镑,成为全球主要的储备货币。在很长一段时间里,美元与挂钩,直到 1971 年布雷顿森林体系瓦解,金本位制才告废止。
“决定美元价值的关键因素之一是货币政策,而这由美联储(Fed)掌控。美联储肩负两项使命:维持物价稳定(抑制通胀)以及促进充分就业。调整利率是其实现目标的核心工具。当通胀率高于美联储 2% 的目标时,美联储通常会加息,推动美元走强;若通胀率低于 2% 或失业率偏高,美联储则可能降息,从而对美元形成压力。”
在极端情形下,美联储还可以增发美元,推行量化宽松(QE)。这是指美联储向陷入困境的金融体系大规模注入信贷的做法。当银行因担心交易对手违约而彼此不愿放贷、信贷陷入停滞时,单纯降息往往难以奏效,此时量化宽松便成为最后手段。2008 年金融危机期间,美联储正是借助这一工具应对信贷紧缩。具体操作上,美联储增发美元,并主要从金融机构手中购入美国政府债券。量化宽松通常会令美元走弱。”
量化紧缩(QT)则是相反的操作,即美联储停止从金融机构购买债券,也不再将到期债券的本金用于再。这一做法通常对美元有利。







