


- 随着情绪回暖,新西兰元保持坚挺,不过美元表现稳健限制了其涨幅。
- 员正在评估纽储行再度加息的可能性,新西兰通胀数据因此备受关注。
- 纽元/美元仍运行于50日、100日及200日简单移动平均线(SMA)下方,使更宏观的技术面维持偏空格局。
周一,纽元/美元交投略偏正面,情绪好转为新西兰元(NZD)提供支撑。但上周跌势之后,美国国债率回升为美元(USD)提供支撑,压制了该货币对的上涨空间。截至发稿,该货币对报0.5663附近,日内涨幅0.20%。
美国基准10年期国债率上涨约9个基点至5.14%,从周四5.03%的低点反弹,而该低点为9月23日以来的最低水平。跟踪美元兑六种主要货币价值的美元指数(DXY)在周五曾跌至101.58,目前报101.95附近。
在9月消费者物价指数(CPI)和生产者物价指数(PPI)数据好于预期之后,市场对美联储(Fed)的预期转向鹰派,美元因此获得买盘青睐。员普遍预计,美联储将在10月27-28日的会议上维持利率不变,但认为12月再次加息的可能性很大。
在新西兰方面,由于通胀率仍高于1%-3%的目标区间,纽储行(RBNZ)继续维持紧缩路线。该行已于9月将官方现金利率(OCR)上调至2.75%,下一次利率决议将于10月28日公布。员目前正等待本周晚些时候公布的新西兰第三季度消费者物价指数(CPI)数据,该数据可能左右市场对纽储行再次加息的预期。
Brown Brothers Harriman的策略师指出,市场关注焦点将集中在“新西兰第三季度CPI(周三)”上,其中“整体CPI……预计季环比为0.8%(纽储行预测:0.8%),高于第二季度的1.5%,年同比将为3.8%(纽储行预测:3.9%),低于第二季度的4.1%。”他们强调,“高于目标的通胀水平将支持纽储行进一步加息,并为纽元提供支撑”,并指出“掉期曲线计入10月28日纽储行加息25个基点至3.00%的概率为80%。”
技术面解析
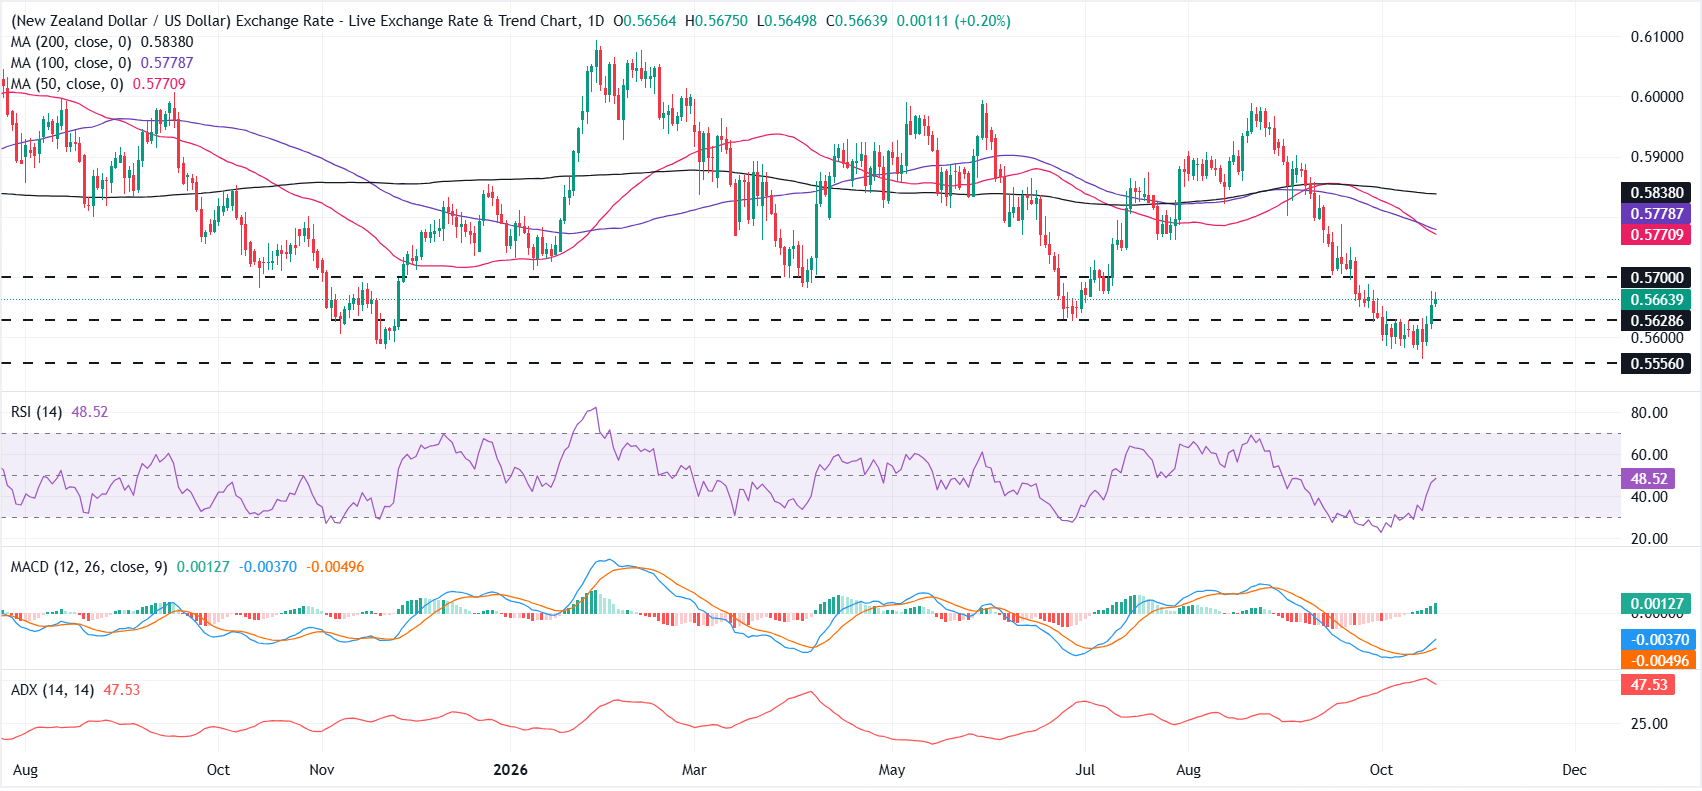
从日线图来看,纽元/美元整体仍受压制,价格依然位于50日、100日及200日简单移动平均线(SMA)下方,这些均线密集聚集在0.58附近区域。移动平均线趋同背离指标(MACD)已转为正值,相对强弱指数(RSI)则在50中轴线下方徘徊,显示下行动能有所减弱;但平均趋向指数(ADX)高于47,表明在关键上方水平重新站稳之前,当前看跌趋势仍占据主导。
上行方面,首先需要关注0.5700附近的水平阻力位,其后是50日SMA 0.5771和100日SMA 0.5779,若涨势进一步延伸,200日SMA 0.5838则构成更强的阻力。下行方面,直接支撑位于0.5629,其次是上周低点0.5556。若果断跌破该水平,可能为更深幅度的下跌打开空间。
(本故事的技术分析由 AI 工具协助完成。了解更多。)
新西兰央行常见问题解答(FAQ)
新西兰储备银行(RBNZ)是该国的中央银行。其经济目标是实现并维持价格稳定,即将通货膨胀率(以消费者价格指数(CPI)衡量)保持在1%至3%的区间内,同时支持实现最大程度的可持续就业。
新西兰储备银行(RBNZ)货币政策委员会(MPC)会依据其既定目标,决定官方现金利率(OCR)的合适水平。当通胀高于目标时,央行会试图通过提高关键的OCR来遏制通胀,这将提高家庭和企业的借贷成本,从而为经济降温。较高的利率通常对新西兰元(NZD)有利,因为它能带来更高的率,使新西兰对者更具吸引力。反之,低利率往往会削弱纽元。
就业问题对新西兰储备银行(RBNZ)十分重要,因为劳动力市场过于紧张可能加剧通货膨胀。该行“最大可持续就业”的目标,是指在不引发通胀加速的前提下,能够长期维持的最高劳动力资源利用率。“当就业处于最大可持续水平时,通胀将保持低位且稳定。然而,如果就业率长时间高于最高可持续水平,最终将导致物价加速上涨,从而要求货币政策委员会提高利率以控制通胀。”
在极端情况下,新西兰储备银行(RBNZ)可能会采用一种称为量化宽松的货币政策工具。量化宽松是指央行印制本国货币,并以此从银行及其他金融机构购买资产(通常为政府债券或公司债券),从而增加国内货币供应量、刺激经济活动。量化宽松通常会导致新西兰元(NZD)走弱。只有在单纯降息难以实现央行目标时,量化宽松才会被作为最后手段。新西兰储备银行曾在新冠疫情期间使用该工具。







