


- 美元指数回吐周三CPI公布后的涨势,跌至六个交易日新低。
- 资金由AI板块转向美债,10年期美债收益率回落至三周低位。
- 美联储主席Warsh周五将在曼谷发表讲话,此后一天起美联储官员进入静默期。
人工智能(AI)板块遭遇抛售,资金转向美国国债,美元指数在周三消费者物价指数(CPI)数据公布后收复部分涨幅。周三美元指数一度逼近103.00,创下18个月以来的高位,随后下滑至101.90下方,为10月7日以来的低点。生产者物价数据公布后,美元指数曾冲高至约102.25,但在下一根五分钟K线出现时已告回落。
美国利率走高推高了AI数据中心建设的融资成本,负债最重的建设方在股价走弱时,其债券收益率也创出纪录。道富银行(State Street)指出,外国投资者持有的美股中经对冲后的比例已降至15%以下,而4月时约为25%。因此,抛售美国科技股并将资金汇回本国的海外投资者,也在同步卖出美元。此次行情中,10年期收益率跌至三周低位,叠加相关卖盘,对美元形成双重压制。
美国9月生产者物价环比上涨1.3%,超出预期的0.5%,其中能源贡献了约一半涨幅。零售销售增长0.8%,但剔除汽车等项目的控制组仅增长0.1%。加油站在570亿美元的增量中占去410亿美元,与推升生产者物价的油价走势相吻合。在生产者物价录得自2022年3月以来最大单月涨幅后,10年期收益率有所回落。
近期日程安排
克利夫兰联储主席Hammack于10月12日表示,相比等待,她更倾向于尽快小幅加息,她将于周四GMT20:30发表讲话。她并未明确支持10月27-28日会议上的加息举措,市场对该次会议加息的押注已降至约四分之一,与本周初水平相当。市场对12月加息的定价接近90%。
美联储主席Warsh将于周五GMT03:30在曼谷举行的国际货币基金组织(IMF)会议上发表讲话,美联储官员则自10月17日起暂停公开表态。9月工业产出数据将于GMT13:15公布,预计在8月持平的基础上增长0.4%。
图表解读
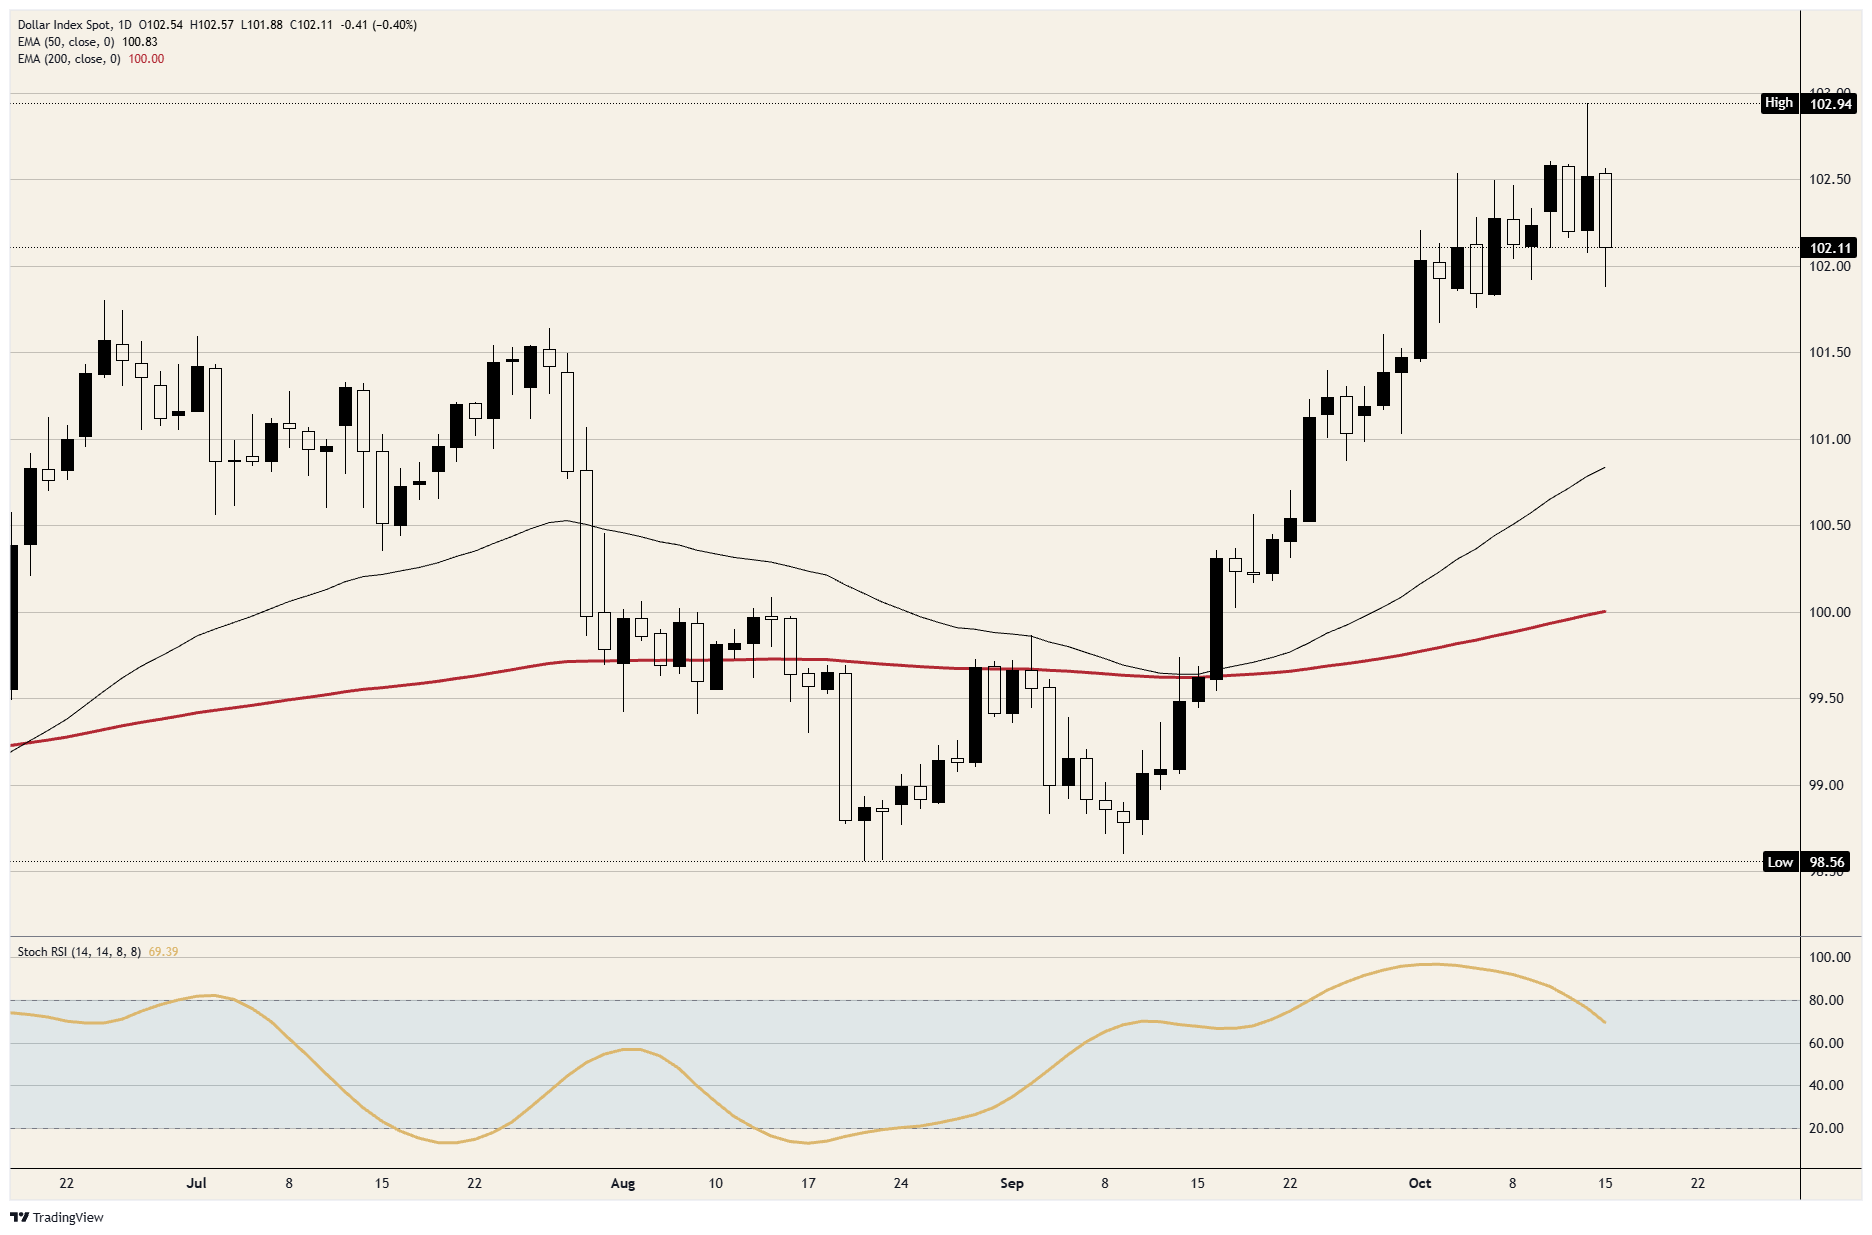
周三的冲高中,美元指数突破了自10月5日以来一直运行的101.75-102.60区间,目前已回到该区间中部附近,位于102.10。从高点到周四低点的跌幅,约为9月9日自98.60附近起涨幅的四分之一。日线动能自9月下旬以来首次走出超买区域。
DXY日线图
美元常见问答(FAQ)
美元(USD)是美国的法定货币,同时也是许多其他国家事实上通用、与当地纸币并行流通的货币。据2022年数据,美元是全球交易量最大的货币,占全球外汇交易总额的88%以上,日均成交额达6.6万亿美元。 第二次世界大战后,美元取代英镑成为全球主要储备货币。在其大部分历史时期,美元以黄金为价值支撑,直至1971年《布雷顿森林协定》(Bretton Woods Agreement)被废除,金本位制随之终结。
影响美元价值的核心因素是货币政策,由美联储(Fed)制定。美联储肩负两项使命:维持物价稳定(控制通胀)和推动充分就业。其实现这两大目标的主要手段是调整利率。当物价涨幅超过美联储2%的目标时,美联储通常加息,有助于美元升值;当通胀率低于2%或失业率偏高时,美联储可能降息,这将对美元形成压力。
在极端情形下,美联储可以增发美元,推行量化宽松(QE)政策。量化宽松是美联储在金融体系陷入困境时大幅扩张信贷投放的举措。当银行因担心交易对手违约而彼此不愿放贷、信贷陷入枯竭时,单纯降息往往难以奏效,此时量化宽松便成为最后手段。2008年金融危机期间,美联储正是借助这一工具对抗信贷紧缩:印发新增美元,并主要向金融机构购买美国政府债券。量化宽松通常会导致美元走软。
量化紧缩(QT)则是相反的过程,即美联储停止从金融机构购买债券,并不再将到期债券的本金用于新的购债。这通常对美元构成支撑。







