


通胀数据冲击逐步消化:加息预期快速回调
10月14日公布的美国9月CPI扰动了市场:同比涨至3.7%,超出市场3.6%的预期,也高于8月的3.4%,核心CPI同样表现偏强。数据公布后,市场迅速抬高美联储加息的概率,10年期美债收益率一度快速上冲并突破5.3%,交易者转而押注10月议息会议可能加息,加息概率一度接近50%。
经过一个交易日的梳理,市场重新解读了CPI的结构,认为此次通胀反弹对10月议息会议的直接影响有限。交易层面,美联储10月加息概率回落至约29%,此前押注的加息预期有所回吐,债券价格随之回升,收益率相应走低。市场逐渐形成共识:单一的强势通胀数据不足以促使美联储立即收紧政策,决策仍需更多连续数据来确认通胀的黏性。
风险偏好走弱,避险资金流入美债
美股风险资产的大幅下挫,是压低美债长端收益率的主要因素。全球股市普遍承压,科技与人工智能板块首当其冲,纳斯达克期货持续走弱。市场担忧,在利率长期处于高位的背景下,AI企业前期扩张积累的债务负担将加大偿付压力,盈利预期也面临挑战,资金由此从股票市场撤出,转向国债等传统避险资产。
债券价格与收益率呈反向关系,持续的避险买盘推动美债价格走高,进而压低长端收益率。此轮行情颇具特点:通胀数据偏强本应对债市构成利空,但权益市场的恐慌性抛售形成了更为强劲的力量,并主导了美债的短期定价。
油价回落,通胀压力预期有所缓解
能源价格是本轮美国通胀反弹的重要推动力,近期油价走低,使市场下调了对中长期通胀的担忧。能源分项对CPI的拉动作用减弱,通胀持续走高的尾部风险随之降低,长端利率继续上行的内在逻辑被削弱,为美债收益率回调提供了支撑。在高利率环境下,大宗商品价格的波动会直接影响市场对通胀走向的判断,油价下行也减轻了美联储持续收紧货币的压力。
美联储官员表态偏谨慎:静待数据,暂缓行动
近期美联储官员释放出偏谨慎的信号,鲍曼、戴利等政策委员表示,美联储可以等待更清晰的经济数据,再决定10月议息会议的政策方向,无需仓促加息。官员的这番讲话削弱了市场对本月立即加息的预期,也限制了长端收益率继续冲高的空间。政策层面的基本思路是:通胀仍高于目标水平,但不会在单次通胀数据公布后急于收紧,而是保留观察窗口,评估前期加息的传导效果。
后市展望:短期回调,趋势尚未逆转
综合来看,此次美国10年期国债收益率的回落属于高位调整,并非基本面转向宽松。前几周,美债长端收益率受通胀回升、油价上涨、美国债务发行规模扩大以及加息预期等多重因素推动,升至多年高位。目前的走低,只是前期快速上涨之后的一次技术性修复。接下来,市场将重点关注美国零售销售、PPI等关键经济数据,数据强弱将重新影响美联储的政策预期。投资者需持续跟踪市场实时变化,留意长端利率再度反弹的风险。
技术分析
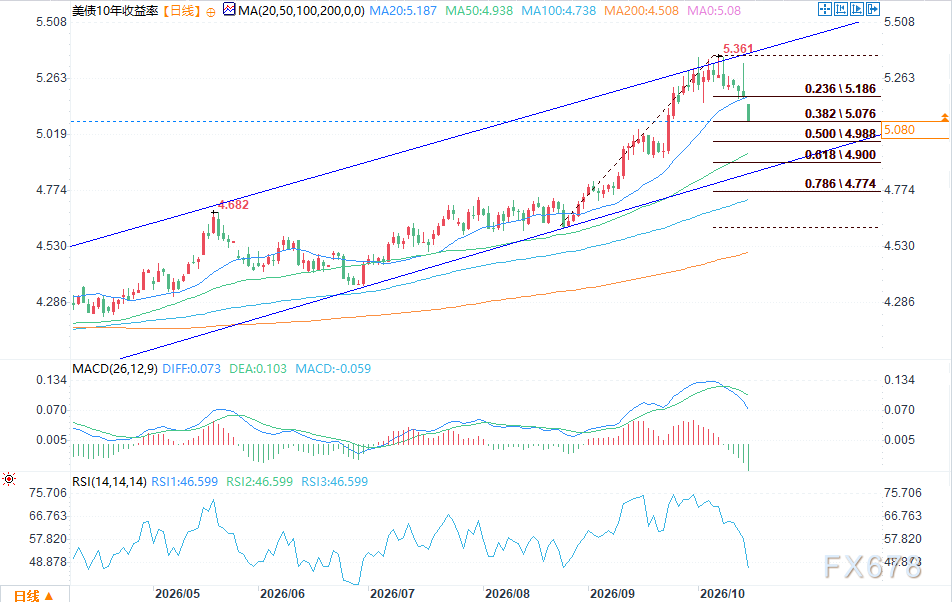
(美债10年期收益率日线图 来源:易汇通)
从日线级别看,美债10年期收益率自8月底开启一轮单边上行,最高冲至5.361%的阶段高点,目前进入技术性回调,价格回落至此轮涨幅的38.2%斐波那契回撤位附近,属于上升趋势中较为常见的回撤修复。从K线形态看,冲高阶段接连出现多根长上影线,显示上方抛压持续累积,多头向上突破面临明显阻力;近期K线出现跳空低开,短线空头力量有所释放,上行节奏暂时放缓,但仅凭K线信号,还不能断定趋势已经反转。
均线系统仍保持多头排列,当前价格仅短暂跌破MA20,但依然稳固运行于MA50上方,中长期上涨的结构基础未被破坏。短期均线失守更多反映短线情绪转弱,中期趋势的支撑依然存在,待短期调整消化完毕,原有上行趋势仍具备延续条件。辅助指标方面,MACD中DIFF下穿DEA,柱体转绿,动能转弱;RSI也从高位回落至46.599,超买状态有所降温,指标共同印证了当前处于回调阶段,但尚未进入深度空头区间,仍有继续下探测试支撑的可能。
支撑与压力方面,38.2%斐波那契回撤位5.076为第一观察支撑,若走势进一步转弱,行情将考验5.0%关口,下方核心防守位于MA50附近的4.938。上方压力则集中在MA20对应的5.187,以及前期高点5.361%。
综合整体走势判断,本次回调大概率是上涨过程中的短暂休整。若价格能够在5.0附近或MA50一带企稳,指标完成修复后,收益率有望重新启动上行,再次挑战前高;只有当价格有效跌破4.938并持续收于该位置下方时,才需要重新审视本轮上涨趋势是否依然有效。







