


日本央行行长植田和男表示,核心通胀已经非常接近2%的目标水平,让价格走势保持稳定至关重要。隔夜指数互换市场目前对10月加息的定价约为10%,对12月采取行动的概率则明显高出许多。自7月季度展望编制以来,油价累计上涨约15%,对于高度依赖进口的经济体而言,外部成本仍构成压力。
政策立场与连续加息的权衡
日本央行官员认为,在没有迹象表明上行通胀风险骤然加大的情况下,没有必要连续两个月加息。政策委员会将细致研读经济数据,判断最早于12月会议时是否具备再次调整的条件。10月30日的会议结论仍有可能在最后关头发生变化。9月的加息将政策利率推高至1.25%,表决结果为7比2,这是近三个月内的第二次调整,步伐为1990年以来罕见的快速。日本央行自1980年以来从未在连续月份上调利率,这一历史惯例体现出其倾向于在下一步行动前先观察政策效果。植田和男指出,此次调整顺应了政策阶段转换的需要,目前的工作重心更多放在应对价格上行风险上。核心通胀接近2%并不代表任务已经完成,关键在于让价格走势稳稳停留在这一水平附近,而不是只触及一次。相关官员称,经济与通胀基本符合预期,预计未来18个月内价格走势将与2%的目标保持一致。
通胀数据与未来展望
日本9月生产者物价指数同比增速放缓至6.8%,环比下降0.3%,已连续两个月走低。农林渔业产品价格回落,其中大米价格的下跌成为主要拖累;石油和煤炭制品的同比涨幅也从14.7%收窄至11.5%。与之形成对比的是,信息通信设备价格同比涨幅升至15.3%,显示相关需求依然在产生影响。投入成本压力虽有所缓解,但整体仍处于较高位置,企业向下游转嫁成本的意愿也依然存在。日本央行将在发布政策声明的同时公布新一期季度经济展望,官员需要权衡油价上涨带来的影响,并考虑食品消费税临时削减是否计入预测。中东局势、人工智能相关需求以及汇率波动被列为重点监测因素,将用于判断下一次调整的时机。核心通胀可评估为接近2%,但稳定性仍需时间来验证。
日元走势与外部变量
美元兑日元目前交投于158附近。自7月展望以来油价涨幅约15%,给高度依赖资源进口的日本经济增添了额外成本负担。汇率变动会通过进口价格渠道影响国内通胀,因此同样被纳入监测范围。此前,市场对美联储本月政策路径的预期出现调整,曾使日本央行10月加息的概率一度升至约40%,随后又有所回落。本周公布的美国物价数据将成为市场关注的焦点。
市场定价与路径分歧
隔夜互换市场对日本央行10月加息的定价约为10%,而12月前行动的概率则升至约88%。经济学家调查显示,约三分之一的人预计12月进行调整,超过半数认为将等到1月。9月会议纪要中没有出现明确支持连续加息或更大幅度调整的意见,政府代表此前也曾敦促央行谨慎行事。植田和男近期再次表态,将根据经济、价格和金融状况继续调整宽松程度,并强调将基础通胀稳定在2%附近的重要性。政策走向仍取决于数据对上行风险的验证情况,以及季度展望中对价格稳定进程的表述。最终决定可能拖到会议的最后时刻,这也为应对突发变化留出了空间。
技术面解读
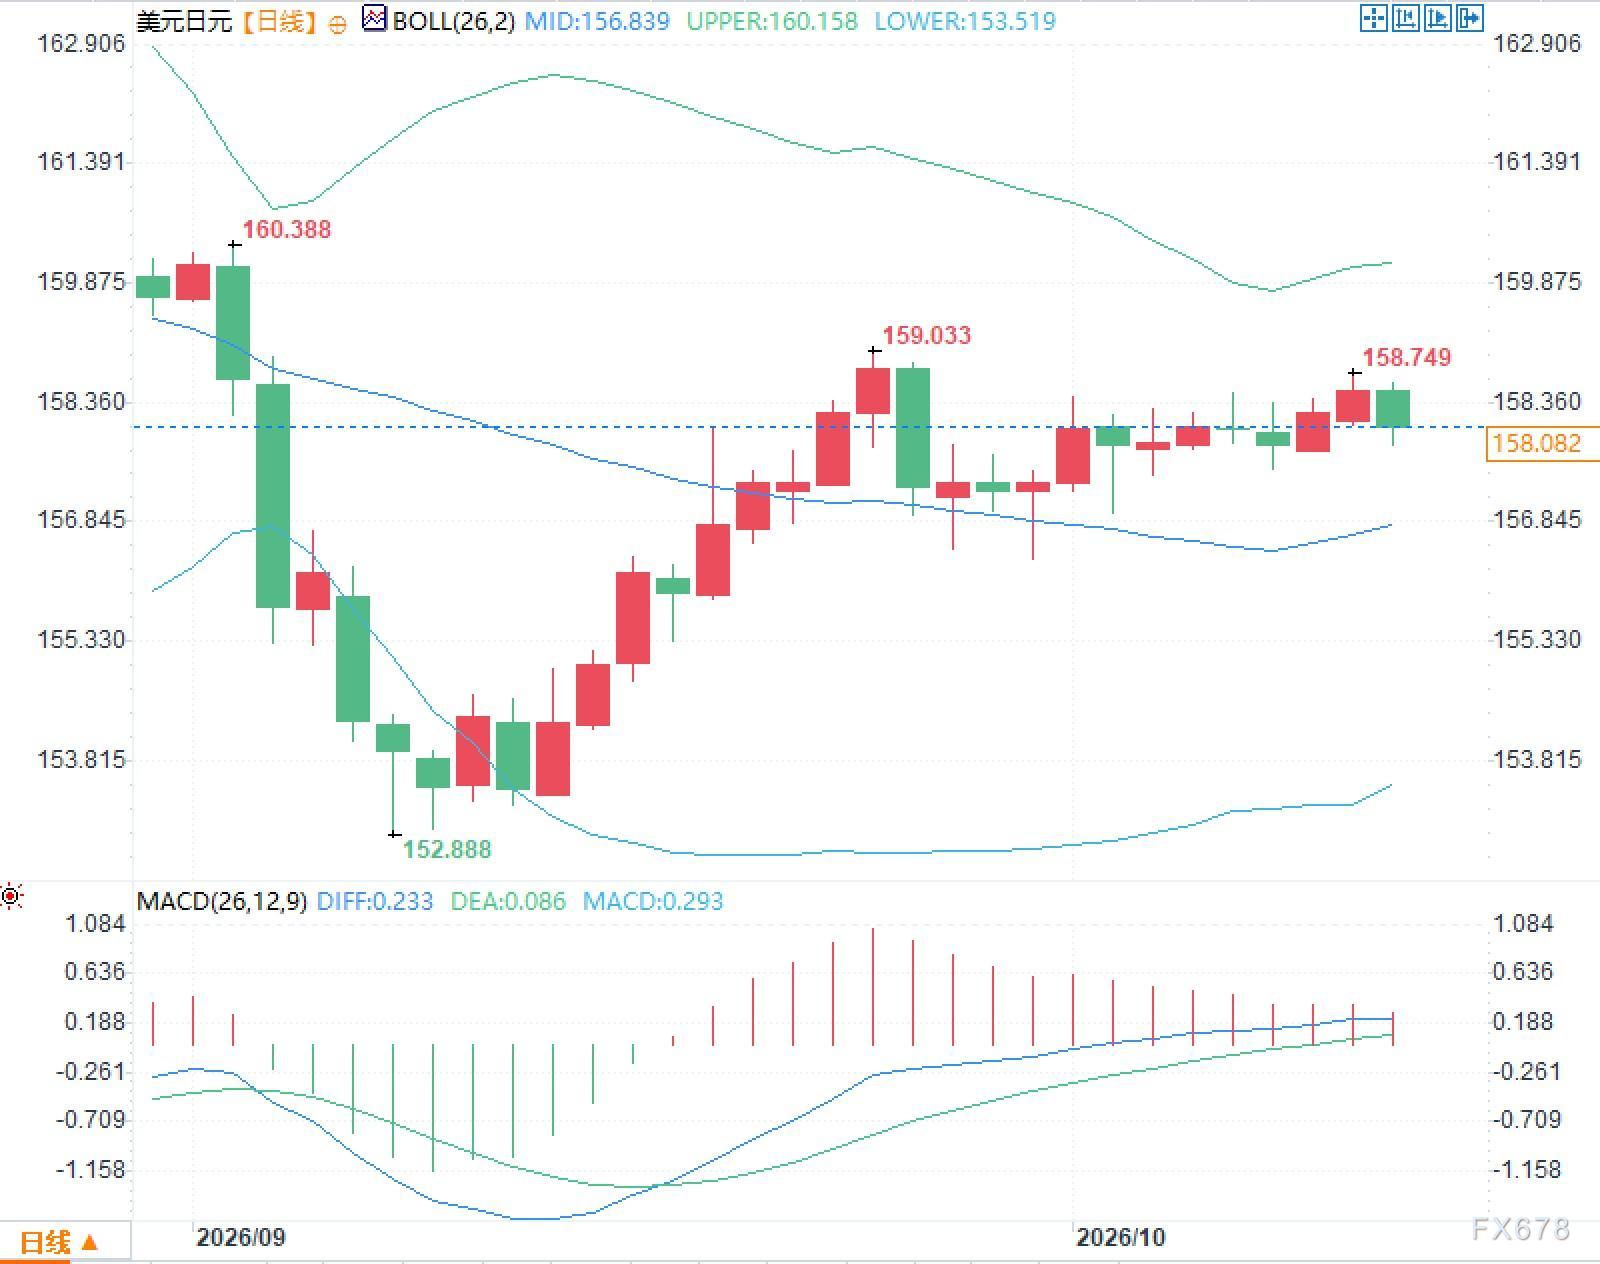
日线图上,布林带中轨位于156.839,上轨为160.158,下轨为153.519,价格在158附近运行。MACD指标中DIFF为0.233,DEA为0.086,柱状线为0.293。价格运行于中轨上方,柱状线保持在零轴之上。
常见问题解答
问题一:日本央行为什么倾向于避开本月的连续加息?
答:官员认为,在没有通胀风险突然加剧的迹象时,无需连续采取行动,而应通过观察数据判断最早12月是否有必要调整。这与日本央行自1980年以来避免连续月份调息的历史习惯相符。
问题二:9月生产者物价数据对政策判断有什么意义?
答:同比涨幅放缓至6.8%、环比下降0.3%,说明投入成本压力有所降温,减弱了立即连续加息的紧迫性;但整体水平依然较高,部分工业品价格仍在上涨,因此仍支持后续适时调整。







