


- 美元指数在触及18个月高位102.50后走势陷入停滞,因美联储鹰派官员再度强调加息立场。
- 市场预期10月美联储加息概率约20%,12月加息可能性升至70%。
- 预计10月14日公布的美国核心CPI环比增长0.2%,整体CPI为0.6%。
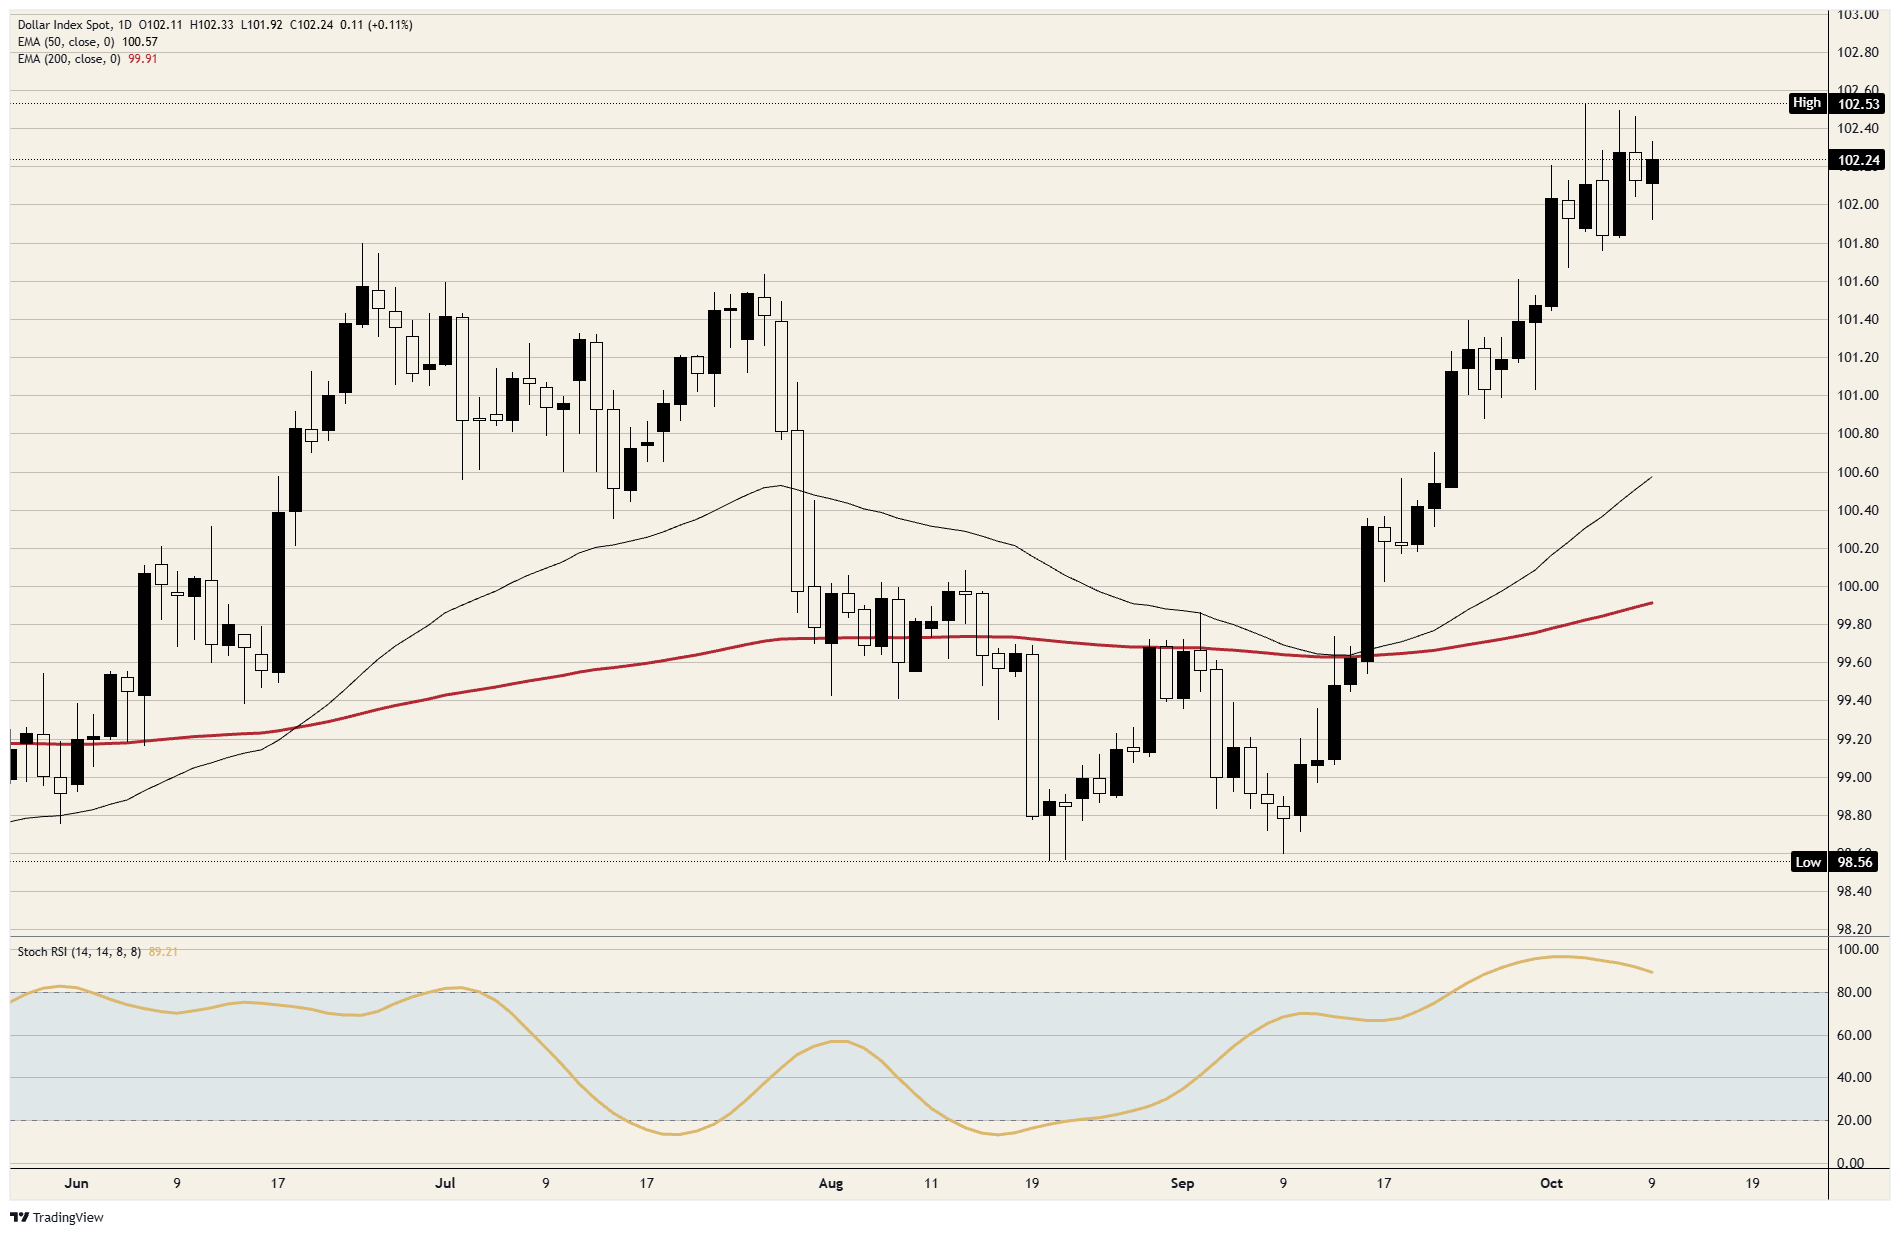
美元指数在创下2025年4月以来新高后的四个交易日内未能突破该高点,当前围绕102.25震荡运行。尽管多位美联储官员本周持续释放鹰派信号,且10年期美债收益率周一攀升至2002年以来的最高水平,但美元指数仍未获得明显上行动能。10月14日出炉的美国CPI数据或成为打破当前僵局的关键。
两年期收益率回落,但美联储官员坚持加息立场
美联储理事沃勒在周四的讲话中指出,仍有必要进一步加息,但不需连续召开会议实施;圣路易斯联储主席穆萨莱姆则表示,利率将在未来六至九个月内继续上升。周三发布的9月15日至16日会议纪要显示,多数官员认为年底前还将加息一次。这一预期与2026年底4.1%的利率中值预测一致,意味着在当前3.75%-4.00%的基础上仍有25个基点的加息空间。
市场将10月28日加息的概率定为约20%,而12月9日的加息概率接近70%,表明市场对沃勒关于无需连续加息的表态持审慎态度。美元指数此前随着两年期美债收益率走高,因该收益率与美联储下一步政策调整高度相关。周四,两年期收益率从周一的4.84%回落至4.75%,而10年期收益率则小幅回落至接近5.25%。
消费者信心低迷,但美元指数波动有限
周五公布的密歇根大学初步调查显示,消费者信心指数为46.3,低于预期的47.6,也仅略高于该调查历史上的最低水平。当前状况指标创历史新低,家庭对未来一年通胀预期升至4.7%,五年期预期也上调至3.5%。这正是沃勒理事关注的重点指标,用于判断高物价是否正在固化为通胀预期。
周五美元指数的上涨主要集中在早盘,受加拿大公布就业岗位减少6.83万个影响,美元/加元升至18个月高点。加元在美元指数中的权重为9.1%,其走势对美元指数仍有显著影响。欧元占比高达57.6%,而欧元/美元维持在1.1200附近,高于周一和周二的1.1150区域,显示主要货币对美元指数支撑有限。
CPI数据或将为美联储鹰鸽两派提供各自依据
10月14日GMT时间12:30将公布CPI数据,预计9月整体物价环比上涨0.6%,年率将从3.4%升至3.6%。核心CPI(剔除食品和能源)预计在前值0.3%后上涨0.2%,年率为2.5%。在9月会议纪要中,部分官员将加息视为对抗持续通胀的预防措施,另一些则认为是遏制能源成本向其他领域传导的手段。若核心CPI为0.2%,可能意味着当月无需进一步加息。
若核心CPI达到0.3%或更高,可能重新点燃市场对10月加息的预期,并为美元指数突破102.50提供支撑。0.2%的读数则可能表明市场已将12月加息纳入定价,而10月加息概率较低,这也解释了为何美元指数近期维持区间震荡。同日GMT时间18:00,美联储将发布褐皮书,反映各地区经济状况。
周四将公布PPI数据和零售销售数据,预计零售销售在8月增长1.2%后将小幅上升0.3%。若数据远超预期,可能进一步强化12月加息预期;若不及预期,则可能加剧周五调查中反映出的支出疲软趋势。美联储主席沃什将于同日GMT时间15:30发表讲话,这是10月27-28日会议前最后一次官员公开讲话窗口。
加拿大央行行长麦克勒姆将在周三和周五发表讲话,此前加拿大已连续两个月出现就业下滑,加元在美元指数中的占比也将使其政策表态对指数产生影响。周一美国债市因哥伦布日休市,日本市场同样休市。
关键水平与走势倾向
阻力位:102.50多次阻止指数上行,周一高点略高于该水平,为2025年4月以来最高。周五高点接近102.30,为连续第二个更低高点,下一个整数关口为103.00。
支撑位:102.00在周五短暂失守后迅速收复,周二低点接近101.75,为本周最低点,而101.50则是9月末的区间顶部。
走势倾向:只要102.50压制有效,走势仍偏空,周二低点101.75为首个目标,101.50为次级支撑。日线Stoch RSI接近89,已从高位拐头向下。若日线收于102.50上方,将结束空头格局,103.00将成为下一个目标。
DXY日线图
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据2022年数据,美元是全球交易量最大的货币,占全球外汇交易额的88%以上,日均交易量达6.6万亿美元。二战后,美元取代英镑成为全球储备货币。在其历史大部分时间中,美元由黄金支撑,直到1971年布雷顿森林协定废除了金本位制。
“影响美元价值的最重要因素是货币政策,由美联储决定。美联储的主要任务是控制通胀并促进就业。其主要工具是调整利率。当通胀高于2%目标时,美联储将加息,从而推高美元;当通胀低于目标或失业率高企时,美联储可能降息,导致美元承压。
在极端情况下,美联储还可通过印钞实施量化宽松政策。量化宽松是美联储在金融体系紧张时增加信贷流动的非常规手段,通常用于信贷枯竭、银行不愿相互借贷的环境。2008年金融危机期间,美联储通过购买金融机构持有的国债实施量化宽松,导致美元走弱。
量化紧缩(QT)是美联储停止购买债券并逐步减少债券持仓的过程,通常对美元构成支撑。







