


- 澳元/纽元汇率回落至1.2400附近,澳大利亚消费者信心指数降至80.4。
- 加息后参与调查的群体信心跌至67.2,反映出市场情绪明显转弱。
- 澳储行现金利率为4.60%,高于纽储行2.75%,利差达1.85个百分点。
10月份澳大利亚消费者信心指数下降4.7%至80.4,这主要受9月29日澳储行加息影响。澳元/纽元在连续三日上涨后,首次出现回落,目前略高于1.2400交易。
由西太平洋银行进行的调查数据显示,加息前受访者的信心指数为86.9,而加息后该指数骤降至67.2,这一水平此前仅出现在上世纪90年代初的经济低迷时期。尽管如此,该行仍预测澳储行将在11月3日再次上调利率。
纽储行有望在澳储行行动前缩小利差
在第四次加息后,澳储行将现金利率提升至4.60%,为2011年以来的最高水平,相较纽储行2.75%的利率高出1.85个百分点。这一利差曾推动澳元/纽元在9月22日接近1.2500,创下自2013年初以来的新高,而纽元在8月底至9月底期间对澳元累计下跌约3%。
货币市场已完全预期纽储行将在12月前加息,其决议将于10月28日公布,比澳储行11月3日的会议早六天。此次加息有望在澳储行下次会议前部分抵消其四次加息的影响。
澳大利亚通胀预期维持在4.9%,高于政策目标区间
澳大利亚工业集团(AiG)将于周二GMT22:00发布8月指数,前值为-3.5;10月消费者通胀预期则将在周四GMT00:00公布,前值为4.9%。纽储行行长布雷曼同日也将发表讲话。
若通胀数据高于4.9%,将支持澳储行在11月3日继续加息,这可能推动澳元/纽元回升至1.2450附近;反之,若数据疲软,则该汇率将主要受纽储行政策影响。
澳元/纽元技术面分析
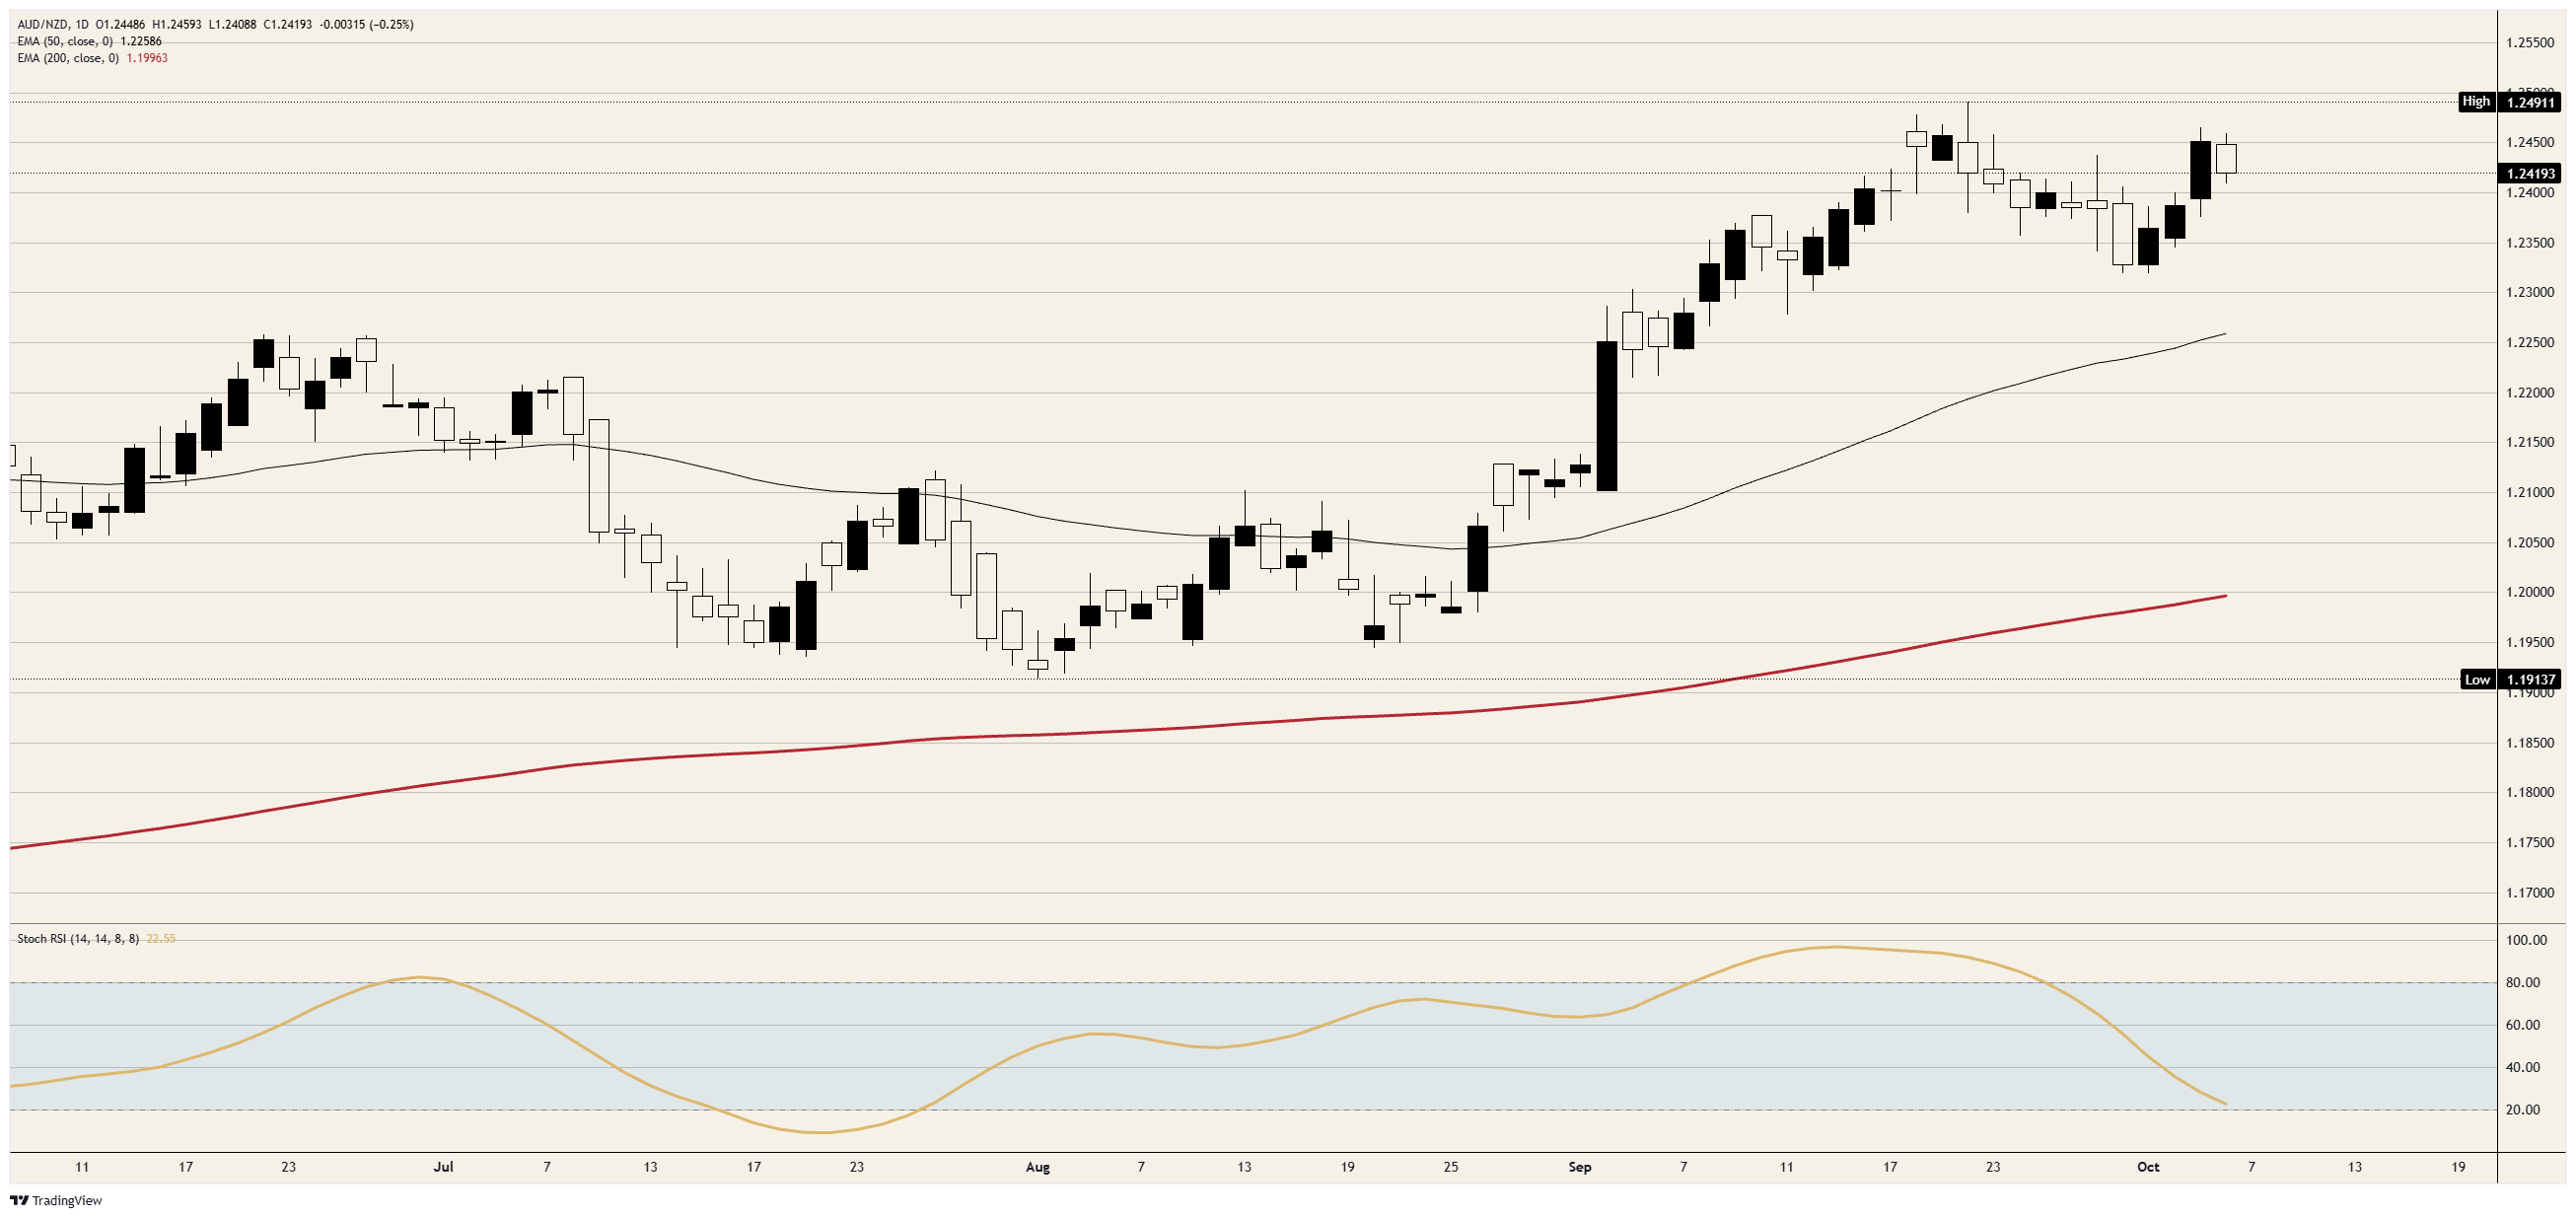
阻力位:周一高点略高于1.2450,结束三日连涨;周二高点稍低于该水平。1.2500自2013年初以来未被触及,9月22日的峰值也仅略低于这一水平。
支撑位:周二低点守住了1.2400。其下方是1.2350,随后是1.2300,9月30日及10月1日的低点均位于其上方。
趋势判断:在1.2450下方仍倾向下行,首个目标为1.2350,其次是1.2300。日线随机相对强弱指数(Stoch RSI)接近23,且仍在从9月中旬的90以上回落,动能仍指向下方。日线收盘若能站稳1.2500上方,将改变当前趋势判断。
澳元/纽元日线图
澳元常见问题(FAQ)
影响澳元(AUD)的核心因素之一是澳大利亚储备银行(RBA)设定的利率水平。由于澳大利亚是资源出口大国,铁矿石价格也对澳元有显著影响。作为澳大利亚最大贸易伙伴,中国经济状况、国内通胀、经济增长率和贸易平衡同样重要。此外,市场情绪也会影响投资者对高风险资产或避险资产的选择,从而影响澳元走势。
澳大利亚储备银行(RBA)通过设定银行间拆借利率影响澳元(AUD)走势。这一利率水平影响整体经济的借贷成本。RBA的核心目标是通过调整利率维持2%-3%的通胀区间。与其他央行相比,相对较高的利率会支撑澳元,而较低利率则可能削弱澳元。此外,RBA还可以通过量化宽松或紧缩政策影响信贷环境,前者对澳元不利,后者则有利。
中国是澳大利亚最大贸易伙伴,因此其经济状况对澳元(AUD)价值有显著影响。当中国经济强劲时,对澳大利亚原材料、商品和服务的需求上升,从而推动澳元走强;反之,若中国经济放缓,对澳大利亚出口需求减少,澳元可能承压。因此,中国经济数据的变动通常会直接影响澳元汇率。
铁矿石是澳大利亚最大出口商品,2021年出口额达1180亿美元,中国为主要买家。因此,铁矿石价格波动直接影响澳元走势。通常情况下,价格上涨会推高澳元,因市场需求增加;价格下跌则可能导致澳元贬值。此外,铁矿石价格上升也往往预示贸易顺差扩大,对澳元构成支撑。
贸易帐反映一个国家出口与进口收入的差额,对澳元价值有直接影响。若澳大利亚出口需求旺盛,外国买家对澳元的需求增加,将推高澳元汇率;反之,若进口支出超过出口收入,可能导致澳元贬值。因此,贸易顺差对澳元有利,而逆差则可能带来压力。







