


机构对原油价格的研判整体偏向谨慎乐观。澳新银行研究团队布莱恩·马丁与丹尼尔·海因斯表示,全球原油库存经过六个月的去库存后已处于低位,市场对价格剧烈波动的敏感性显著提升;同时投资者愈发担忧伊朗可能对美军部署做出回应,进而对美国在中东的资产及能源设施发动攻击。这意味着,当前油价对任何地缘政治的边际变化都可能产生放大效应,波动率中枢明显抬升。
从库存数据来看,呈现“总量宽松、结构偏紧”的格局。美国能源信息署(EIA)数据显示,截至9月25日当周,美国商业原油库存增加92.2万桶,高于市场预期的减少30万桶,前值为增加296.9万桶;库欣库存同步上升55.3万桶。但更值得关注的是成品油库存:馏分油库存下降约225万桶,较五年平均水平低14%,柴油和取暖油供应紧张局面未因原油库存增加而缓解;战略石油储备则进一步下滑至约2.838亿桶。这种“原油过剩、燃料短缺”的结构性矛盾,正是当前成品油市场紧绷的核心原因。
政策层面,美国正多管齐下应对燃料供应压力。据市场消息,白宫已向欧盟施压,要求其释放约1.2亿桶应急柴油储备,否则可能出台柴油出口禁令,以缓解国内高企的柴油价格;美国财长斯科特·贝森特也在公开场合呼吁欧洲伙伴尽快兑现供应承诺,强调美国不应单独承担全球柴油短缺带来的冲击。对此,法国兴业银行分析师基特·朱克斯指出,成品油市场的传导机制远比想象中复杂:原油需经炼厂加工为汽油、石脑油、石蜡、柴油等多种产品后,再通过管道或船舶输送至终端用户;因此若实施出口限制,短期内更可能出现柴油在储罐中积压,而非消费者端价格的明显回落,部分地区甚至可能面临供应错配。他还提出宏观层面的疑问:欧元区9月增长预期已上调至1.3%,但若债券收益率与油价持续高位运行,下次预测是否会下调——能源成本的持续攀升正在削弱市场对经济增长韧性的信心。
从全球影响来看,油价高企正沿着“能源价格→通胀预期→央行政策”的路径传导:美元因避险情绪和加息预期获得支撑,主要央行对加息路径的判断趋于谨慎;能源进口国则面临贸易条件恶化的压力,通胀回落进程可能延后。当前市场情绪主要受地缘政治主导,数据面影响相对弱化,投资者聚焦四大核心议题:美伊关系的后续发展、周末OPEC+产量政策动向、欧盟对柴油储备释放的回应,以及周五美国非农数据对需求前景的指引——其中任何一项出现边际变化,都可能引发油价的快速重估。
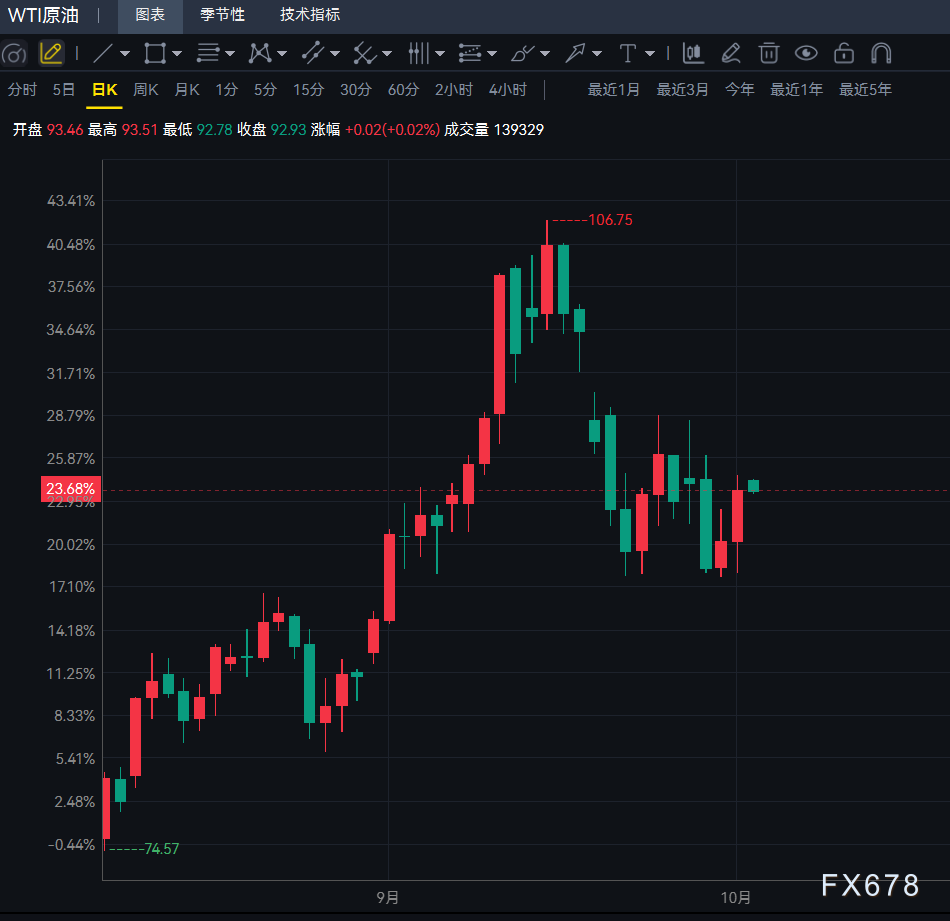
技术面上,WTI原油在日线周期维持结构性偏强态势:价格运行于100日均线之上,并受到布林带下轨的持续支撑,短期趋势结构保持完整;RSI指标位于51.81的中性区域,表明当前上涨更多是整理后的延续,而非动能耗尽,为后续上行保留空间。阻力方面,第一道压力位于布林带中轨与20日均线交汇的93.70美元,若有效突破,上方100.80美元的布林带上轨将成为潜在上攻目标;支撑方面,91.80美元贴近当前价格,为首道短线支撑,更强的支撑位于布林带下轨86.65美元以及100日均线84.65美元一带,若出现深度回调,上述区域将是关键测试点。从4小时周期来看,短期走势处于震荡上行通道中,价格重心逐步抬升,动能指标在偏强区域运行但尚未超买,显示行情仍有上行潜力;不过,若冲击93.70美元受阻并出现指标顶背离,短线或回踩91.80美元一线进行整固,届时需关注支撑是否有效——突破或反弹的关键,取决于地缘局势是否能继续为油价注入上行动能。
编辑总结
综合来看,当前WTI原油正处于“地缘风险溢价回升”与“成品油结构性紧张”双重驱动之下:美军部署升级再次引发供应中断担忧,美国柴油库存低位与欧盟释储困境构成基本面支撑,短期偏强格局较为明确。但潜在风险同样不容忽视:美国原油库存连续增加、需求韧性面临非农数据考验,一旦地缘局势出现缓和信号,前期快速上涨的行情也可能出现回调。后市来看,93.70美元的关键争夺将决定短期方向——站稳则有望向100美元上方推进,回落则需关注91.80美元与86.65美元两道支撑的承接情况。交易机会方面,柴油与原油价差扩大、欧盟释储博弈带来的成品油波动,均构成结构性交易机会;风险则集中在美伊关系反复、OPEC+政策调整以及高油价对宏观增长的冲击等方面。







