


- 美债收益率持续走高,美元对印度卢比施压加剧。
- 美联储官员卡什卡利表示今年或再加息一次,2027年或再行动。
- 强劲的美国ADP就业数据为非农数据带来乐观预期。
周四,印度卢比兑美元出现回落,前一日曾小幅反弹。受美债收益率持续上行影响,印度货币遭遇抛压,美元/印度卢比汇率逼近95.93水平。
截至发稿时,美国10年期国债收益率接近5.31%,创下近二十年来的最高纪录。
美国债券收益率的上升削弱了包括印度卢比在内的高风险资产吸引力。
美联储持续释放鹰派信号,美债收益率继续攀升
由于美联储官员不断强调通胀风险可能持续,美国国债收益率持续走高。
卡什卡利发表了偏鹰派言论,其讲话的FXS Speechtracker评分达到7.1,明显高于历史平均的6.2,显示出其对通胀仍高于目标以及经济韧性可能意味着货币政策不够紧缩的担忧。他强调可能更高的中性利率,并指出今年和2027年还有加息预期,这进一步强化了长期紧缩政策预期,尽管他倾向于温和手段控制通胀,整体立场依然对美元构成支撑。
尽管言论偏鹰,FXS美联储情绪指数仍下降0.42点至143.28,显示市场鹰派预期略有缓和。该指数仍显著高于100的中性水平,表明美联储整体仍处于鹰派区间,此次回落只是边际调整,而非对政策立场的根本性转变。
由于特朗普总统否认了Axios关于伊朗制裁可能放松的报道,美伊关系趋于紧张,市场对能源供应冲击的担忧有所缓解,但美联储官员仍关注潜在风险。
市场聚焦美国非农就业数据
美元走势的下一个关键催化剂是周五公布的9月非农就业报告。投资者将密切关注该数据,以判断美联储未来的货币政策走向。
目前CME FedWatch工具显示,美联储在10月会议上维持利率不变的概率为62.4%,较一周前的29%有所上升。
同时,强劲的ADP就业数据显示,美国私营部门9月新增就业岗位达9万个,高于预期的7万和8月的3.6万,为非农数据奠定了积极基调。
稍后,市场将关注美国9月ISM制造业PMI数据。预计制造业PMI将录得55.0,高于8月的54.6。
美元/印度卢比技术分析
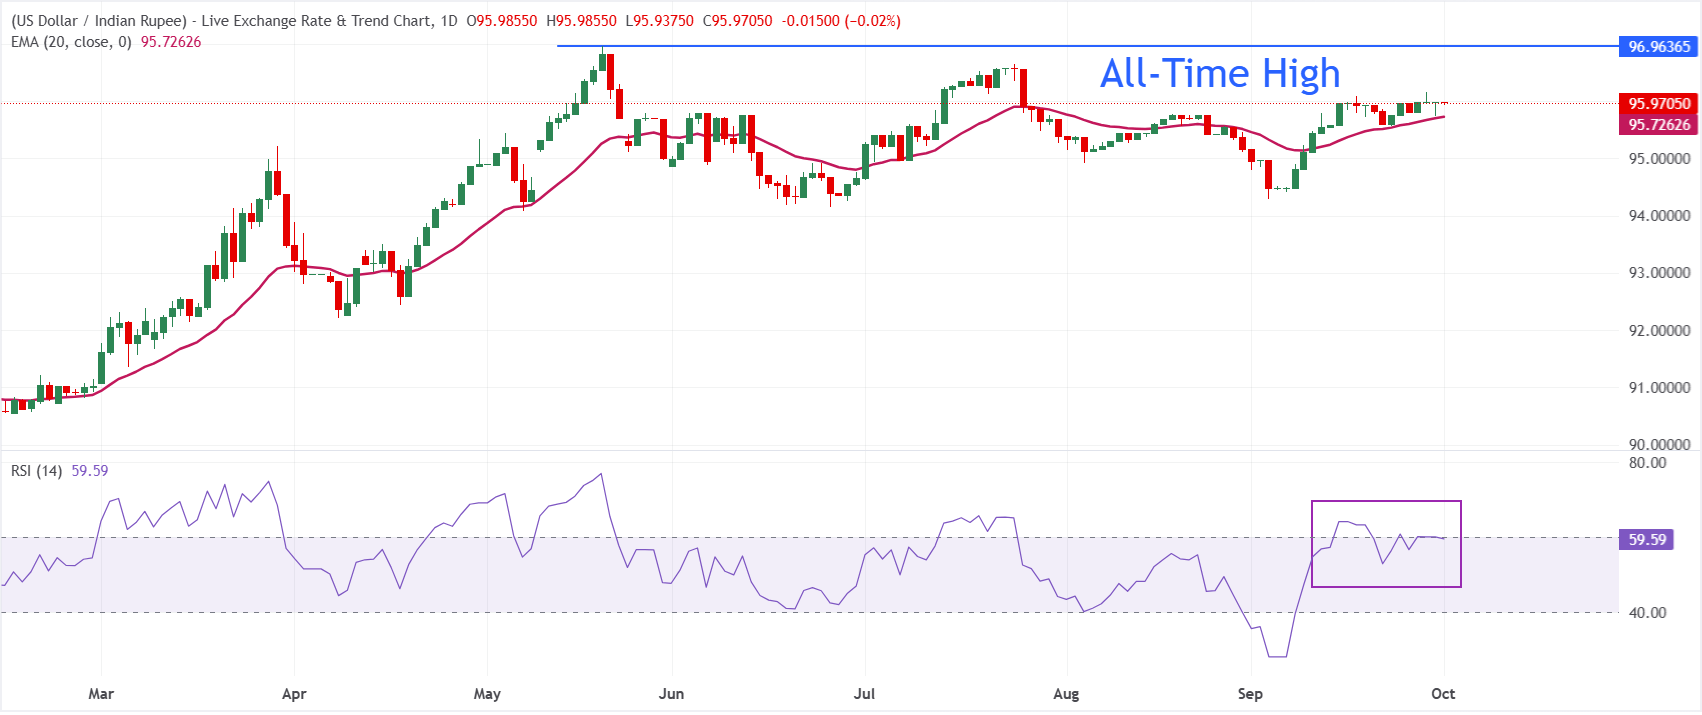
从日线图来看,美元/印度卢比目前交投于95.9705,短期维持温和看涨倾向,因价格仍稳定在20日EMA(指数移动平均线)95.7263上方。该指标持续提供支撑作用,RSI(相对强弱指数)当前为59.59,仍处于正值区域,尚未显示超买信号,表明只要价格维持在该支撑位之上,上行趋势可能延续。
下行方面,首个技术支撑位位于20日EMA附近95.7263,若价格回落,可能会引发逢低买入兴趣。只要美元/印度卢比在收盘时守住该均线,整体结构仍偏向震荡上行;但若跌破该水平,将削弱当前看涨格局,并可能引发更深度的回调。
(本技术分析由AI工具辅助完成。了解更多信息。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。







