


估值体系重构:从实际利率主导转向流动性主导
尤里恩·蒂默指出,上周金价周线呈现上涨趋势,背后主要推动力来自全球流动性环境的边际改善。他通过全球M2货币供应量与金价建立回归模型,得出黄金的合理估值大约为5000美元每盎司。
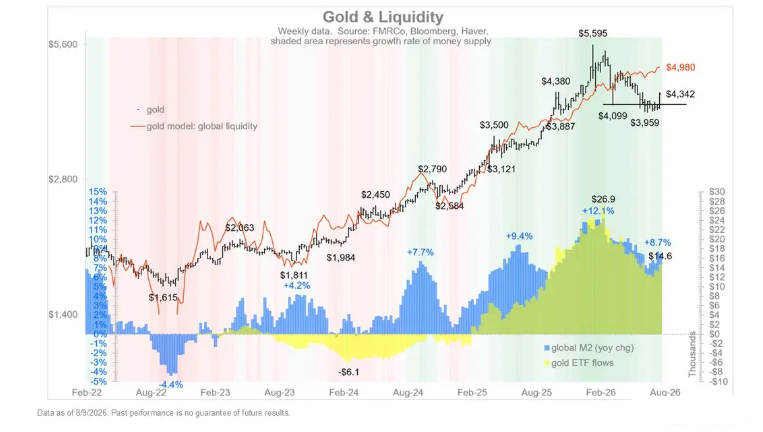
图:黄金由过去单纯受实际利率影响的资产转变为紧跟全球流动性变化的标的
蒂默在分析中以上图佐证其观点,图表清晰显示黄金正经历一次估值体系的重大转变,由过去主要受实际利率影响的资产,逐步演变为紧密跟随全球流动性变化的资产类别。
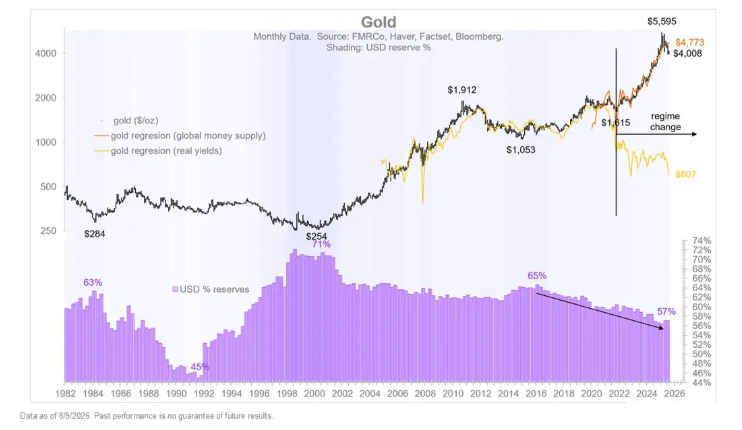
图:自2022年起流动性因素逐步取代实际利率,成为主导金价走势的核心力量
上图进一步表明,此次估值逻辑的转折点出现在2022年,自那时起,流动性因素逐渐取代实际利率,成为影响金价的核心变量。早在9月初,他就系统阐述了基于流动性对黄金进行估值的底层逻辑。
传统市场认知中,实际利率与金价呈现负相关关系,当实际利率上升时,持有无息资产黄金的机会成本增加,金价面临压力;而当实际利率下降时,黄金则更具吸引力。但近年来,这一经典模型频频失效,即便实际利率维持高位,金价仍屡创新高。按照新的估值逻辑,当全球货币供应扩张、流动性趋于宽松时,货币购买力下降,黄金作为实物储备资产的价值被重新评估,流动性的变化,比利率波动更能解释金价走势。
美债操作释放信号,市场担忧财政主导侵蚀央行独立性
美国财政部近期调整发债与回购策略,增加长期债券回购规模,同时扩大短期国库券发行,该操作引发全球资本市场连锁反应。蒂默表示:“值得注意的是,财政部上周通过回购长期债券、增发短期国库券的操作,压低了美元指数,推动黄金价格同步上扬。”
在他看来,市场已开始察觉,美国正逐步滑向财政主导的格局,美联储的政策独立性可能面临挑战。市场存在一种预期:如果财政部希望长期压制美债收益率,就必须持续扩大债券回购规模,而该操作若要实现,很可能需要美联储配合,实施类似“扭曲操作”的政策,最终走向货币贬值的路径。
所谓财政主导,是指财政赤字持续扩大,财政需求主导货币政策,央行不得不被动维持宽松环境以承接政府债务。一旦进入这种状态,货币信用基础将被削弱,美元长期价值面临压力,资金将自然转向黄金这类非主权信用支撑的保值资产。
财政与货币双宽松,美元承压利好黄金资产
蒂默认为,宽松财政政策与宽松货币政策的组合,对美元构成明显利空。当前美元价格正处于长期趋势线上,若未来双宽松政策持续,美元长期走弱的压力将加剧;与此同时,黄金将直接受益于此种宏观环境。
当然,模型测算出的5000美元仅为理论价值,并不代表现货金价会立刻达到该水平。理论估值与市场价格之间,通常存在阶段性偏离。短期内,美联储加息节奏、通胀数据变化,仍会对金价造成波动。但估值逻辑一旦发生长期切换,意味着未来分析黄金走势,不能再单一依赖美债实际利率,全球流动性总量、美国财政赤字、债务操作,都将成为不可或缺的重要变量。
结语
总体来看,尤里恩·蒂默的分析,本质是对黄金估值体系的重新定义。随着全球流动性成为主导因素,传统利率模型的解释力减弱,基于全球M2测算出的5000美元/盎司理论价值,为市场提供了新的分析框架。美国财政部的债务管理操作,使得市场开始交易财政主导与央行独立性弱化的预期,财政与货币双重宽松的组合,长期利空美元、利好黄金。
对于投资者而言,在跟踪金价时,除了关注利率与通胀数据外,还需密切关注全球流动性变化以及美国财政与债务政策的动向,流动性周期或将决定黄金本轮上涨空间能走多远。
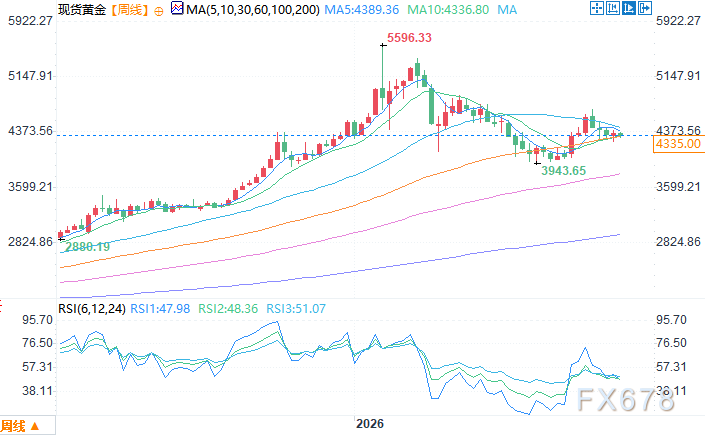
现货黄金周线图 来源:易汇通
北京时间9月23日11:31 现货黄金 报 4339.45 美元/盎司







