


- DXY指数受加息预期推动,攀升至7月后最高点。
- 市场预计10月28日加息可能性达55.36%。
- 即将公布的服务业PMI初值预期为56,前值为56.5。
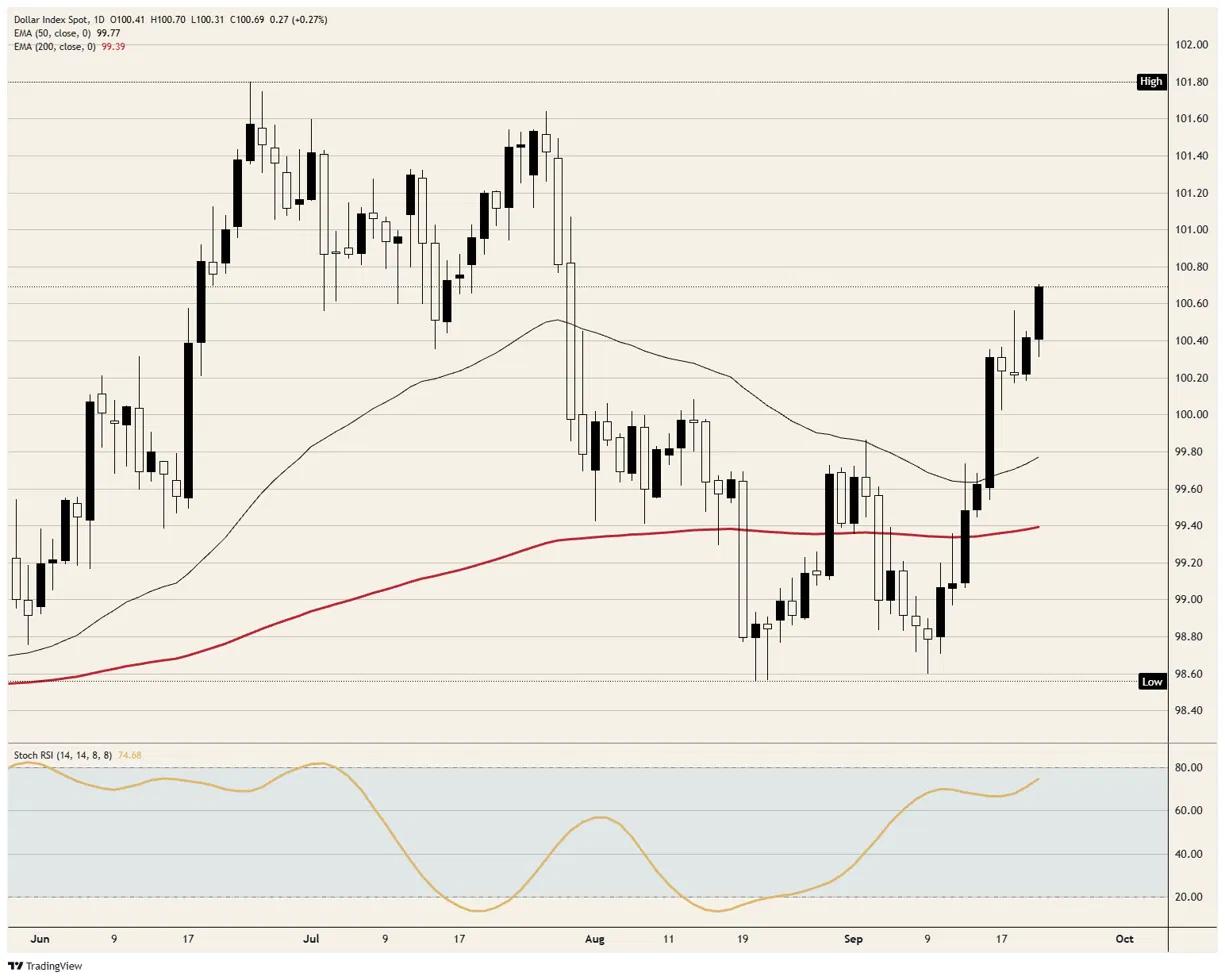
美元指数目前运行在100.70附近,达到自7月下旬以来的最强水平。这是该指数连续第五日上涨,期间原油价格持续下滑,与年初以来战争对市场的影响形成鲜明对比。核心原因在于美联储动向。美联储在9月16日实施加息,并暗示今年可能再次上调利率,多位联储官员随后对这一立场表示支持。
原油价格回落理论上应削弱美元
据日本共同社报道,一位伊朗高级官员表示,该国将在一周内允许船只重新通过霍尔木兹海峡,但前提是美国结束对伊朗港口的封锁并停止在该海域的军事部署。该消息尚未得到独立验证。受此影响,原油价格下挫,布伦特原油跌至9月8日以来最低水平。
原油通过美联储间接影响美元走势。油价走低意味着通胀压力减弱,从而降低美联储进一步加息的可能性。加息次数减少,意味着持有美元相比欧元或日元的利差收益减少。该提议在9月16日经第三方传递至美国政府,但直到被媒体报道后才对原油市场产生实质影响。
在冲突爆发前,全球约20%的原油和液化天然气运输依赖该海峡。与此同时,沙特正在测试重启其东西输油管道,该管道将原油从海湾沿岸输送至红海,从而绕过霍尔木兹海峡。更多原油运输渠道意味着价格可能进一步走低,而油价走低又意味着美联储加息概率降低,这就是这两个事件如何共同作用于美元指数的逻辑。
在略高于五成概率下触及七周高点
随着特朗普在联合国讲话中表示将伊核协议谈判推迟至11月3日中期选举之后,原油价格从低点反弹。波士顿联储主席柯林斯在GMT15:00发表讲话后,美元指数触及日内高点。她重申支持9月16日的加息决定,并警告通胀可能长期高于美联储2%的目标。根据美联储自身预测,通胀要到2028年后才有望回归该水平。
期货市场数据显示,10月28日加息概率为55.36%,维持不变的概率为44.64%。霍尔木兹海峡相关报道发布后,加息预期有所降温,美元指数随之回落。若再次加息将扩大美元与其他货币之间的利差优势。ADP公布的私营部门四周平均就业数据录得20K,高于此前的16.75K,为美元提供小幅支撑。
10月加息决策并不完全取决于原油价格。明尼阿波利斯联储主席卡什卡利指出,通胀在整个经济体系中普遍存在上行压力,而不仅限于能源领域。芝加哥联储主席古尔斯比和圣路易斯联储主席穆萨莱姆也表达了类似观点。这也是为何霍尔木兹海峡事件对原油影响大于对美元影响的原因。
由于东京市场因节假日休市至周三,市场交投清淡,日元连续第三个交易日下跌。尽管日本央行已在9月18日将利率上调至1.25%,日元仍呈弱势。作为美元指数的组成部分,日元走弱推动美元指数上行。
周三数据为初步估计,市场预期将随之调整
S&P Global将于周三GMT时间13:45发布初步采购经理人调查,服务业预期为56,前值为56.5;制造业预期为53.5,前值为53.9。采购经理人指数(PMI)超过50表明扩张企业多于收缩企业,两项数据均预计继续扩张,但增速略有放缓。最终数据将在10月初发布。若初值强于预期,将增强市场对10月加息概率的押注,反之则可能削弱该预期。
周四GMT时间12:30将公布初请失业金人数,预计为201K,前值为196K。周五GMT时间12:30将发布耐用品订单数据,衡量使用寿命三年以上商品的订单情况,预计为-0.4%,前值为1.1%。
周五GMT时间14:00将发布密歇根大学通胀预期调查,反映家庭对未来一年通胀的预期,预计为4.6%,与前值一致。这意味着本周唯一通胀数据将维持不变。
关键点位与趋势判断
阻力位:周二高点接近100.70,为7月下旬以来最高水平。其上方依次为101.00,然后是7月下旬略高于101.50的前高,即美元在7月底回落的水平。
支撑位:100.50是第一道支撑,周五上涨在此止步,周二上涨已突破该位。其下方为周二低点100.30,即霍尔木兹消息引发回调的终点,再下方为周五和周一低点100.20。
趋势判断:若站稳100.50上方,维持看涨态势,首个目标为101.00,次级目标为7月下旬略高于101.50的高点。日线随机相对强弱指标(Stoch RSI)接近75并持续上升,距离超买线80仅一步之遥。若日线收盘跌破100.20,则看涨预期失效。
DXY 日线图
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据2022年数据,美元是全球交易量最大的货币,占外汇交易总额的88%以上,日均交易额达6.6万亿美元。二战后,美元取代英镑成为世界主要储备货币。在其历史中,美元长期与黄金挂钩,直到1971年布雷顿森林体系终结。
美元价值最关键的决定因素是美联储的货币政策。美联储肩负两大职责:实现物价稳定(控制通胀)和促进充分就业。其主要工具是调整利率。当通胀高于2%目标时,美联储可能加息以支撑美元;当通胀低于目标或失业率过高时,可能降息,从而对美元构成压力。
在极端情况下,美联储可能通过量化宽松(QE)向市场注入流动性。QE是美联储在信贷紧缩时期增加金融体系资金供给的非传统手段。2008年金融危机期间,美联储通过印钞购买金融机构持有的国债等资产。这种操作通常会削弱美元价值。
量化紧缩(QT)是QE的反向操作,指美联储停止购买金融机构债券,并不再将到期债券本金用于新购。这通常会提振美元。







