


就业形势改善后,双重目标的优先级重新划分
科林斯的讲话非常明确:当前劳动力市场已趋于稳定,货币政策的重心应转向尽快实现价格稳定目标,尤其是在通胀连续五年高于目标水平之后。数据显示,8月失业率保持在4.1%,非农就业人数增加16.2万。对美联储而言,就业市场已不再构成立即放松政策的压力,而物价水平的偏离则显得更为突出。
她同时指出,通胀上行风险有所上升,劳动市场表现略显强劲。这种组合改变了风险平衡:就业恶化的可能性下降,而通胀长期高于2%的情景概率上升。她本人支持上周的加息决定,并认为适度提升联邦基金利率有助于通胀更持久地向目标靠拢。不过,科林斯今年不具备投票权,要到2028年才重新获得投票资格。她的发言虽不代表官方决议,但揭示了地区联储主席对9月决议的解读思路:就业数据提供了加息空间,而通胀数据则构成了加息的依据。
连续五年偏离目标后,观望窗口正在收窄
根据美联储关注的PCE物价指数,7月同比上涨3.7%,核心PCE同比上涨3.3%,与6月持平。CPI 8月同比上涨3.4%,环比增长0.4%;剔除食品和能源的核心CPI同比涨幅为2.4%。能源分项同比上涨16.3%,推动整体通胀上行。核心回落并不意味着整体通胀任务完成,因为能源冲击仍在持续影响家庭和企业的成本结构。
科林斯表示,目前尚未看到预期中的通胀回落迹象。地缘政治因素可能继续从能源端施加压力,未来通胀显著高于2%并长期维持高位的可能性正在上升。对市场而言,这意味着供给冲击已不再是可以无限期观察的变量。9月的经济预测摘要显示,在18位参与者中,有16位认为到2026年至少还需再加息一次25个基点,年底利率中值大致落在4.00%至4.25%之间。声明删除了此前将通胀偏高归因于供给冲击的表述,措辞更直接地指出通胀本身仍处于高位,政策目标是加快其回归2%的进程。
官方预期与市场路径并不完全一致
市场对10月27日至28日美联储会议的预期大致分为加息与按兵不动两种可能,部分合约显示加息概率略高于50%。部分利率曲线还隐含了此后多次加息的预期,节奏接近每两次会议加息一次。相比之下,官方预期更倾向于年内再加息一次,明年维持利率稳定。科林斯也提到了明年利率保持不变的基本情景。
分歧源于两种不同的概率框架。美联储提供的是条件路径:若通胀改善不足,将继续或加强紧缩政策。而市场则基于当前就业改善、能源冲击和会后措辞进行一次性定价。10月会议后将公布8月PCE数据,12月会议前还将公布更多通胀和就业数据。市场定价将随着这些新信息而波动,而非由单一讲话决定。所谓“适度更强约束性”并未明确界定中性利率水平。它仅表明,部分委员将3.75%至4.00%视为在原有适度紧缩基础上进一步收紧一档,目的是加快通胀回归目标,而不是宣布一个完整的加息周期已经排定。
美元指数当前走势结构
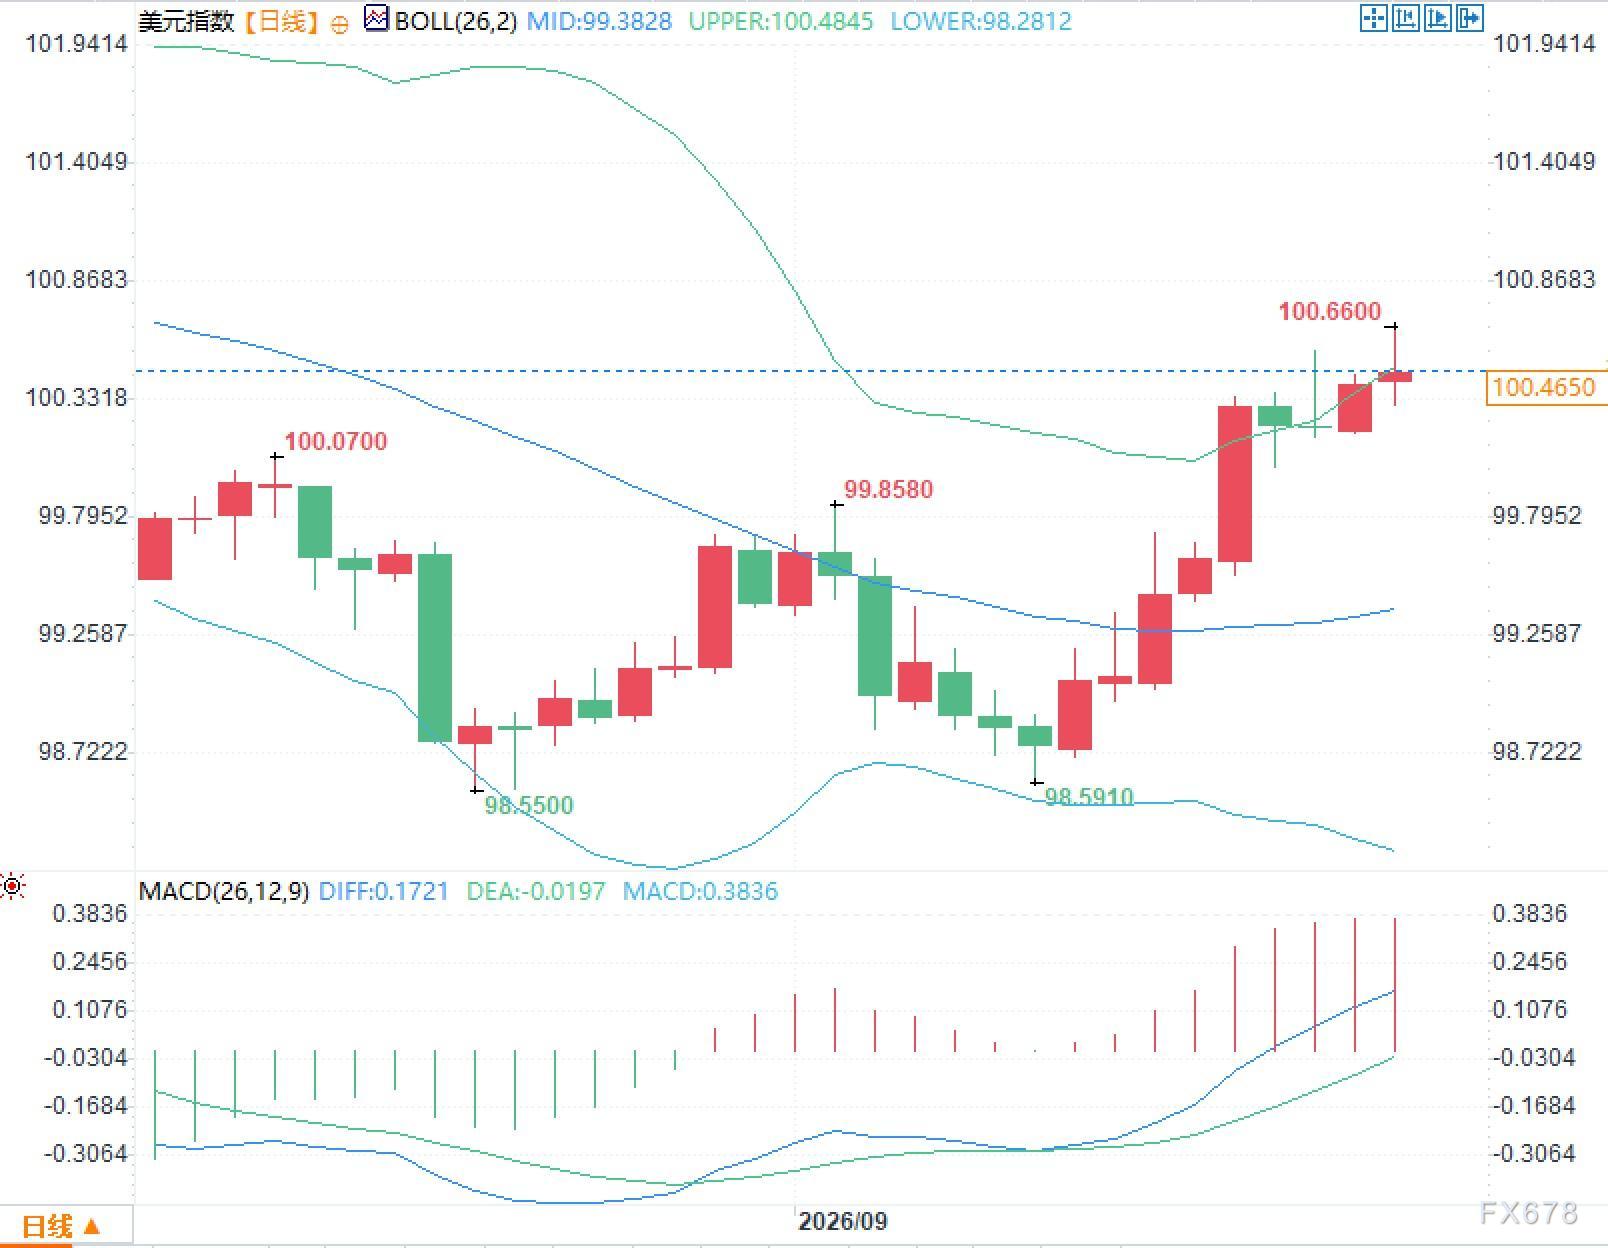
从日线图来看,布林带中轨位于约99.38,上轨约在100.48,下轨约98.28。当前指数运行在100.5附近,接近上轨区域;9月上旬曾触及98.59的低位。MACD指标显示DIFF约为0.17,DEA约为-0.02,柱状图为正值。
欧元兑美元当前汇率约在1.146,美元兑日元约在157。由于欧元和日元在美元指数中权重最大,当利率预期上升时,美元指数通常同步走强;而一旦通胀数据回落或就业数据转弱,该走势也可能出现反转。







