


然而,与市场通常预期不同的是,此次加息后,日元并未出现预期中的升值,反而继续走弱。
这一反常走势,并非源于货币政策力度不足,而是由于日本经济基本面疲弱、加息空间受限,叠加高市早苗内阁推行的扩张性财政政策,形成了货币紧缩与财政宽松的政策错配,彻底改变了市场对日元资产的定价逻辑,也推动美元兑日元走出独立的强势走势。
经济基本面疲软:加息属被动应对,后续空间受限
从整体经济状况来看,此次加息属于“被动收紧”,缺乏经济支撑,导致市场对后续加息预期迅速降温。
目前日本经济已显露明显的放缓迹象,通胀及核心通胀增速均低于预期,物价上涨动能减弱;
更关键的是,日本居民消费已连续八个月下滑,内需疲软成为经济的主要拖累因素。
对于央行而言,在消费疲软、经济复苏乏力的背景下,进一步加息将抑制企业投资与家庭支出,加剧经济下行压力,因此1.25%的利率水平很可能成为本轮加息的终点。
财政政策失衡:减税与扩军并行,重创日元信誉
如果说经济疲软限制了加息空间是日元贬值的表层原因,那么高市早苗内阁的财政政策则是动摇日元信用、加剧债汇波动的核心因素。
近期高市早苗完成小幅内阁改组,保留财政、外交、防卫等关键职位,持续推进两大政策方向:食品消费税下调与军费大幅增加,形成了财政收入减少、支出激增的双重压力。
税收方面,日本计划从明年起降低食品类消费税,并配合现金补贴政策,预计每年将产生约5万亿日元的财政缺口,政府常规收入明显减少;
支出方面,日本持续推动国防战略调整,响应美方军费占GDP3.5%的要求,年度军费或突破20万亿日元,财政支出压力骤增。
收入下降、支出上升的双重夹击下,本已高企的日本政府债务率进一步攀升,财政风险全面暴露。
日债定价逻辑重构:债务风险加剧,资产吸引力下降
财政状况的恶化,正在重塑日本货币与债券的定价逻辑。
市场对日本政府偿债能力的担忧加剧,推动日本国债收益率被动上升,30年期日债收益率已升至三十年高位。
这一上涨并非经济回暖的积极信号,而是市场对债务风险溢价的重新评估。
一方面,央行加息空间几近耗尽,货币政策难以收紧;另一方面,财政无序扩张,债务风险飙升,日元的国家信用基础不断削弱,本币资产吸引力大幅下滑。
负向循环形成:日元贬值与输入性通胀相互推升
目前,日本市场已陷入难以破解的恶性循环:财政恶化、日元信用下降导致本币持续贬值→日元走弱推高进口能源与商品成本,输入性通胀再次升温→输入性通胀无法通过内需改善缓解,反而进一步抑制本已低迷的消费,加剧滞胀风险→疲弱的经济数据再度锁定央行加息空间→美日利差维持高位,日元继续贬值,循环不断强化。
短期内,本次加息后的预期落差将推动美元兑日元继续上行;中期内,只要日本财政政策未转向、消费未回暖、央行无法重启加息,美元兑日元的上升趋势就难以逆转,走势将持续维持高位震荡、偏强运行的状态,直至日本政策出现根本性调整。
美日汇率拐点临近,美元兑日元强势重启
结合日本经济基本面、货币政策制约与财政政策风险,对美元兑日元整体走势进行阶段性判断,
当前市场已明确进入结构性强势、易升难跌的关键阶段,即日元新一轮贬值浪潮正在开启。
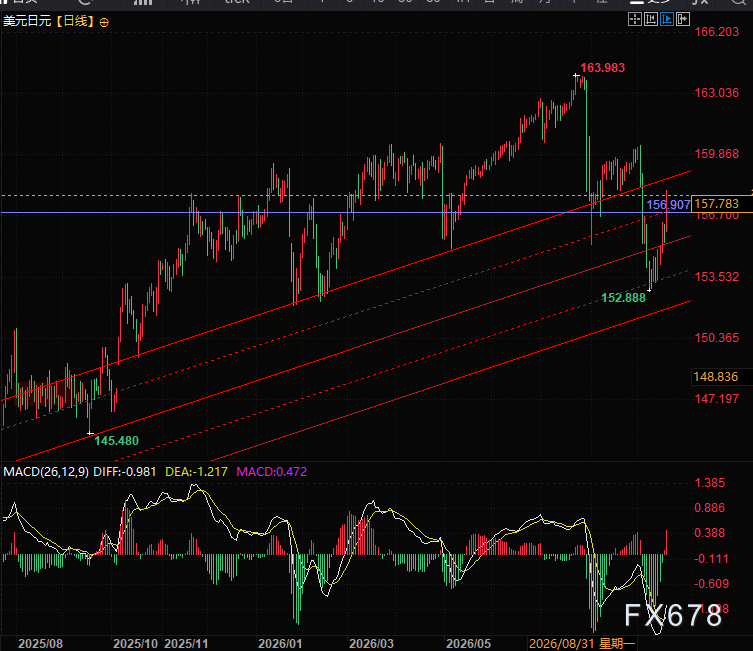
(美元兑日元日线图,来源:易汇通)
北京时间21:47,美元兑日元现报157.81/82。







