


周四(9月17日)北京时间19:00,英国央行发布最新利率决议。市场普遍预期与调查结果一致:货币政策委员会以6比3的投票结果决定将基准利率维持在3.75%不变,而通胀前景措辞成为市场关注焦点。

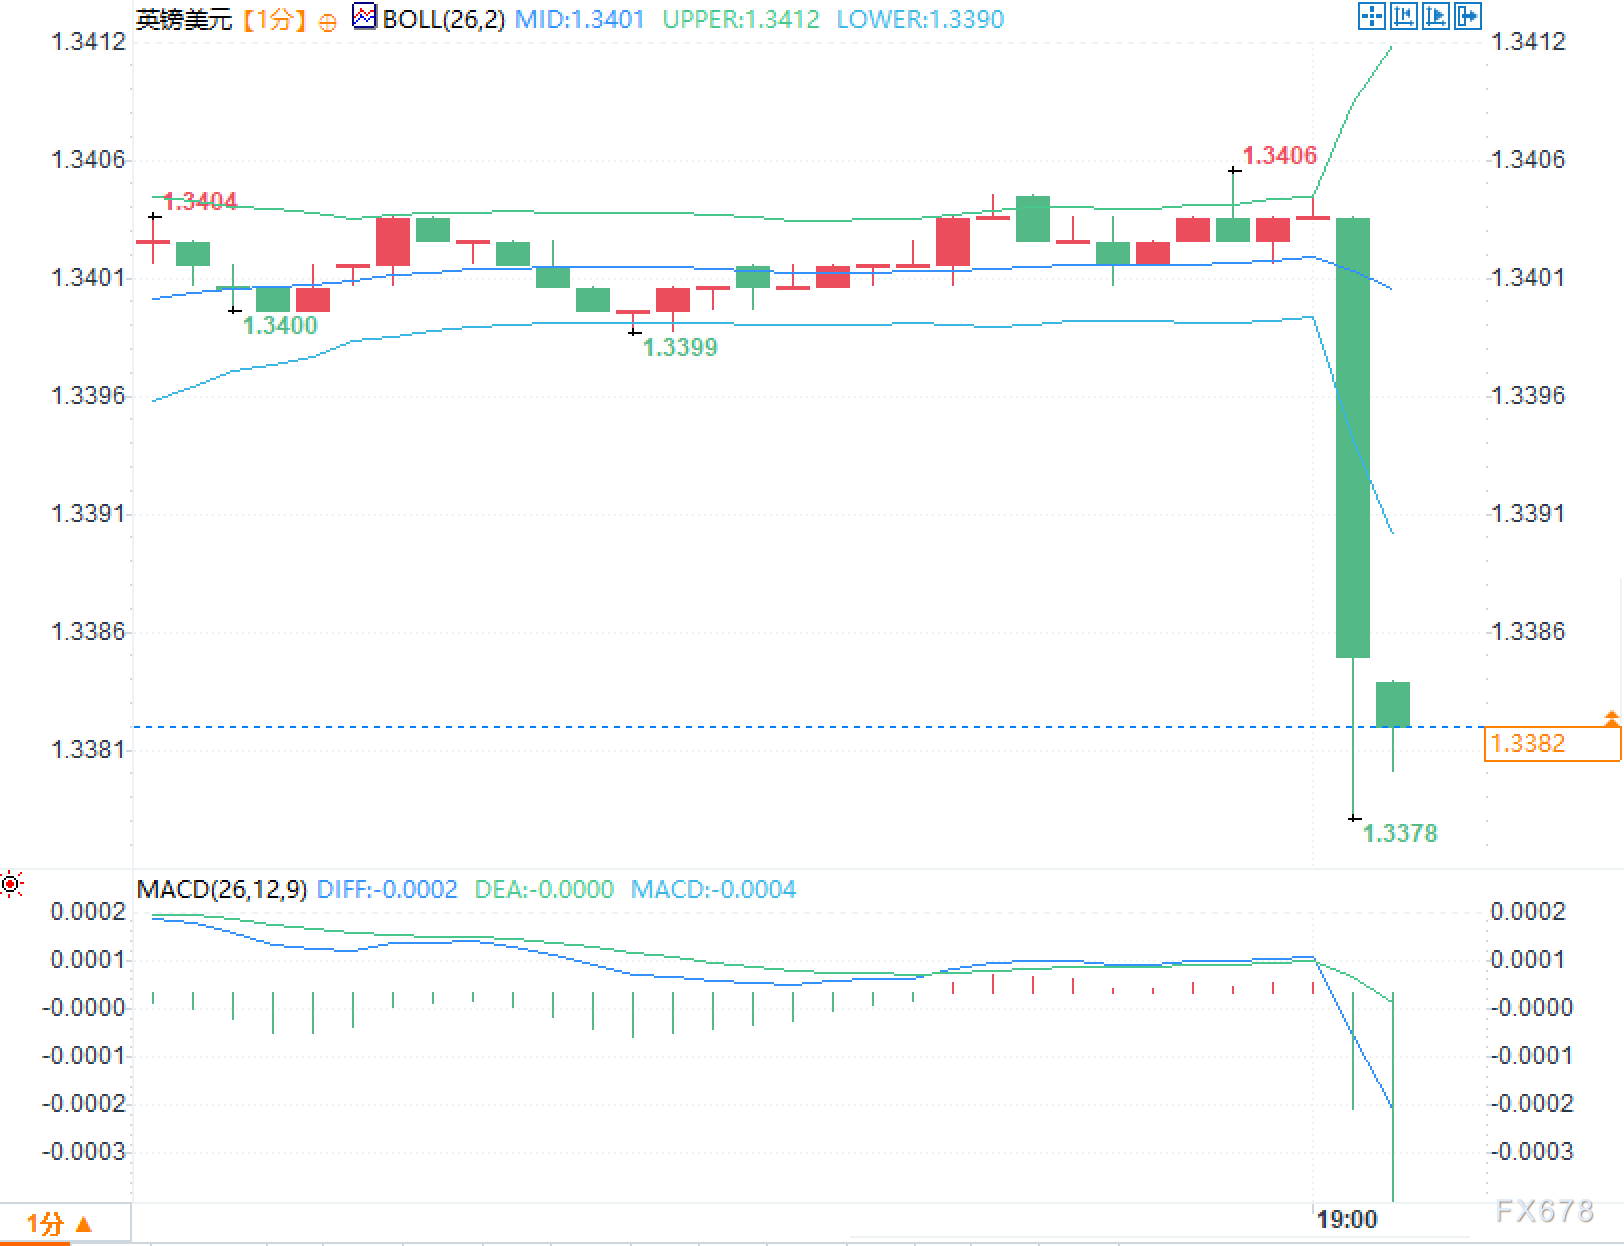
决议公布后,英镑兑美元迅速下跌约30个点,最低触及1.3378。利率决策本身保持中性,但真正引发市场重新评估的是英国央行对量化宽松(QE)退出策略和债券供给安排的调整。债市率先反应,随后带动英镑走弱。可以说,英镑下跌30点只是表面现象,核心在于英国央行在不加息的背景下,重新定义了QE退出剧本,市场正对债券资产进行重新定价。
利率决议解读:符合预期,未引发剧烈波动
在决议公布前,市场正处于美联储刚刚加息25个基点后的消化期,美元保持相对强势,风险资产情绪趋于谨慎。英镑兑美元在决议前围绕1.3400震荡。
英国央行最终决定维持利率在3.75%不变,投票结果为6比3。三位支持加息至4%的委员分别是首席经济学家皮尔、格林和曼恩,与市场预期一致。从利率决定和投票结构来看,并未超出市场预期,若仅关注利率本身,英镑不应出现如此快速的下跌。
真正改变市场预期的是通胀路径调整与资产负债表政策的同步变动。
通胀预期上修:影响利率预期,而非直接压制英镑
英国央行明确指出,通胀风险较7月预测进一步上升。预计消费者价格指数(CPI)将在2027年初超过4%,远高于此前预测的2026年10-11月的3.2%。同时,第三季度GDP增长预期也从0.1%上调至0.4%。
行长贝利在声明中强调,若中东冲突持续,且二次通胀效应风险上升,货币政策可能需要收紧。纪要也指出,由于二次效应存在滞后,不应等待太久才采取行动。
这部分内容偏鹰派,理论上会提升市场对加息的预期。然而,英国国债收益率在决议后反而下行:
- 英国10年期国债收益率下行约4个基点至5.26%;
- 英国2年期国债收益率下行约1个基点至4.75%;
- 英国30年期国债收益率下行约6个基点至5.80%。
这表明市场并未将此次决议简单解读为“更鹰派、利率更高”。债市第一反应更聚焦于供给压力的缓解和QE退出节奏的调整,而非加息预期的升温。
QE退出路径重塑:市场供需结构发生转变
英国央行宣布,货币政策委员会一致决定,将用于货币政策目的的英国国债持有量逐步减至零,并通过多年计划推进量化紧缩(QT)。预计以年均约460亿英镑的速度在2034年底前完成,其中每年主动出售约200亿英镑,其余通过自然到期减少。
截至2026年9月16日,用于货币政策的国债存量约为4880亿英镑。其中,约1200亿英镑最长到期(2049年或以后)的国债将保留用于支持纸币发行,并持有至到期;约2220亿英镑在2035年前到期的国债将被动持有至到期;剩余约1460亿英镑(2035–2049年到期)将以每年约200亿英镑的速度出售。
此外,英国央行宣布暂停所有APF国债主动拍卖,并考虑将部分债券直接出售给政府(按市场价格),以便纳入债务管理办公室(DMO)年度融资计划。相关进展将在2027年4月前审查,并公布最终操作细节。无论最终方式如何,都将确保出售节奏符合货币政策委员会设定的目标。
这一调整意味着近期市场供给压力下降,尤其是长端供给压力明显缓解。停止出售超长期限债券、暂停主动拍卖,并考虑将部分债券出售给政府,都降低了市场需要消化的供给量。这对债市构成利好,因此英债收益率下行、价格上升。英股也同步上涨,表明市场整体风险偏好并未因“更鹰”而恶化。
但为何英镑却承压?因为英镑的短期定价不仅关注利率,还涉及资本流动和相对收益。当英国央行调整QE退出路径、暂停主动拍卖、考虑将债券出售给政府时,市场会重新评估英镑资产的供给、流动性和吸引力。叠加通胀路径上修带来的不确定性,英镑短线承压便顺理成章。
换言之,不是“通胀上修+偏鹰”直接导致英镑下跌,而是“利率不变+QE退出安排调整+通胀路径上修”的组合,让债市先走出供给缓和交易,英镑则在这种重新定价中承压。
市场预期差:QE退出与通胀路径是关键
决议前,机构账户普遍认为“6比3维持利率、通胀措辞是关键”,多数预期英国央行会延续7月相对谨慎的表述;散户则更关注“是否会意外加息”或“继续按兵不动后英镑反弹”。
决议后,机构迅速将注意力转向通胀上修至4%以上、贝利对中东风险的警告,以及QE退出安排的调整。散户则普遍对“维持利率却下跌”感到意外,并将焦点放在“通胀比预期更顽固”这一变化上。
真正的预期差其实包含两层:
- 通胀路径上修,推升未来加息风险;
- QE退出和债券出售安排调整,改变债市供需结构和英镑资产的相对定价。
市场第一反应优先交易的是第二层,因此出现英债收益率下行、英股上涨、英镑下跌同时发生的局面。
后市展望:通胀与QE退出路径主导市场定价
短期内,市场将继续围绕通胀峰值上修、QE退出安排调整与潜在加息风险进行定价。英镑兑美元在1.3378的即时低点后,若后续缺乏新的缓和信号,价格重心可能维持在决议前震荡区间下方。
金边债券收益率对通胀预警的反应,将被QE退出安排带来的供给缓和所抵消。短端与中端利率的重新定价仍在进行,但第一反应已表明:债市更先交易的是供给压力下降,而非英国央行立刻转鹰。中长期走势取决于中东局势演变与二次效应是否真正显现,目前英国央行已将这两项因素纳入政策考量。
拓展阅读
问:量化紧缩调整对市场意味着什么?
英国央行将主动出售节奏定为每年200亿英镑,并暂停拍卖至2027年4月,同时考虑向政府出售而非市场。这降低了近期金边债券的供给压力,因此英债收益率下行、英股扩大涨幅。对英镑而言,这种调整会改变英镑资产的相对吸引力和流动性预期,短线反而构成压力。通胀预警的主导作用,在第一反应中并未盖过供给端的缓和效应。
问:第三季度GDP上调与通胀上修如何并存?
英国央行将Q3增长预期从0.1%上调至0.4%,显示需求端有所改善。与此同时,全球能源价格波动的滞后影响被评估为可能推高通胀至4%以上。增长与通胀同步上修,强化了政策可能需要更长时间维持限制性立场的逻辑。但这并不等于英国央行会立刻加息,也不等于英债收益率一定上行。
问:决议后市场定价的核心矛盾是什么?
一边是利率维持与QE退出节奏的相对温和调整,另一边是通胀路径显著上修与明确的加息风险提示。盘面第一反应优先反映了QE退出安排带来的供给缓和,因此英债收益率下行、英股上涨;英镑则因通胀不确定性、政策沟通偏鹰和债市重定价而短线承压。后续走势将取决于中东局势、二次效应的实际演变,以及债市对供给与加息风险的再定价。







