


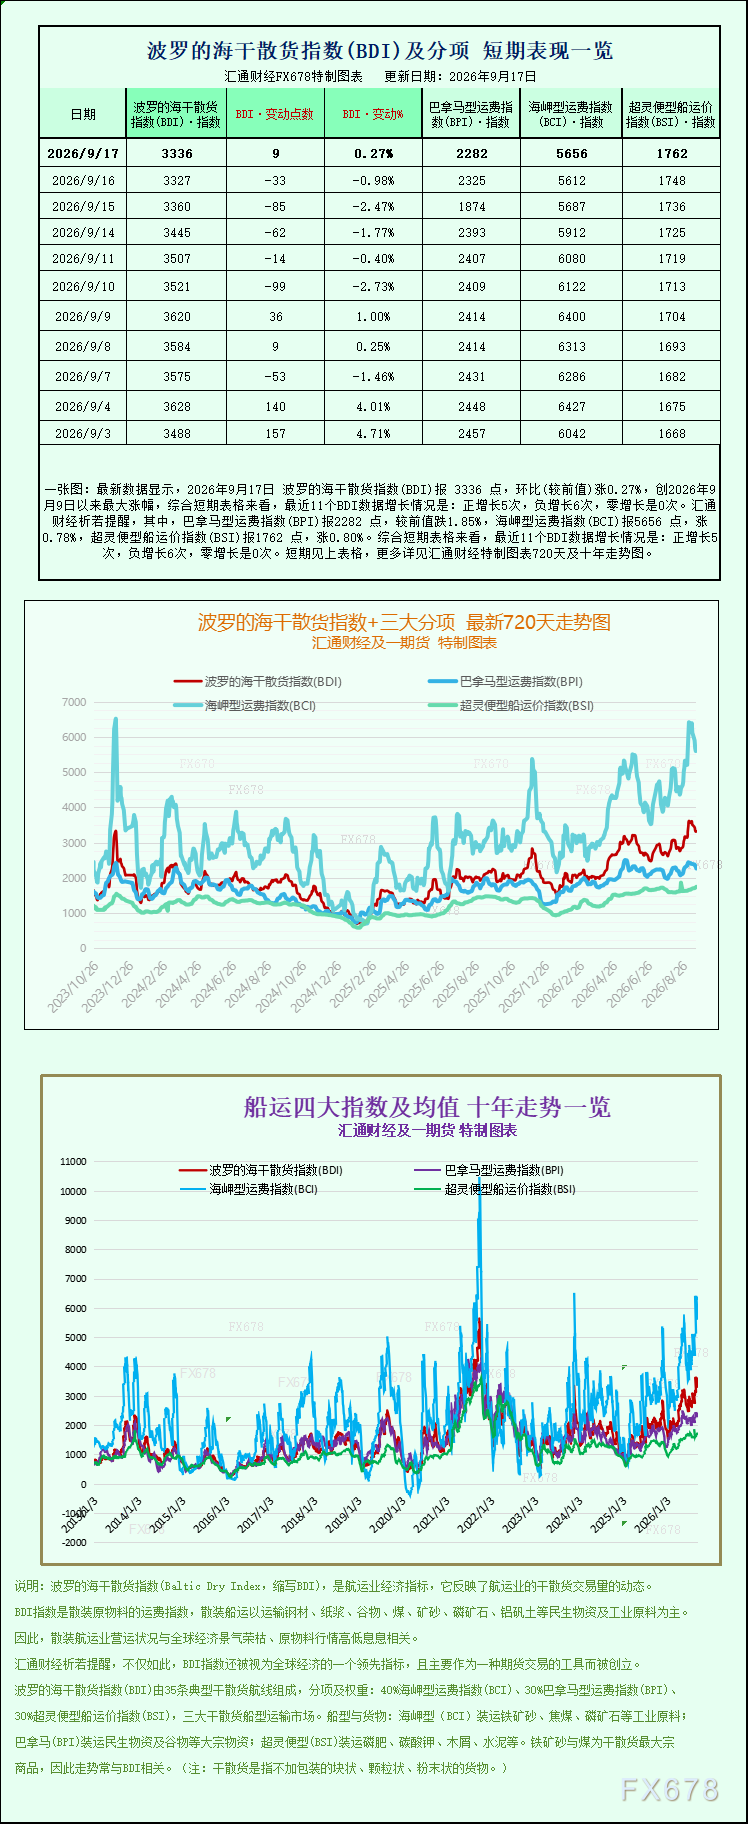
周四,国际干散货航运市场呈现显著的结构性分化态势。受益于海岬型(好望角型)船舶运价的明显回升,波罗的海干散货运费核心指数小幅上扬,部分抵消了巴拿马型船运价下滑带来的影响,整体市场展现出一定韧性。不同船型走势各异,反映出全球原材料海运需求的结构性变化,也体现出区域贸易节奏和终端产业需求的阶段性波动。
截至9月17日收盘,反映全球干散货运输市场活跃度的波罗的海干散货指数(BDI)上涨9点,涨幅为0.3%,最终报3336点。该指数综合海岬型、巴拿马型、超灵便型三大船型运价变动,是全球大宗商品海运贸易的重要风向标,直接体现工业、基建和农业领域的贸易热度。本轮指数上行主要由大型海岬型船推动,中小型船型走势分化,整体市场呈现明显的结构性特征。
作为BDI指数中权重最高、波动最显著的船型,海岬型船本周迎来明显回暖。数据显示,海岬型船运价指数(BACI)单日上升44点,涨幅达0.8%,最终报5656点。对应15万吨级标准海岬型船的日均收益同步增长396美元,最终达到47793美元/天。海岬型船主要用于运输铁矿石、煤炭等大宗原材料,其运价走势与全球钢铁、能源行业景气度密切相关,是影响BDI指数走向的关键因素,权重占比接近40%。
此次海岬型船运价上涨的核心动力,源于中国市场的节前补货需求释放。近期,国内钢铁企业启动国庆节前的原料储备周期,集中增加海外铁矿石采购,带动澳大利亚、巴西主流航线货量显著上升,远洋运输需求集中释放。同时,大西洋地区铁矿石出口保持增长,巴西周度发货量环比提升,进一步拉动长途运输需求,延长海运距离,提升吨海里运输需求,对运价形成有力支撑。不过,当前国内钢铁行业利润持续压缩,下游房地产、基建复苏动力不足,钢厂补库更多是节前短期行为,缺乏长期刚性需求支撑,这为后续铁矿石海运需求及海岬型船运价走势带来不确定性。
与海岬型船的强势形成对比的是,巴拿马型船市场持续疲软,成为拖累整体指数的重要因素。数据显示,巴拿马型船运价指数(BPNI)单日下跌43点,跌幅达1.8%,最终报2282点,跌幅明显高于整体市场。对应6万至7万吨级巴拿马型船的日均收益减少392美元,最终为20535美元/天。
巴拿马型船运价下行主要受供需两端双重压力影响。从需求端看,全球粮食主产区阶段性运输旺季已结束,农业相关海运订单减少,粮食运输需求持续降温;同时,全球能源结构转型叠加工业复苏放缓,动力煤、工业用煤海运采购增量有限,煤炭贸易订舱量低迷。供给端方面,当前巴拿马型船即期运力相对充足,市场竞争激烈,在需求疲软背景下,运价自然承压回落,延续近期弱势走势。
中小型散货船市场则出现小幅回升,部分抵消了巴拿马型船下跌带来的压力。数据显示,超灵便型船运价指数(BSIS)上涨14点,涨幅0.8%,最终报1762点。该类型船舶吨位较小、运输灵活性高,主要承运钢材、化肥、水泥等中小宗货物,适用于短途、区域性运输,受大宗商品市场波动影响较小,走势相对稳定。近期区域性基建物资和农资海运需求逐步释放,支撑该船型运价小幅上涨,维持细分市场的局部回暖。
总体来看,全球干散货航运市场已进入结构性分化阶段,不同船型行情差异显著。大型海岬型船受中国节前铁矿石补库推动出现反弹,但需求持续性存疑;巴拿马型船受煤炭、粮食需求淡季影响持续走弱;超灵便型船凭借灵活运输优势维持稳定走势。
市场分析人士指出,未来BDI指数走势将高度依赖中国钢铁行业需求复苏节奏以及海外大宗商品出口情况。短期内,国内节前补库行情仍将持续,有望支撑海岬型船运价维持高位,进而带动指数运行;但节后钢厂补库需求或将回落,叠加钢铁行业利润偏低,以及巴拿马型船需求持续疲软,整体市场上涨空间有限,预计后续将维持震荡分化态势。







