


受美联储鹰派加息推动,美元录得近三个月以来最大单日涨幅,美元指数成功突破100关口,短期走势偏向多头阵营。不过,分析人士指出,尽管当前动能偏强,但美元年内高点或已显现,此次反弹更可能属于修正性质,而非趋势性反转。
美元强势:美联储鹰派行动带动三个月最佳单日表现
美联储一致通过加息决定,美元因此录得三个月以来最大单日升幅。此次加息释放出12月前可能再次上调25个基点的信号,但关于2027年是否继续收紧货币政策,市场仍存在较大分歧。
这是美联储自2023年7月以来首次实施加息,但分析人士认为,其力度难以与上一轮紧缩周期相比。2022年,美联储在前三次会议累计加息150个基点,最终通过11次加息将利率提升525个基点。
当前仅经历一次加息后,是否会有更多紧缩举措仍不确定,市场对明年进一步收紧政策的预期相对谨慎。
前瞻指引:今年或再加一次,但2027年前景不明
沃什未提供明确的前瞻指引,这与其所处的复杂环境有关:总统呼吁降息,而经济数据和通胀压力则推动政策向收紧方向发展。
因此,美联储本次会议释放多次加息信号的可能性较低,尤其在通胀预期仍受高油价影响的背景下。联邦基金利率预期升至4.1%,暗示年内或还有一次加息,联邦基金期货市场对10月或12月加息的预期基本持平。
2026年核心PCE通胀预期由3.3%上调至3.4%,整体PCE也同步上修0.1个百分点至3.7%。经济增长预期小幅上调,2027年失业率预测下降,整体释放出一种微妙但偏向鹰派的信号。
声明中指出,“经济活动以稳健步伐扩张”,“通胀仍处于高位”,加息将有助于更快实现委员会2%的通胀目标。
特朗普发声:建议沃什“随大流投票”
此外,美国总统特朗普对美联储政策的最新评论引发关注。
特朗普周三表示,他曾建议美联储主席凯文·沃什支持加息决定,因为其他委员大概率也会投票赞成。
他表示:“我对凯文说,‘你不妨与委员会保持一致,反正他们已经决定了……委员会非常敌对。’”
他进一步指出:“他们过于政治化,做的是错误的事。他们是一群政客,由政客任命的人。”
特朗普还表示,并不期望沃什听从他的建议,并强调希望美联储“保持独立”。
这一言论与其对美联储“政治化”的批评形成微妙对比,反映出其在公开立场与对具体政策制定者看法之间的张力。
市场回顾:美元强势,美股回调
美元指数周三上涨0.7%至六周高位,欧元兑美元跌至7月31日以来最低水平。英镑兑美元下跌0.73%,受美联储鹰派立场及弱于预期的CPI数据影响,削弱了市场对英国央行加息的预期。美元兑加元连续第六日上涨,距离1.4关口仅差数点。美元兑日元连续三日走高,收于156上方。澳元兑美元四周来首次跌破0.71。布伦特原油期货下跌2.66%。道琼斯指数领跌华尔街,下跌1.2%,标普500下跌0.4%,纳斯达克指数基本持平。
市场整体波动不大,反映出投资者对紧缩周期不会过于激进的预期。
核心观点:短期利好美元,但年内高点或已出现
尽管短期动能偏向美元多头,分析师仍维持宏观判断:本次紧缩周期强度远不及2022年,2027年是否继续加息仍存疑虑,市场对进一步收紧政策的定价较为谨慎。
美元当前的强势更可能是一次修正性反弹,而非趋势性转折。若后续通胀数据未能支撑更多加息,或10月/12月加息预期落空,则美元上行空间将受限。
总结:鹰派加息支撑短期走势,紧缩力度存疑限制上行空间
总体来看,美联储鹰派加息及年内或再有一次加息的预期,为美元提供短期支撑,美元指数突破100关口,非美货币普遍承压。但此次紧缩周期的力度与持续性远不及2022年,2027年加息路径仍不明朗,市场对进一步收紧政策持谨慎态度。
分析师维持美元年内高点或已出现的判断,本轮上涨更可能属于修正性质。对于交易者而言,需同时关注美元短期强势与中长期见顶的双重判断,后续重点关注10月与12月加息预期变化、通胀数据是否支撑进一步紧缩,以及中东局势与油价对通胀前景的影响。
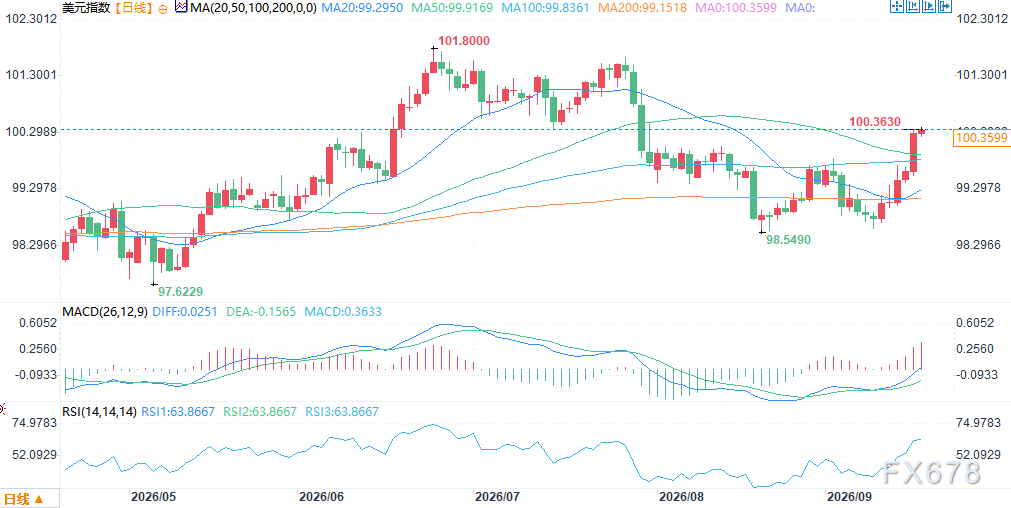
(美元指数日线图,来源:易汇通)
北京时间11:16,美元指数报100.33。







