


通胀数据改变的是路径概率,而非金属资产的即时反应
美国8月整体CPI环比上升0.4%,同比3.4%。其中,能源分项同比上涨16.3%,汽油价格同比增幅更是高达27.4%,成为推高整体通胀的主要动力。市场更为关注的核心CPI环比录得0.3%,高于预期的0.2%,表明价格粘性尚未如预期般回落。联邦基金期货随后将本周三加息25个基点的概率推升至87%至88%,这是自2023年以来首次出现如此强烈的加息预期。上周五白银并未因通胀偏热、加息预期升温而立即下跌,说明当前市场在定价过程中已综合考量中东地缘溢价、实物流动性变化以及前期价格调整因素。而周一的回调则反映了利率敏感性重新回归定价体系。美联储主席沃什在8月底的杰克逊霍尔会议上强调:“我们必须确保潜在通胀正以足够速度且清晰地朝目标靠拢,否则还有更多工作要做。”他还指出,信贷和贷款市场几乎未反映出政策收紧的迹象。这一表态使本周会议焦点从“是否加息”转向“点阵图和声明对后续路径的指引”。摩根大通经济学家费罗利认为,若美联储持续强调通胀风险却未采取行动,可能损害其政策信誉。
油价突破百美元如何重塑实际利率与持有成本
由于中东局势紧张、航运袭击频发以及沙特一条替代霍尔木兹海峡的输油管道停运,原油价格再次站上每桶100美元。能源价格的上升推高通胀预期,带动名义与实际收益率同步上行。对于白银这类无票息资产而言,十年期实际收益率升至2.55%意味着其持有成本上升。这不是情绪驱动的波动,而是贴现率变化带来的估值逻辑调整:实际利率每上升一个台阶,未来现金流为零的资产必须通过更低的现值来实现平衡。同样的逻辑也适用于金银比价的变化。现货黄金周一在每盎司4280至4330美元区间震荡,金银比约为68。白银兼具货币与工业双重属性,在利率重估阶段,其价格波动往往大于黄金;在能源价格冲击阶段,它又同时反映通胀溢价与工业需求放缓预期。光伏用银预计将在2026年进一步减少,工业总需求将降至6.396亿盎司,全市场可能出现约4630万盎司缺口。但缺口并不直接等同于价格上涨,因为库存释放、租赁利率变化和投资需求会在年内对冲实物缺口。因此,需将供需结构与贴现逻辑分开看待,而非简单地将年度缺口映射到周度走势。
加息已被定价,焦点转向声明与点阵图
美联储9月15日至16日的会议中,加息25个基点已被期货市场高度计入。真正的变量在于经济预测摘要中的利率点阵图、对2026年末政策利率中值的更新,以及沃什在记者会上对油价冲击的定性——是视为“一次性相对价格变动”,还是“需通过利率对冲的广泛通胀风险”。若点阵图显示年内还有加息动作,则实际利率通道将进一步打开;若声明强调数据依赖,并将能源涨价与核心服务通胀区分开来,则利率期货可能部分回吐鹰派定价。
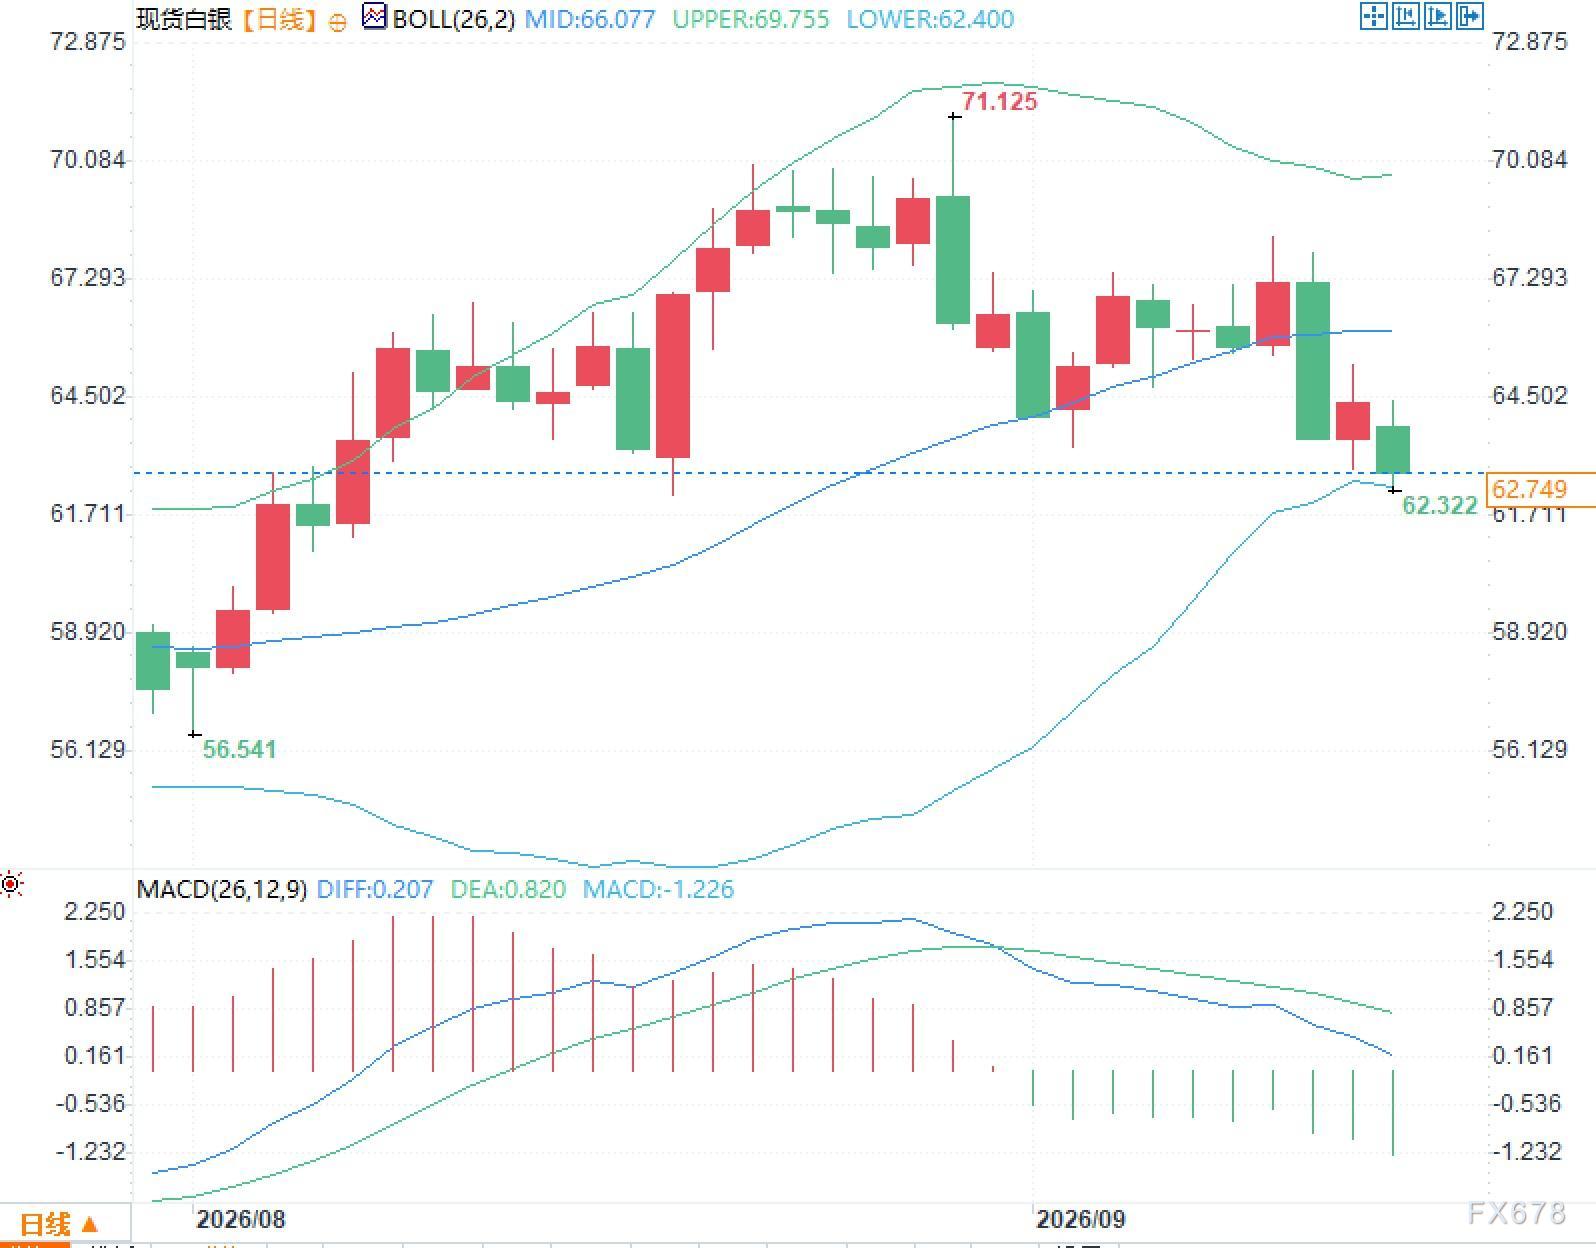
对白银而言,政策结果的第一层影响通过美元融资成本与实际收益率传导,第二层则通过风险偏好与工业金属联动影响。白银日线曾在8月下旬触及每盎司71.125美元高点,随后价格区间逐步下移,当前布林带中轨约66.08美元、上轨约69.76美元、下轨约62.40美元,价格正接近下轨运行。MACD柱状图由正转负,显示动量已趋于收敛。
白银双重属性带来的定价逻辑变化
白银的定价机制长期处于两套账本之间:一是货币账本,包括实际利率、美元流动性与避险需求;二是工业账本,涵盖电子电气、汽车电动化、电网与数据中心等需求。2025年全球白银总需求预计将降至11.306亿盎司,为2021年以来最低水平;工业消费约65740万盎司,光伏环节的用银节约抵消了人工智能基建与电网投资带来的增量。2026年工业需求预计继续下降3%,但矿山供应弹性有限,连续第六年仍可能出现约4600万盎司的供需缺口。这意味着,同一则中东局势升级的消息,可能同时推高油价、提升加息概率、并压制工业需求预期。资金在这三股力量之间重新分配权重,才会出现“通胀数据偏热、白银盘中先涨后跌”的复杂走势。欧洲央行已在能源冲击下调整政策利率,日本与英国央行的路径则与美联储不完全同步,跨市场利率差异将影响贵金属的融资与套保成本。若本周中东局势出现实质性缓和,油价回落将削弱通胀溢价与加息预期;反之,若供应中断持续,实际利率与能源通胀可能继续同步上行。







