周一(9月14日)亚洲市场,价格震荡下行,目前跌幅达0.6%,运行在每盎司4320美元附近,因能源价格快速上升加剧了通胀预期,推动市场对美联储本周货币政策会议加息的判断趋于一致。
CME美联储观察工具显示,市场预计北京时间周四美联储会议决定加息的概率已升至86.5%,相较上周通胀数据公布前的约67%显著提升;日本央行也普遍被预期将在周五采取加息措施,全球主要央行进一步收紧货币政策的前景对无息资产形成明显的率压力。
能源价格与加息预期双重施压
一位资深市场分析师表示:“目前缺乏支撑因素。能源成本攀升,叠加美联储和日本央行政策会议前不断升温的加息预期,对构成了明显的率压制。”
他同时指出:“然而,在地缘政治与货币政策仍存高度不确定性的背景下,金价的回落仍可能吸引部分资金逢低介入。”
强化加息预期的数据来自上周公布的美国通胀数据——美国8月消费者价格指数加速上行,而一项关键核心通胀指标录得四个月来最大升幅。
市场目前定价美联储在周四会议加息的概率约为86.5%,较此前通胀数据发布前的约67%明显上升。
日本央行也被普遍预期将在周五宣布加息,原因是持续的通胀压力和经济表现的韧性,使得主要央行进一步收紧货币政策的可能性上升——特别是在能源价格走高、中东地缘紧张局势未见缓和的背景下。
尽管通常被视为通胀对冲工具,但利率上升通常会削弱无息资产的吸引力。
中东局势:胡塞武装袭击与伊朗攻击船只加剧供应担忧
周一亚洲时段,原油价格跳涨近3%,主要因胡塞武装对沙特阿拉伯发起新一轮袭击,以及伊朗在波斯湾区域对船只实施攻击,在沙特关键输油管道关闭后进一步加剧了市场对供应中断的担忧。
中东外交进程陷入停滞——原定伊朗与其他海湾国家之间的会议已被推迟。胡塞武装近期对沙特南部地区的导弹与无人机袭击,目标包括能源设施与军事基地,导致部分石油基础设施暂时停运,进一步凸显红海与东西方石油运输通道的脆弱性。
与此同时,波斯湾及霍尔木兹海峡附近船只遭遇袭击的报道持续出现,加剧了全球原油运输线路的。
沙特关键输油管道在袭击后关闭,已迫使部分出口改道,库存缓冲能力正面临考验。
外交层面,原定伊朗与其他海湾国家就航运问题举行的会议被推迟,显示地区紧张局势短期内难以缓解。
上述事件叠加发酵,直接推升市场对原油供应中断的担忧,周一亚洲时段原油期货应声上涨超3%,并可能通过推高能源成本进一步影响全球通胀预期与美联储政策动向。
者需密切关注后续袭击频率与外交进展,以评估油价上行对汇市与债市的传导效应。
机构观点
高盛预计,到2026年底价格目标为4900美元/盎司,并认为存在上行潜力。
分析师指出,各国央行持续强劲的购金需求仍是的重要支撑,预计2026年月均购金量约为50吨,远高于2022年以前的水平。若ETF资金流入恢复,叠加衍生品对冲需求,金价可能显著突破目标;反之,若美联储加息预期再度升温,可能引发大幅回调。
高盛将当前金价调整视为牛市中期的正常整固,4000美元附近具备较强支撑,建议者逢低布局,长期结构性逻辑不变。
汇丰预计2026年均价为4560美元/盎司,年底目标约为4750美元。
该机构指出,央行购金仍是重要支撑因素,但者需求与ETF流入可能受利率环境影响而波动。
汇丰对2027年均价的预测更高(约4925美元),认为随着美联储政策最终转向宽松及地缘政治持续存在,中长期仍具上行潜力。
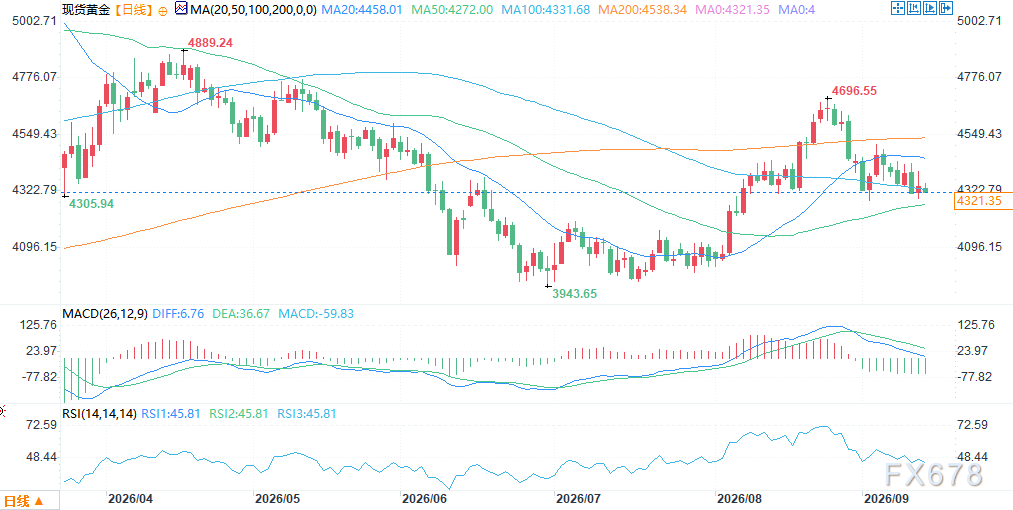
(日线图,来源:易汇通)
北京时间15:16,报4322.51美元/盎司。









