


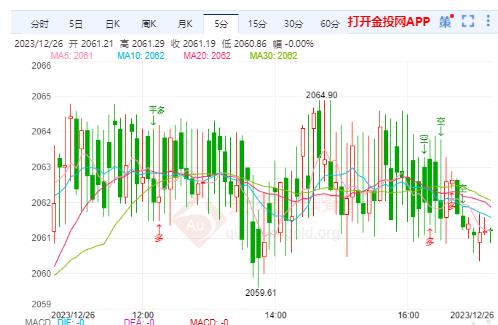
周二(12月26日)本交易日日内维持震荡,今日开盘报2055.47美元/盎司,最高触及2064.99美元/盎司,最低触及2053.19美元/盎司,截止发稿金价报2061.27美元/盎司,涨0.40%。
上周五晚间公布的美国11月份核心个人消费支出价格指数低于预期,作为美联重要的通胀指标参考指标,核心个人消费支出的回落,让市场对明年美联储降息预期再次升温。数据显示,美国11月核心个人消费支出年化价格指数较去年同期增长3.2%,较市场预测的3.3%有所回落,较上月数据的3.4%进一步下降。随着通胀的下行和经济压力的攀升,降息可能也只会迟到而不会缺席。美联储目前在朝着一个方向和目的地前进——反通胀进程将持续,但加息已结束。预计未来一段时期政策可能还不明朗,但考虑到货币政策环境的大势所趋,降息将成为2024年主旋律。
此前,纽约联储行长威廉姆斯称,美联储官员并没有在政策会议上积极讨论何时降息。这显然是为了缓和市场对鲍威尔上周三言论的过度解读。美联储主席鲍威尔所说的,由于通货膨胀率下降速度快于预期,并且削减借贷成本的讨论即将“进入视野”,历史性的货币紧缩政策大概率已经结束。由于美联储降息预期高涨,美元已经处于不利地位。很少有投资者仍然相信,鉴于美国经济的韧性,美联储不会更快降息。美元指数继续下滑,逐渐恢复上行走势。上周五金价上涨至近三周以来的最高水平,美国关键通胀数据使美联储明年的利率路径更加清晰。
从1H周期走势结构看,自1972.9附近强势上涨,在涨至2047.7附近后受阻,随后走出三角形整理形态,目前三角形上轨2047.0附近压力已被突破,2047.0附近由压力转为支撑。结合指标来看,MACD指标DIFF线与DEA零上死叉,表明短线偏弱。
温馨提示:国际千八上方企稳,今日关注当周初请失业金人数。具体操作请关注指股网,市场瞬息万变,投资需谨慎,操作策略仅供参考。







